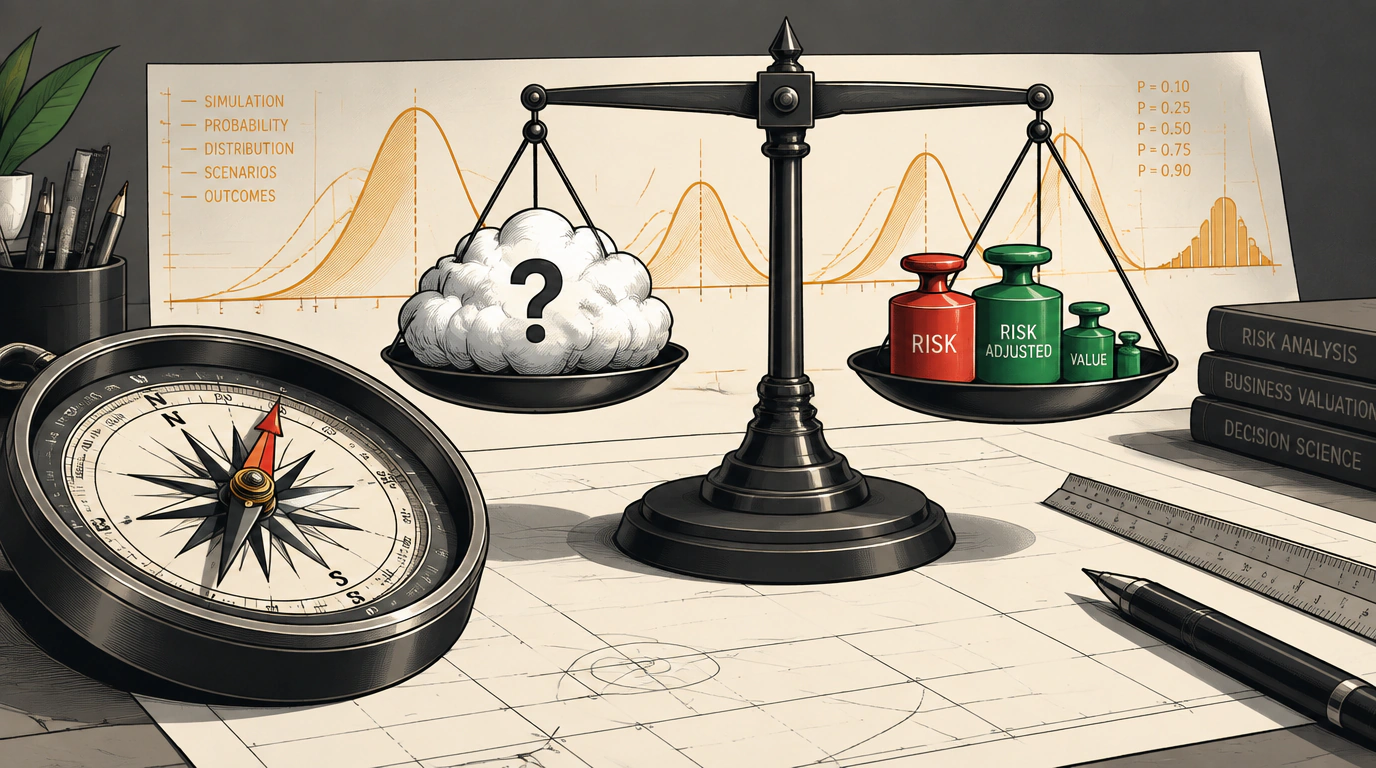
Принятие решений в бизнесе всегда происходит в условиях неполноты сведений. Однако большинство компаний не умеют обращаться с неизвестностью: они либо слепо верят оптимистичным точечным прогнозам, либо тонут в субъективных мнениях неквалифицированных экспертов. В этом разделе закладывается строгий математический и поведенческий фундамент измерений: разделение понятий неопределенности и риска, обучение экспертов калибровке субъективных интервалов, вероятностное моделирование методом Монте-Карло и расчет реальной экономической стоимости информации (EVPI).
В этом разделе
- Четкое разграничение неопределенности и риска: формулирование рисков через вероятности и денежный ущерб, декомпозиция скрытых потерь от инцидентов.
- Технология калибровки экспертных оценок: преодоление когнитивного искажения сверхуверенности и построение надежных 90%-х доверительных интервалов.
- Имитационное моделирование Монте-Карло: почему точечные средние оценки опасны для бизнеса и в чем заключается управленческий «парадокс риска».
- Экономическая ценность информации и инверсия измерений: закон убывающей отдачи данных и приоритизация исследований по критерию максимальной отдачи.
Парадокс корпоративной аналитики состоит в том, что организации тратят огромные ресурсы на детализацию второстепенных параметров с нулевой ценностью информации и полностью игнорируют факторы с максимальной неопределенностью и колоссальной ценой ошибки.