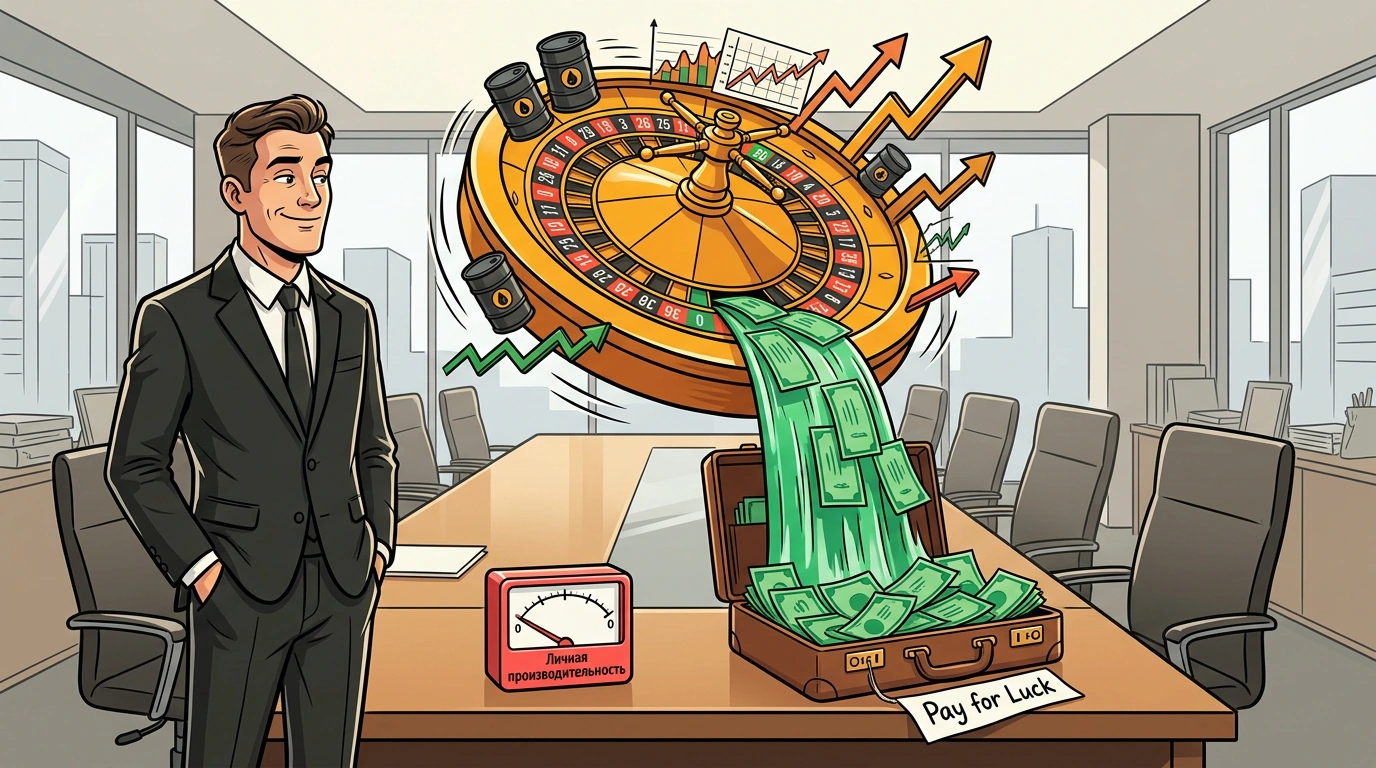
В современном деловом дискурсе принято считать, что многомиллионные компенсации высшего руководства корпораций выступают справедливой рыночной платой за выдающийся талант, стратегическое видение и сверхусилия. Сторонники неоклассической теории предельной производительности утверждают: если генеральный директор зарабатывает в сотни раз больше рядового инженера, значит, его индивидуальный вклад в создание стоимости ровно во столько же раз превосходит вклад подчиненных.
Однако детальное изучение налоговой статистики США и Великобритании показывает, что астрономический взлет доходов топ-менеджмента после 1980 года не имеет никакого отношения к росту их личной производительности. Перед нами институциональный феномен перераспределения корпоративной ренты, ставший возможным благодаря кардинальному изменению налогового законодательства и ослаблению общественного контроля.
Хронологический срез данных
Масштабы перетока национального дохода в пользу верхушки за последние четыре десятилетия не имеют аналогов в истории трудовых отношений. Начиная с 1980 года в США доля богатейшего 1% населения в национальном доходе подскочила более чем вдвое — с 9% в 1970 году до 20% к 2010 году. При этом если в странах континентальной Европы перераспределение дохода в пользу высшего центиля затронуло 2–3% национального дохода, то в Соединенных Штатах этот сдвиг составил колоссальные 10–15%.
Кто составляет эту элитную когорту? Вопреки популярным представлениям, это вовсе не звезды спорта, кино или шоу-бизнеса — на долю всех категорий артистов и спортсменов приходится менее 5% верхнего центиля. Около 60–70% этой группы составляют руководители высшего звена крупнейших корпораций, инвестиционные банкиры и управляющие финансовыми фондами. Доля общего фонда оплаты труда страны, забираемая этим 1% «суперменеджеров», к 2010 году достигла беспрецедентных 8%.
Анализ движущих сил и скрытых механизмов
Эмпирические исследования квалификации, опыта и уровня образования топ-менеджеров показывают, что разрыв между высшим 1% и следующими 9% руководителей минимален и не может служить объяснением колоссальной дифференциации выплат. Более того, размер компенсаций высшего руководства практически не коррелирует с качеством принимаемых им решений.
Экономисты называют этот феномен «платой за везение» (pay for luck). Если внешняя рыночная конъюнктура, рост цен на сырье или общий подъем биржевых индексов взвинчивают прибыль корпорации, вознаграждение менеджмента взлетает автоматически. Советы директоров, состоящие из представителей того же узкого круга, щедро выписывают друг другу бонусы за результаты, не зависящие от их персонального труда.
Взрывной рост компенсаций топ-менеджеров вызван снижением налогов и корпоративным самонаграждением, а не ростом их производительности. Связывать астрономические выплаты руководства с их трудовым вкладом — опасная аналитическая иллюзия.
Разбор парадокса и современная проекция
Главным катализатором этого процесса стало радикальное снижение предельных налоговых ставок в ходе реформы 1986 года в США, когда максимальная ставка подоходного налога была сброшена с 70% до 28–40%. Пока действовала конфискационная шкала, у менеджеров не было стимула выбивать у советов директоров астрономические пакеты, поскольку большую часть изъяло бы государство.
Как только потолок ставок рухнул, выбивание многомиллионных бонусов стало высокодоходной стратегией. Одновременно эта группа конвертировала свое финансовое превосходство в политическое влияние, финансируя лоббистские структуры для сохранения низких налогов на богатство и капитал.
Уроки для государственной политики
Опыт США доказывает: обуздать феномен «платы за везение» внутренними корпоративными правилами невозможно. Единственным действенным инструментом сдерживания необоснованного расслоения выступает восстановление высокой прогрессивной шкалы подоходного налога, лишающей корпоративную верхушку стимулов к паразитарному присвоению ренты.