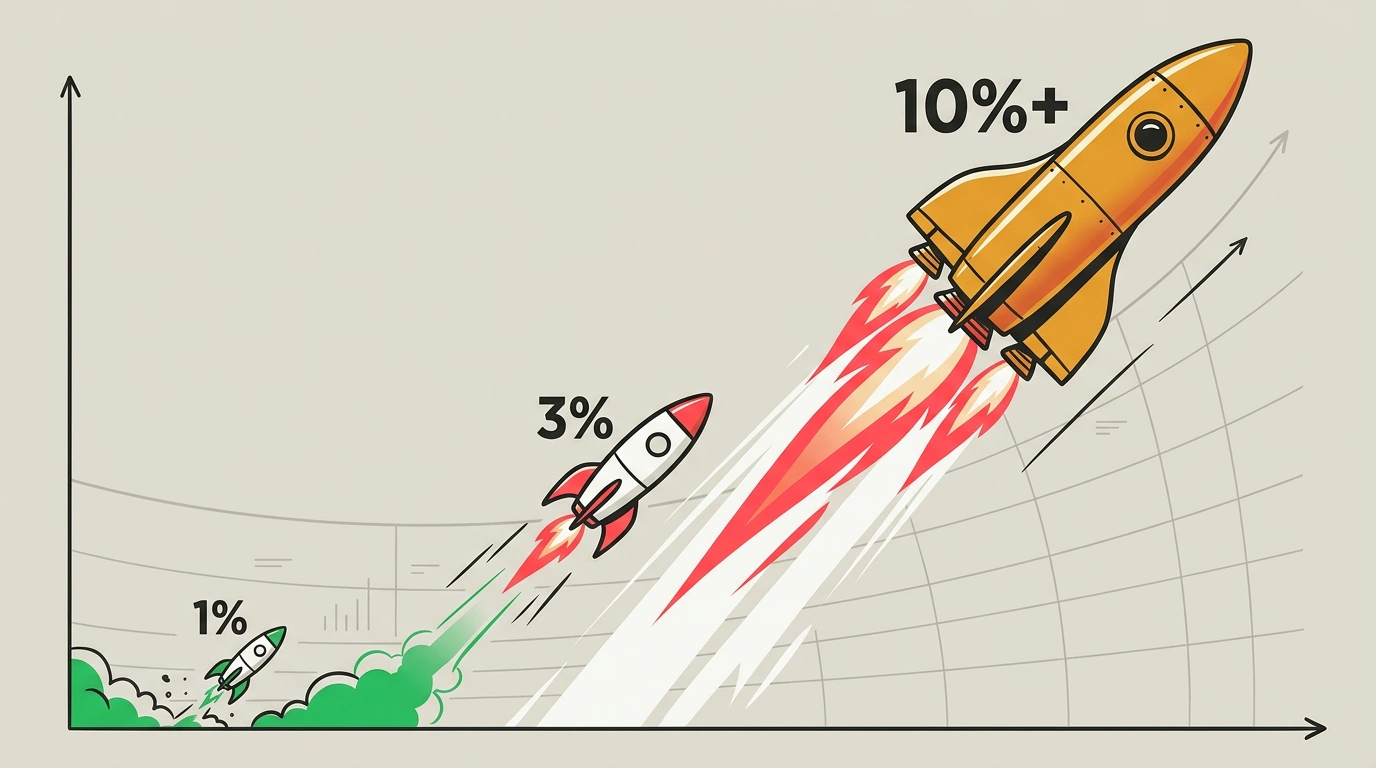
В теории эффективных финансовых рынков принято постулировать равенство условий: предполагается, что капитал представляет собой однородную величину, а рынок предлагает одинаковую норму доходности любому инвестору пропорционально принятому риску. Считается, что скромный вкладчик банка, владелец пенсионного счета и мультимиллиардер имеют равный доступ к инструментам приумножения своих активов.
Однако эмпирический анализ движения реальных портфелей за последние сорок лет опровергает эту догму. На практике норма отдачи на капитал ($r$) не является константой: она находится в прямой и жесткой зависимости от начального масштаба самого богатства. Чем крупнее состояние, тем выше чистая доходность, которую оно способно генерировать. Этот феномен мы называем законом дивергенции доходности.
Понятийный аппарат и формульная связка
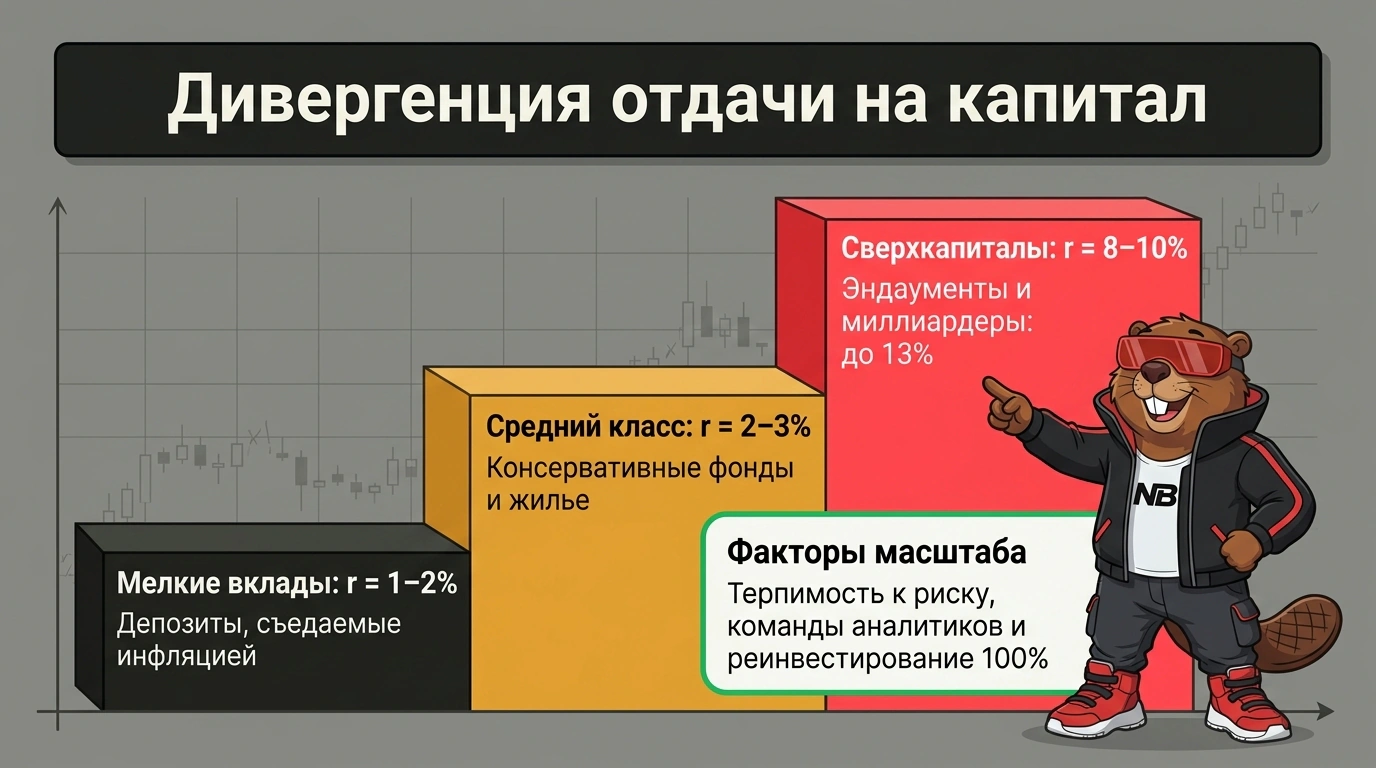
В макроэкономических расчетах средняя доходность капитала ($r$) оценивается на уровне 4% годовых. Но если мы дезагрегируем этот показатель по размеру состояний, мы увидим глубочайшую дифференциацию:
Мелкие сбережения рядовых граждан (депозиты, небольшие пенсионные накопления) после вычета инфляции и банковских комиссий приносят чистую доходность в 1–2% годовых, а нередко и вовсе оказываются в отрицательной зоне. Портфели среднего класса приносят 2–3%. В то же время сверхкрупные состояния стабильно прирастают со скоростью 6–7% в реальном выражении, а в отдельных случаях достигают 10–13% годовых.
Это означает, что фундаментальное неравенство $r > g$ действует внутри самого капитала с удвоенной разрушительной силой: верхушка состояний отдаляется от средних сбережений еще быстрее, чем капитал в целом отрывается от зарплат наемных работников.
Механика действия закона
Превосходство сверхкрупного капитала опирается на три объективных преимущества. Первое — абсолютная терпимость к долгосрочному риску. Владелец миллиардного состояния не рискует остаться без средств к существованию при временном падении рынков; он может удерживать неликвидные высокодоходные активы годами и десятилетиями.
Второе преимущество — эффект масштаба при управлении активами. Состояния от сотен миллионов долларов способны нанимать лучшие команды аналитиков, юристов и трейдеров, получая доступ к закрытым инвестиционным стратегиям и прямым инвестициям с высоким порогом входа. Третье преимущество — способность реинвестировать практически 100% полученного дохода, тогда как владельцы малых сумм вынуждены тратить почти всю отдачу на текущее потребление.
Закон дивергенции доходности показывает: отдача на капитал растет вместе с его объемом. Сверхкрупные состояния растут в два-три раза быстрее средних накоплений, превращая финансовый рынок в мощный насос концентрации мирового богатства.
Количественные свидетельства и долгосрочный эффект
Идеальной лабораторной моделью этого закона служат фонды целевого капитала (эндаументы) ведущих университетов США. Данные за три десятилетия показывают прямую корреляцию: фонды размером менее 100 миллионов долларов приносили в среднем 4–5% годовых, тогда как эндаументы Гарварда, Йеля и Принстона (портфели свыше 15 миллиардов долларов) обеспечивали ежегодную отдачу в 8–10% за вычетом всех расходов.
Та же динамика наблюдается среди богатейших персон планеты. В период с 1990 по 2010 год состояние Билла Гейтса увеличилось с 4 до 50 миллиардов долларов, а состояние Лилиан Беттенкур (наследницы империи L'Oréal) — с 2 до 25 миллиардов. Оба капитала росли со средней скоростью около 13% в год в реальном выражении, не требуя никакого личного трудового участия их владельцев.
Социальное следствие и институциональный вывод
Сегодня одна тысячная населения планеты (0.1%, или около 4.5 миллиона человек) контролирует 20% мирового богатства. При сохранении текущей дивергенции доходности уже через тридцать лет эта микроскопическая когорта будет владеть более чем 60% всех глобальных активов.
Этот процесс неизбежно вымывает средний класс и превращает мировую финансовую систему в закрытую олигархию. Справиться с этой динамикой в рамках рыночного саморегулирования невозможно — требуется переход к глобальным регуляторным инструментам.