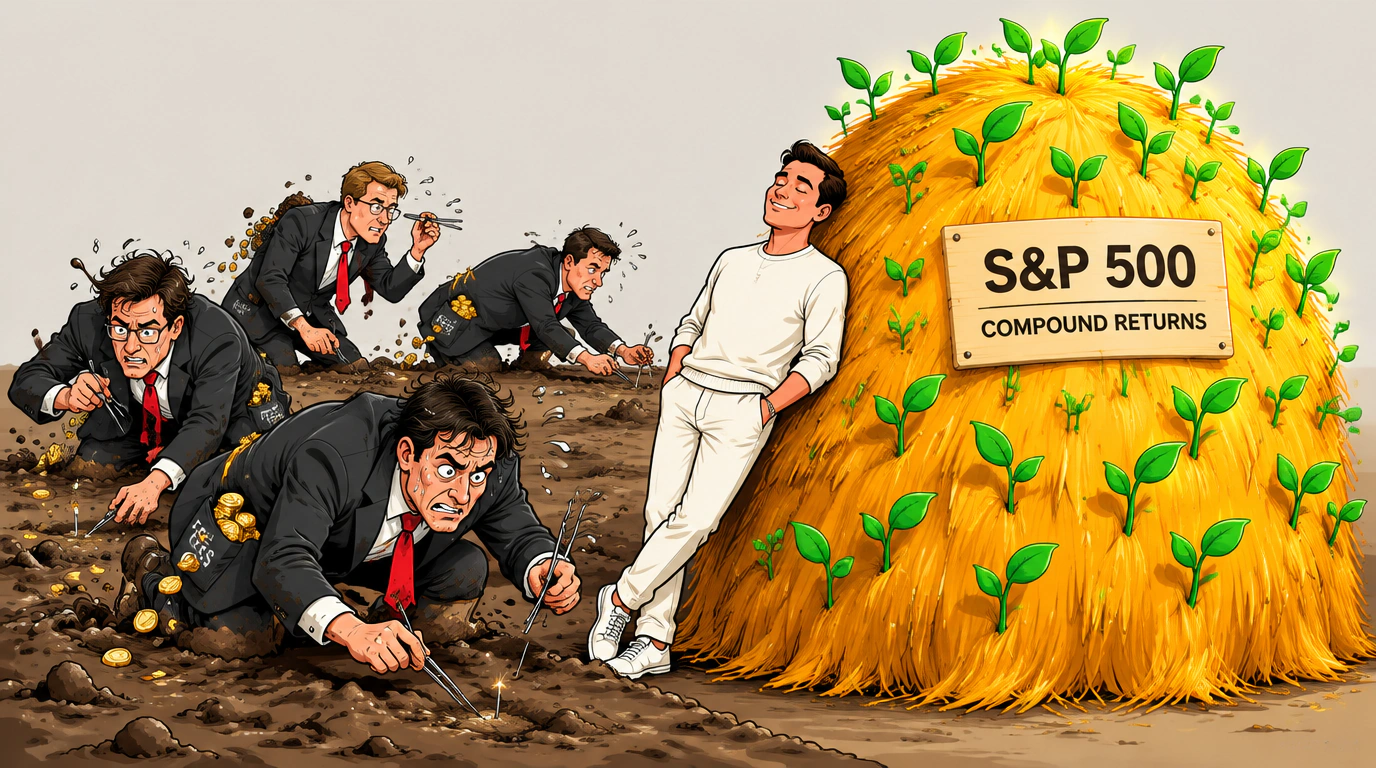
Иллюзия превосходства активных управляющих
Главная рекламная мантра инвестиционной индустрии звучит заманчиво: «Доверьте свои деньги нашим звездным аналитикам, и мы переиграем рынок». Миллионы людей отдают кровные сбережения в активно управляемые паевые инвестиционные фонды, свято веря, что команда высокооплачиваемых экспертов способна безошибочно предсказывать взлеты и падения акций.
Факты безжалостны: 96% активно управляемых фондов не способны обогнать широкий рынок на длинной дистанции. Когда финансисты говорят об «обгоне рынка», эталоном выступает индекс S&P 500 — корзина из пятисот крупнейших и надежнейших американских корпораций (таких как Apple, Amazon, Exxon), отобранных рейтинговым агентством Standard & Poor’s.
Покупая индексный фонд, вы автоматически становитесь совладельцем пятисот лидеров мировой экономики, не переплачивая армии аналитиков. Зачем пытаться найти иголку в стоге сена, если можно купить весь стог целиком?
Легендарный основатель Vanguard Джек Богл доказал: ключ к успеху частного инвестора — максимальная диверсификация, предельно низкие расходы и налоговая оптимизация. Индексное инвестирование побеждает 96% «звездных» фондов просто за счет отсутствия спекулятивной суеты и огромных комиссий.
При этом средний розничный инвестор показывает катастрофические результаты даже на растущем рынке. В период с декабря 1993 по декабрь 2013 года индекс S&P 500 приносил в среднем 9,28% годовых. Средний же инвестор в паевые фонды за этот же двадцатилетний период заработал всего 2,54% годовых. Колоссальная разница возникла из-за эмоций: люди панически продавали подешевевшие активы на дне кризиса и с восторгом скупали их на самом пике, непрерывно перебегая из одного фонда в другой.
Девять скрытых комиссий: термиты в фундаменте капитала
Второй опасный миф индустрии гласит: «Стоимость наших услуг ничтожно мала, вы ее даже не заметите». На практике средняя реальная стоимость участия в традиционном паевом фонде составляет 3,17% в год.
Вы вкладываете собственные сбережения, берете на себя сто процентов рыночного риска, а управляющая компания гарантированно забирает свою долю каждый год — даже если ваш счет за год просел на тридцать процентов.
За мелким шрифтом рекламных проспектов прячутся девять видов скрытых поборов:
- Расходный коэффициент на управление (Expense Ratio);
- Скрытые торговые издержки при покупке и продаже ценных бумаг внутри фонда;
- Налоговые потери от непрерывного оборота активов;
- Брокерские комиссии, покрываемые из общей суммы активов фонда;
- Сборы за маркетинговое продвижение и дистрибуцию;
- Комиссии за конвертацию и обмен валют;
- Плата за ведение и обслуживание депозитарного счета;
- Входная комиссия при покупке паев (Front-End Load);
- Выходная комиссия при выводе средств (Back-End Load).
Разница между комиссией в 1% и комиссией в 3% годовых кажется незначительной только тем, кто не понимает работу сложного процента. На тридцатилетнем горизонте скрытые издержки в 3,17% забирают более половины итогового пенсионного капитала.

Третий связанный миф — заявленная средняя доходность фондов. Рекламируемые показатели доходности паевых фондов напоминают отретушированные снимки в профиле на сайте знакомств: картинка выглядит привлекательно, но в реальности инвестор получает существенно меньше из-за неравномерности доходностей по годам и вычета всех скрытых платежей.
Практические следствия для личного капитала
Если вы держите сбережения в дорогих активных фондах или соглашаетесь на стандартные предложения коммерческих банков, вы финансируете чужой роскошный образ жизни за счет своего будущего. Первое, что необходимо сделать инвестору, — провести жесткий аудит всех имеющихся инструментов.
Немедленно переведите капитал из дорогих паевых фондов с совокупными комиссиями выше 1,25% в низкозатратные индексные фонды (такие как Vanguard) или биржевые ETF, где совокупные комиссии составляют десятые или даже сотые доли процента годовых.
Правило инвестора
Никогда не платите за то, что проигрывает бесплатному эталону. Откажитесь от иллюзии обгона рынка через активных управляющих. Покупайте широкий рынок целиком через ультрадешевые индексные инструменты и позвольте сложному проценту работать исключительно на ваш капитал.