Контекст и цель: оцифровка личного благополучия
Спросите любого прохожего на улице, сколько денег ему нужно для полного счастья, и вы почти наверняка услышите астрономическую цифру: «Сто миллионов долларов!», «Миллиард!». Но если попросить этого человека расписать, на что конкретно он потратит такую сумму, наступает неловкая пауза. Человеческое подсознание устроено так, что абстрактные гигантские числа вызывают внутренний ступор и психологический саботаж: мозг попросту отказывается верить в достижимость такой цели и блокирует любые реальные действия.
Жизнь — это не накопление бумаги, это эмоции и реальный стиль жизни. Вам нужны не абстрактные миллионы на счете, а конкретные возможности, безопасность и свобода выбора, которые дает капитал.
Чтобы мечта превратилась в работающий финансовый план, необходимо разбить путь на пять четких, математически выверенных ступеней и рассчитать точную стоимость каждой из них.
Пошаговый алгоритм расчета пяти ступеней мечты
Разложите свои финансовые устремления на пять уровней и выберите три из них, которые зажигают вас сильнее всего.
Шаг 1. Финансовая безопасность (Financial Security)
Это фундамент выживания. Рассчитайте сумму ежемесячных обязательных платежей, без которых жизнь семьи невозможна:
- Жилье (аренда или ипотечные платежи);
- Коммунальные услуги и связь;
- Базовая продуктовая корзина;
- Транспортные расходы;
- Базовая медицинская страховка. Умножьте эту ежемесячную сумму на 12 (годовой базовый бюджет). Ваш целевой капитал финансовой безопасности равен годовому бюджету, умноженному примерно на 20 (при консервативной доходности капитала в 5% годовых). Когда эта сумма накоплена, базовые потребности вашей семьи покрыты пассивным доходом навсегда.
Шаг 2. Финансовая оживленность (Financial Vitality)
Возьмите сумму финансовой безопасности и добавьте к ней затраты на небольшие, но важные радости жизни:
- Половину ваших привычных расходов на одежду и обувь;
- Половину расходов на развлечения, кино и рестораны;
- Небольшие траты на спорт или хобби. На этом уровне вы не просто выживаете — жизнь обретает краски, а тревога за завтрашний день исчезает.
Шаг 3. Финансовая независимость (Financial Independence)
Это точка перелома. Пассивный доход от инвестиционного портфеля полностью покрывает 100% вашего текущего образа жизни со всеми привычными тратами, отпусками и покупками. Вам больше никогда в жизни не нужно работать ради денег. Любая дальнейшая деятельность становится вопросом исключительно вашего личного выбора и призвания.
Шаг 4. Финансовая свобода (Financial Freedom)
Текущий уровень жизни плюс возможность позволить себе две-три крупные вещи, о которых вы давно мечтали: дом мечты, регулярные путешествия первым классом, благотворительные проекты.
Шаг 5. Абсолютная финансовая свобода (Absolute Financial Freedom)
Уровень, при котором вы и ваша семья можете делать буквально все, что пожелаете, в любой точке планеты, без оглядки на ценники.
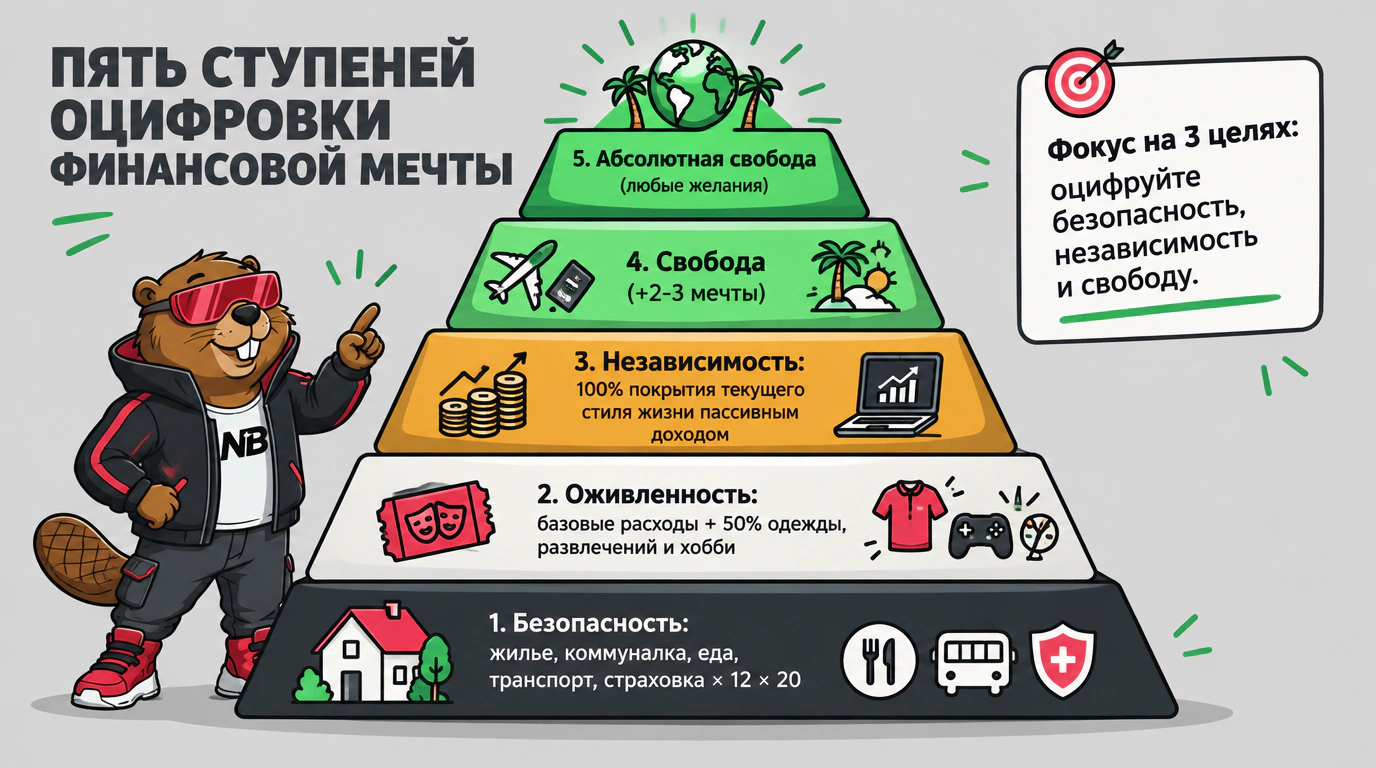
Не пытайтесь сразу штурмовать абсолютную свободу. Выберите три приоритетные ступени (например, Безопасность, Независимость и Свобода). Когда вы наглядно увидите, что базовая финансовая безопасность требует вполне реалистичной суммы накоплений, ваш мозг включится в активный поиск решений.
Типичные ошибки и подводные камни
Частая ошибка — начинать расчеты без точного знания собственных ежемесячных трат. Люди либо занижают базовые расходы, забывая про налоги и страховки, либо, наоборот, раздувают планку первого уровня до недостижимых высот, теряя мотивацию еще до старта.
Когда абстрактное желание становится точным числом на бумаге, оно перестает быть фантазией и превращается в инженерную задачу. Конкретная цель запускает внутреннюю дисциплину.
Чек-лист: расчет персональных ступеней мечты
- Выписать точные ежемесячные расходы на жилье, коммунальные услуги, питание и транспорт
- Рассчитать объем целевого капитала для уровня Финансовой безопасности
- Оценить ежемесячные затраты на уровень Финансовой оживленности
- Определить годовую стоимость 100% текущего стиля жизни для Финансовой независимости
- Выбрать три ключевые ступени и зафиксировать целевые суммы в личном финансовом плане