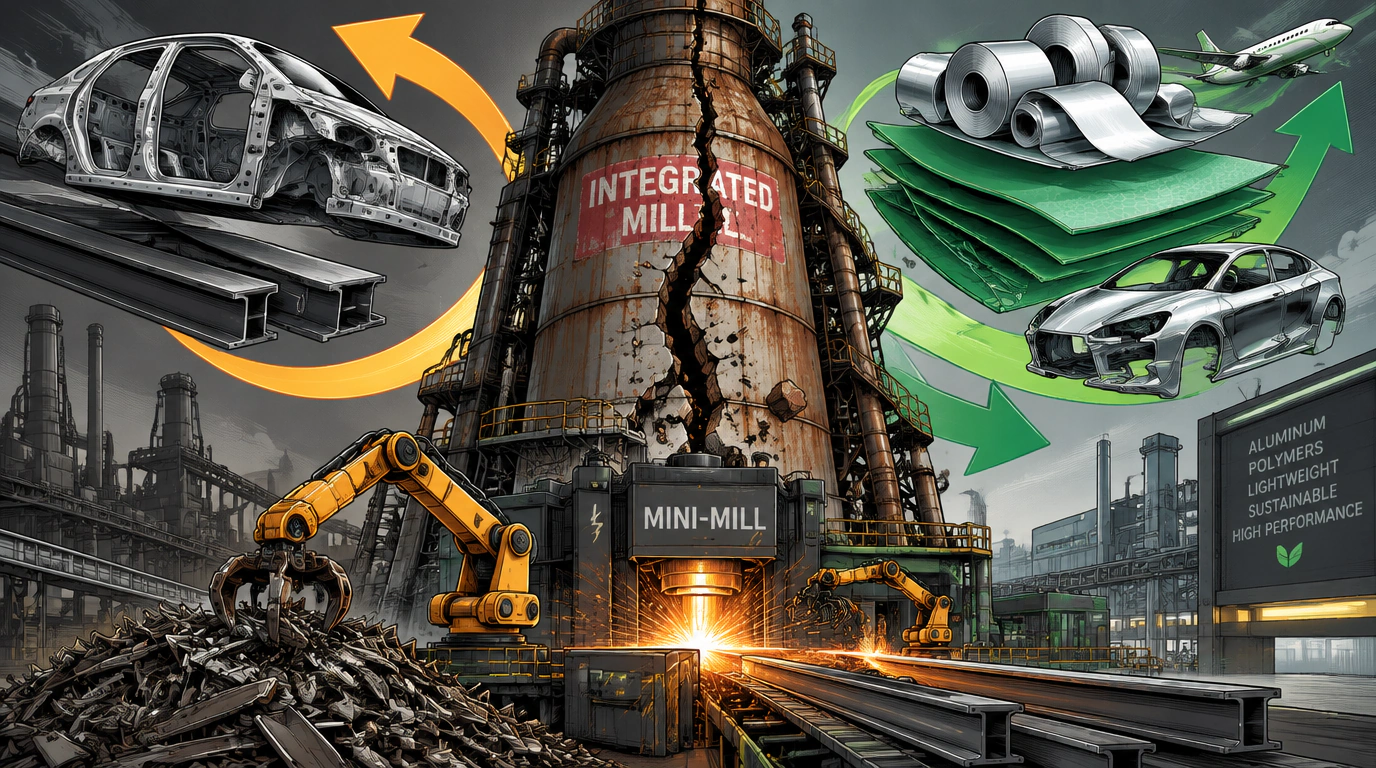
В середине XX века американская сталелитейная промышленность казалась воплощением несокрушимого индустриального величия. Монолитные заводы полного цикла простирались на километры, диктовали цены национальной экономике и обладали колоссальным весом в политике. Однако всего за три десятилетия эта несокрушимая твердыня потеряла более трех четвертей своей реальной рыночной капитализации. Катастрофа разразилась не из-за временного кризиса спроса, а в результате классической гроссмейстерской партии — разнонаправленной миграции ценности.
Исходная диспозиция рынка и слепота лидеров
В 1960 году все детали американских автомобилей, мостов, бытовой техники, холодильников и даже консервных банок производились исключительно из стали. Рыночная капитализация интегрированных металлургических комплексов США (таких как US Steel, Bethlehem Steel, Republic Steel) составляла гигантскую по тем временам сумму — порядка 55 миллиардов долларов. В отрасли трудилось более 450 000 рабочих.
Руководство сталелитейных гигантов исповедовало логику классического масштаба. Считалось, что колоссальные доменные печи, собственные железорудные карьеры и закрытые транспортные сети создают непреодолимый барьер для любого потенциального соперника. Металлургические бароны годами соревновались друг с другом, не обращая внимания на технологические изменения за пределами своих профсоюзных соглашений и консервативных инвестиционных планов.
Точка перелома: изменение приоритетов клиентов
К началу 1970-х годов единая и монолитная база потребителей стали раскололась на два самостоятельных лагеря с противоположными векторами приоритетов:
- Строительный сектор и простые металлоконструкции: для строителей ключевым приоритетом стало радикальное удешевление базового металлопроката (арматуры, балок, прутка). Требования к идеальной чистоте сплава были минимальными, а скорость и локальная доступность поставки вышли на первый план.
- Автомобилестроение, аэрокосмическая отрасль и упаковка: автоконцерны после нефтяного шока 1973 года столкнулись с жестким требованием снижения веса машин для топливной эффективности. Производителям напитков требовалась легкая, некорродирующая тара. Приоритетом стали снижение удельной массы, пластичность и антикоррозийная стойкость.
Интегрированные заводы полного цикла не смогли удовлетворить ни один из этих запросов: их гигантские домны были слишком дороги в эксплуатации для дешевого проката и слишком негибки для создания легких композитных сплавов.
Стратегический маневр победителя и роковые ошибки гигантов
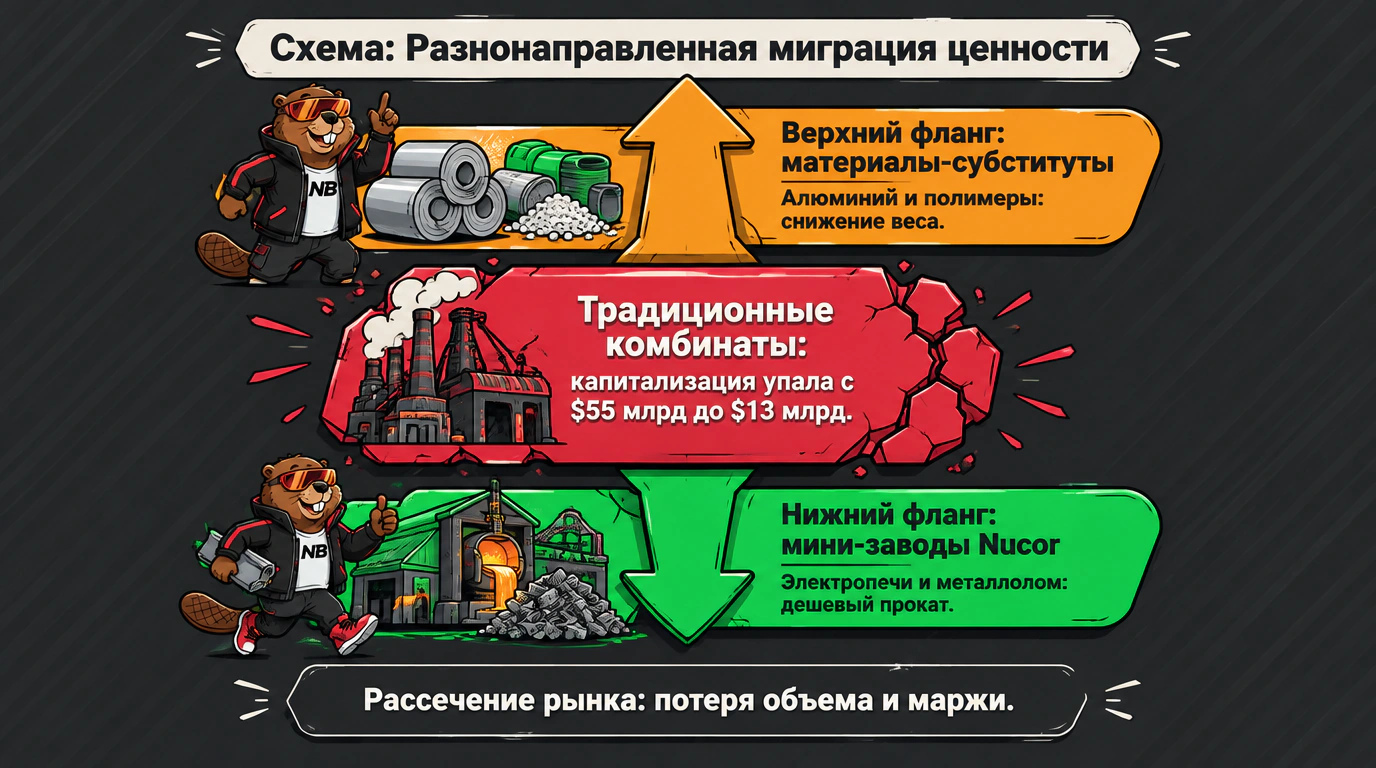
По сталелитейным гигантам был нанесен скоординированный двойной удар с двух флангов, где традиционные заводы потеряли оба рыночных сегмента:
- Нижний фланг (мини-заводы): на рынок вышли компактные мини-заводы нового типа, ярчайшим представителем которых стала компания Nucor. Вместо сверхдорогих доменных печей и кокса они использовали электрические дуговые печи и переплавляли доступный металлолом. Их капитальные затраты на тонну были в разы ниже, логистика — максимально приближена к потребителю, а производительность труда превосходила гигантов. Сталелитейные магнаты высокомерно пренебрегали мини-заводами, называя их «кустарными плавильщиками утиля», и добровольно уступили им рынок арматуры и балок.
- Верхний фланг (материалы-субституты): автомобильные заводы и упаковочная индустрия начали массово переходить на альтернативные материалы — алюминий, высокопрочный конструкционный пластик и полимеры. Стальные боссы отказывались верить, что пластмасса или «баночный» алюминий способны всерьез потеснить благородный металл, пока штамповочные цеха в Детройте окончательно не сменили матрицы.
Экономический результат миграции
Разнонаправленный отток разорвал традиционную модель надвое. Снизу высокомаржинальный объем отрезала Nucor, расширявшая сортамент вплоть до плоского проката, а сверху спрос вымывали химические и алюминиевые концерны.
К 1993 году совокупная капитализация выживших интегрированных заводов рухнула с $55 млрд до $13 млрд. Число рабочих мест в традиционной металлургии сократилось с 450 000 до 135 000 человек. Большинство прежних лидеров прошли через банкротство и ликвидацию, в то время как капитализация Nucor и инновационных химических производителей продемонстрировала многократный рост.
Угроза бизнес-модели редко приходит с одного направления. Разнонаправленная миграция рассекает рынок: дешевые нишевые игроки атакуют снизу, а технологические субституты отсекают маржинальную верхушку. Если бизнес ориентирован на усредненный продукт, он теряет и объемы, и маржу одновременно.