Проблема управляемости и предпосылки метода
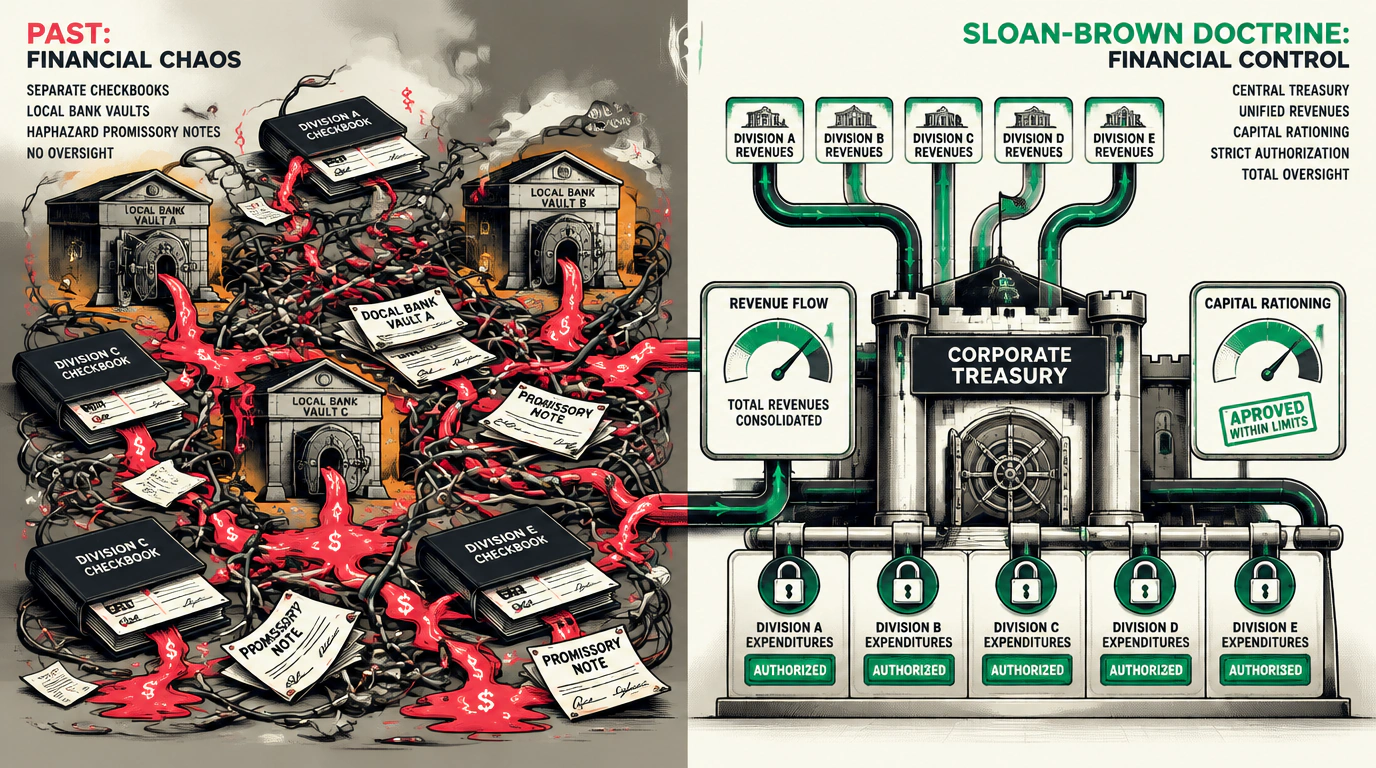
До реорганизации 1921 года в General Motors отсутствовала единая система финансового контроля. Заявки генеральных менеджеров подразделений на выделение денежных средств удовлетворялись центральным руководством без объективного экономического анализа и без сопоставления с имеющимися денежными резервами. Дивизионы открывали независимые банковские счета, брали ссуды и бесконтрольно направляли средства на закупку оборудования и материалов.
Такая финансовая вольница создавала смертельную угрозу для выживания корпорации. Во время спада 1920 года выяснилось, что материнская компания не располагает сведениями о совокупном объеме принятых обязательств, а свободный денежный поток иссяк. Для нового руководства во главе со Слоуном и вице-президентом по финансам Дональдсоном Брауном создание жесткой финансовой доктрины стало главным условием сохранения жизнеспособности General Motors.
Архитектура концепции и ключевые формулы
Реформа финансового управления разворачивалась в два последовательных этапа.
На первом этапе корпорация пресекла откровенный произвол дивизионов: были закрыты локальные кредитные линии, ликвидированы несогласованные банковские счета, а все денежные потоки переведены под прямое казначейское управление корпоративного центра. При этом Слоун сознательно сохранил за директорами заводов достаточную свободу оперативных расходов в пределах утвержденных смет.
На втором этапе была сформулирована развернутая финансовая доктрина, включившая шесть взаимосвязанных институтов:
- Контроль капиталовложений: Централизованная процедура авторизации инвестиций в основные фонды и новые заводы.
- Управление денежными потоками: Ежедневный казначейский мониторинг остатков на счетах и централизация выручки.
- Нормирование запасов: Лимиты на объем сырья и незавершенного производства на складах заводов.
- Контроль производственных графиков: Синхронизация работы конвейеров с динамикой дилерских продаж.
- Концепция стандартного объема производства: База долгосрочного ценообразования.
- Отчетность по возврату на инвестиции (ROI): Единый интегральный показатель эффективности.
| Финансовый контур | Механизм контроля GM | Зона ответственности |
|---|---|---|
| Капитальные расходы | Комитетские лимиты ассигнований | Финансовый комитет корпорации |
| Оборотный капитал | Нормативы оборачиваемости запасов | Директора дивизионов и казначейство |
| Ликвидность | Пулинг счетов и единый денежный пул | Корпоративное казначейство |
Механизм регулярного функционирования
Каждый проект капиталовложений свыше установленного минимального порога проходил через жесткий институциональный фильтр. Руководитель дивизиона готовил развернутое экономическое обоснование, в котором доказывал необходимость затрат и рассчитывал срок их окупаемости. Заявка направлялась на экспертизу финансовой службы штаб-квартиры, после чего выносилась на утверждение Финансового комитета.
Без письменного одобрения Финансового комитета ни один завод не имел права заключить строительный контракт или заказать партию станков. Это исключило фаворитизм и гарантировало направление капитала в наиболее рентабельные проекты.
Свобода дивизиона заканчивается там, где начинается распределение инвестиционного капитала. Капитал принадлежит всей корпорации, и право на его получение должно непрерывно доказываться будущей нормой прибыли.
Балансиры: защита от бюрократизации и диктата
Финансовая доктрина Слоуна не превращала директоров заводов в бесправных просителей. Чтобы регламенты не сковывали оперативную гибкость, дивизионам предоставлялись возобновляемые лимиты на текущий ремонт и модернизацию инструментария.
Финансисты центрального аппарата не вмешивались в технологию производства. Их задача заключалась в мониторинге финансовых отклонений: пока завод укладывался в утвержденные нормативы издержек и генерировал плановую рентабельность, операционный менеджмент обладал полной автономией.
Практический регламент внедрения
Для развертывания прозрачной системы финансового контроля в многопрофильной организации необходимы следующие действия:
Чек-лист внедрения финансовой доктрины
- Закрыть автономные кредитные линии подразделений и аккумулировать выручку на единых казначейских счетах
- Установить пороговые лимиты капитальных расходов, требующих обязательного утверждения инвестиционным комитетом
- Ввести сквозную форму финансово-экономического обоснования проектов с расчетом отдачи на капитал
- Утвердить жесткие нормативы складских запасов в днях производства для каждого операционного филиала
- Наладить ежемесячный сопоставительный аудит рентабельности всех бизнес-единиц по единой методике