Проблема управляемости и предпосылки метода
В крупной децентрализованной организации традиционная система оплаты труда, основанная на фиксированных окладах, неизбежно дает сбой. Если наемный управляющий получает стабильную зарплату вне зависимости от результатов бизнеса, у него пропадает стимул идти на обоснованный предпринимательский риск, сокращать скрытые издержки и бороться за общую капитализацию компании. Более того, линейные директора естественным образом замыкаются в границах своего подразделения: их интересует благополучие собственного завода, даже если его действия наносят ущерб соседним маркам корпорации.
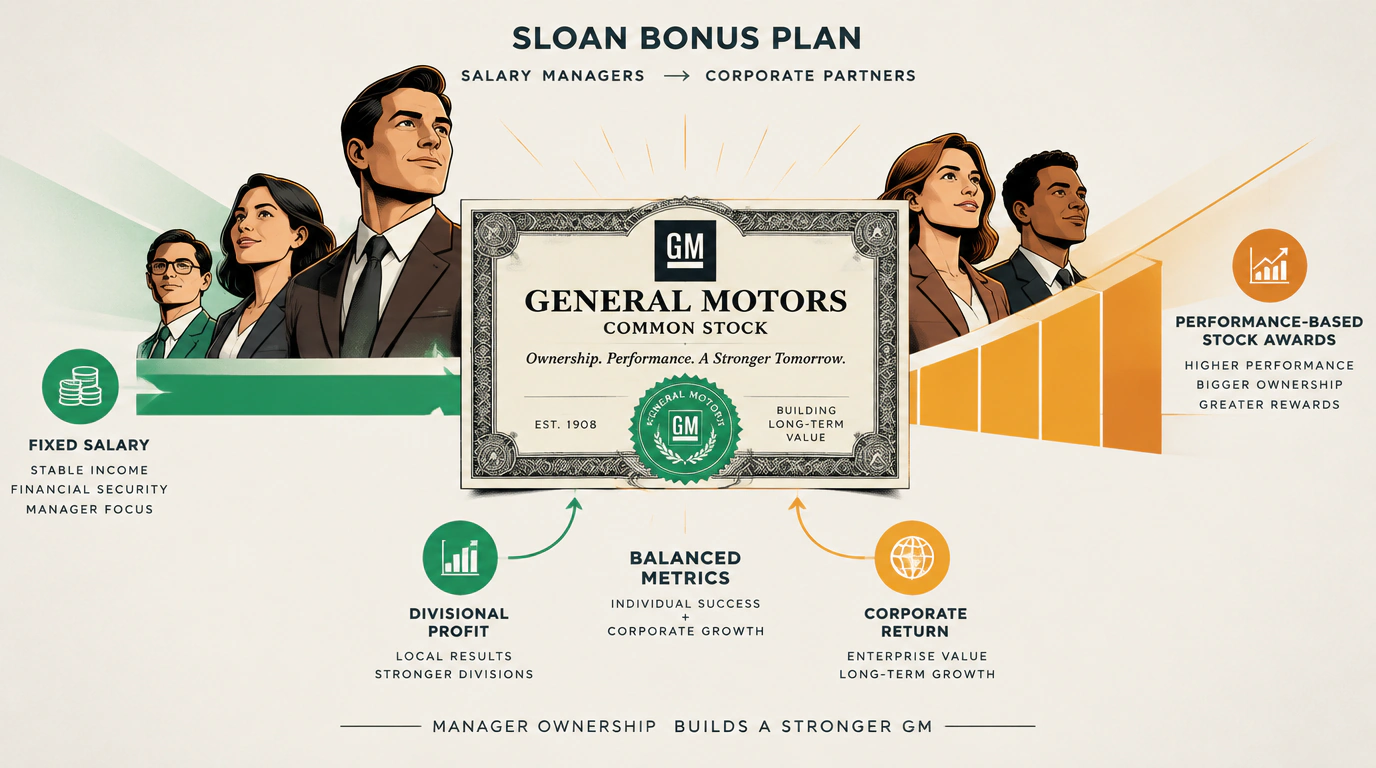
Для решения этой системной проблемы руководство General Motors еще в 1918 году разработало уникальный инструмент — Бонусный план (Bonus Plan). Альфред Слоун рассматривал его как органическое дополнение децентрализации: если децентрализация дает руководителю возможность проявить инициативу, то бонусный план вознаграждает его за выдающийся результат и превращает наемного менеджера в полноправного партнера-совладельца бизнеса.
Архитектура концепции и ключевые формулы
Бонусная система корпорации базировалась на трех фундаментальных принципах, остававшихся неизменными на протяжении десятилетий:
- Превращение ключевых менеджеров в совладельцев: Премии высшему и среднему звену выплачивались преимущественно обыкновенными акциями General Motors, а не денежными средствами. Руководитель становился крупным акционером, кровно заинтересованным в росте курсовой стоимости акций и выплате дивидендов.
- Двухфакторная привязка премии: Размер бонуса рассчитывался пропорционально личному вкладу управляющего в прибыль его подразделения и общему финансовому результату всей корпорации. Это заставляло директоров марок сотрудничать друг с другом ради совокупной чистой прибыли GM.
- Геометрическая прогрессия стимулов: По мере продвижения по служебной лестнице доля бонуса в совокупном доходе руководителя стремительно возрастала по сравнению с фиксированным окладом, превращаясь на высших должностях в основной источник личного благосостояния.
| Категория должности | Соотношение оклада и бонуса | Главная цель мотивации |
|---|---|---|
| Линейный руководитель | Преобладание стабильного оклада | Качественное исполнение производственных стандартов |
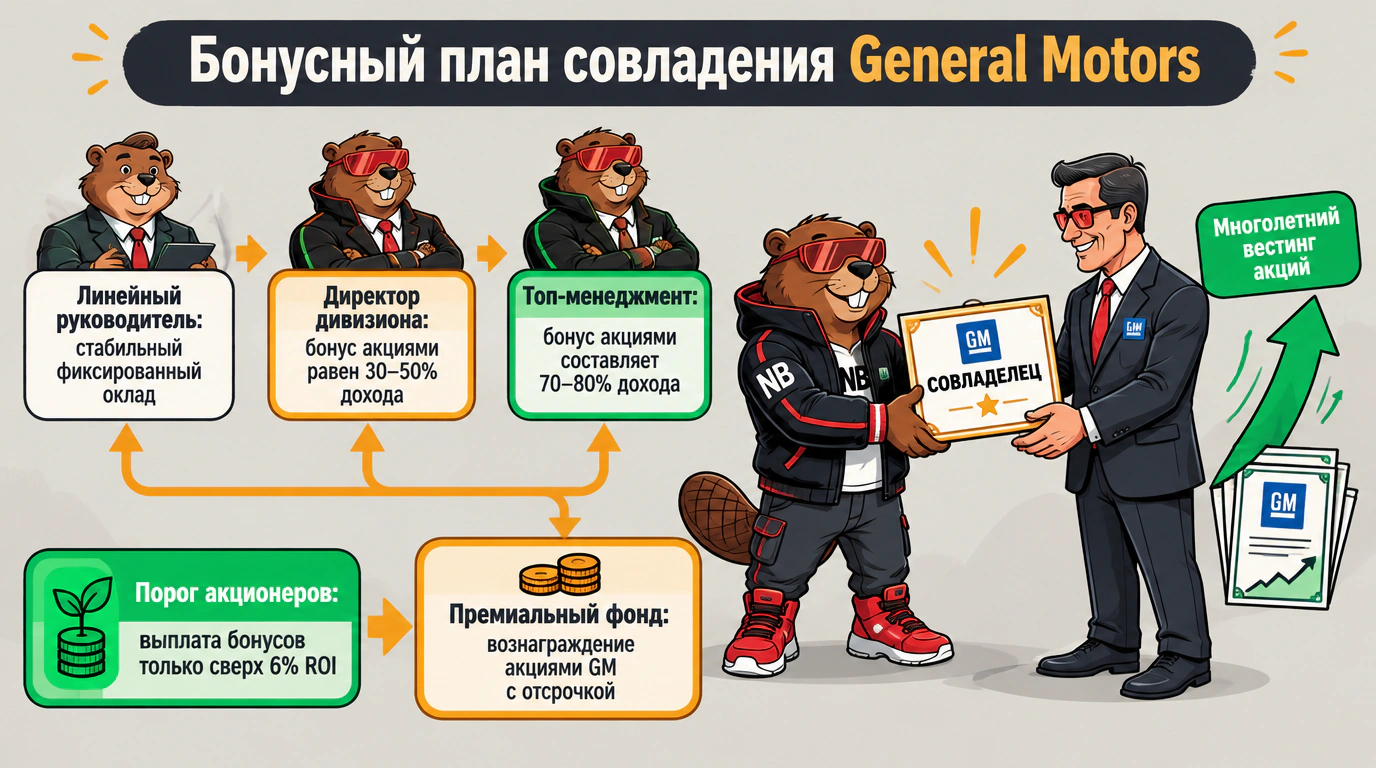
| Директор дивизиона | Оклад равен 30–50% общего дохода | Норма прибыли дивизиона и соблюдение стандартов затрат |
| Топ-менеджмент корпорации | Бонус составляет до 70–80% дохода | Совокупная норма прибыли GM и рост капитализации |
Механизм регулярного функционирования
Бонусный фонд формировался только после того, как корпорация обеспечивала акционерам нормативную доходность на капитал (не менее 6% на инвестиции). Лишь излишек сверхнормативной чистой прибыли частично направлялся в премиальный пул.
При этом бонус не являлся автоматической рентой или гарантированной долей в прибыли. Право на получение премии требовалось ежегодно доказывать реальными экономическими достижениями. Окончательное решение принимал независимый Комитет по бонусам и зарплате, состоявший из членов совета директоров, не занимавших операционных должностей в GM. Это исключало круговую поруку и субъективный фаворитизм.
Бонус акциями связывает личное богатство управляющего с рыночной судьбой предприятия. Менеджер, владеющий крупным пакетом акций компании, думает как долгосрочный собственник, а не как временный наемный служащий.
Балансиры: защита от бюрократизации и диктата
Чтобы бонусный план не стимулировал сиюминутную погоню за прибылью в ущерб будущему, акции GM передавались руководителям с условием поэтапного вступления в права (вестинга) в течение нескольких лет. Если менеджер уходил из компании или совершал грубые ошибки, нераспределенная часть опциона аннулировалась.
Практический регламент внедрения
Для развертывания эффективной партнерской системы мотивации менеджмента необходим следующий алгоритм:
Чек-лист внедрения бонусного плана совладения
- Обусловить формирование премиального фонда обязательным достижением минимальной нормы прибыли для акционеров
- Заместить денежные премии опционами или акциями компании с отсроченным графиком перехода прав собственности
- Увязать формулу бонуса одновременно с результатами филиала и совокупной прибылью компании
- Увеличивать удельный вес бонуса по отношению к окладу по мере роста уровня управленческой ответственности
- Передать аудит и утверждение премий независимому комитету, свободному от операционного конфликта интересов