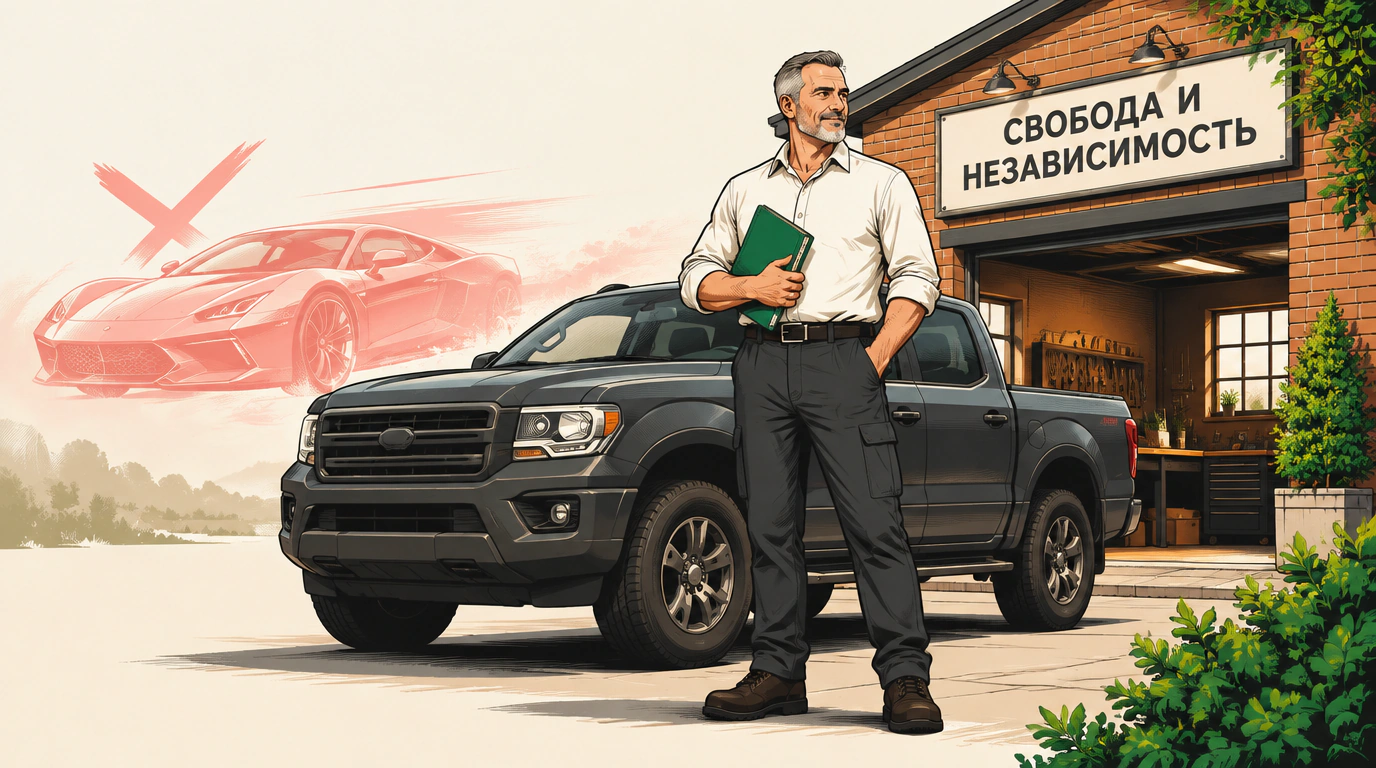
В общественном сознании образ миллионера прочно связан с атрибутами показной роскоши: дизайнерской одеждой, закрытыми клубами, спорткарами и особняками за миллионы долларов. Глянцевые медиа десятилетиями внушают, что быть богатым — значит тратить огромные суммы на поддержание статуса. В реальности этот стереотип переворачивает суть богатства с ног на голову. Тот, кто тратит сотни тысяч долларов на внешние эффекты, чаще всего просто обменивает потенциальный капитал на сиюминутное восхищение окружающих.
Настоящее богатство не бросается в глаза. Оно не шумит мотором нового спорткара и не выставляет напоказ бирки элитных брендов. Богатство измеряется не тем, сколько денег человек пропускает через руки каждый месяц, а тем, сколько чистых активов он сумел сохранить, защитить и заставить работать на свое будущее.
Эмпирическая основа
Многолетние исследования показывают устойчивый социально-демографический портрет человека, скопившего состояние от миллиона долларов и выше. Типичному представителю этой группы около 57 лет. Он женат, имеет в среднем троих детей и обеспечивает от 80% совокупного дохода домохозяйства. Подавляющее большинство таких людей — богачи в первом поколении: они не получали крупных наследств и создали капитал с нуля.
Вопреки стереотипам, они редко руководят хедж-фондами или технологическими гигантами. Чаще всего они владеют небольшими частными предприятиями в совершенно обыденных сферах: фирмы по укладке асфальта, газосварке, проведению аукционов, обработке сельхозугодий, стоянкам для трейлеров или торговле монетами. Это устойчивые бизнесы с низким уровнем внешней показухи, но стабильной отдачей.
Статистика демонстрирует выраженные финансовые ориентиры:
- Средняя стоимость жилья миллионера составляет около 320 000 долларов, а выплаты по ипотеке редко превышают треть стоимости дома.
- Реализуемый годовой доход составляет менее 7% от общего накопленного богатства. Миллионер живет на скромную долю своих средств, реинвестируя до 20% годового заработка обратно в ликвидные активы.
- 80% имеют высшее образование, а 18% — степень магистра, однако дипломы для них служат практическим инструментом, а не украшением.
Каждый из них обладает так называемым запасом «пошли вы все к черту» — объемом чистого капитала, позволяющим семье жить не менее десяти лет без работы.
Семь базовых черт состоятельных людей
Анализ поведения выявляет семь фундаментальных правил, объединяющих создателей капитала:
- Жизнь значительно скромнее своих средств. Расходы никогда не должны догонять рост доходов.
- Эффективное распределение времени, энергии и денег. Время тратится не на шопинг, а на управление инвестициями и контроль бюджета.
- Приоритет финансовой независимости над социальным статусом. Свобода решений ценится выше внешнего одобрения.
- Отсутствие материальной помощи от родителей. Капитал, созданный своими руками, формирует навыки управления риском.
- Воспитание экономической самостоятельности у детей. Взрослые дети миллионеров не сидят на субсидиях и обеспечивают себя сами.
- Мониторинг рыночной конъюнктуры. Умение видеть платежеспособный спрос и находить маржинальные ниши.
- Точный выбор профессии. Фокус на областях, где мастерство напрямую конвертируется в активы.
Механика накопления и практические выводы
Богатство — результат пожизненного следования дисциплине, планированию и бережливости. Ни высокий интеллект, ни дипломы элитных вузов, ни удача не удержат капитал при склонности к гиперпотреблению.
Два важнейших специалиста для состоятельного человека — его личный финансист и юрист. На консультациях по налогам, праву и инвестициям миллионеры никогда не экономят: цена ошибки здесь слишком высока. Настоящий капитал формируется в тишине регулярных накоплений, разумного выбора активов и жесткого контроля личных издержек.
Типичный миллионер — это дисциплинированный владелец скромного предприятия, который живет менее чем на 7% от своего капитала, инвестирует пятую часть дохода и обладает запасом прочности минимум на 10 лет полной автономии.