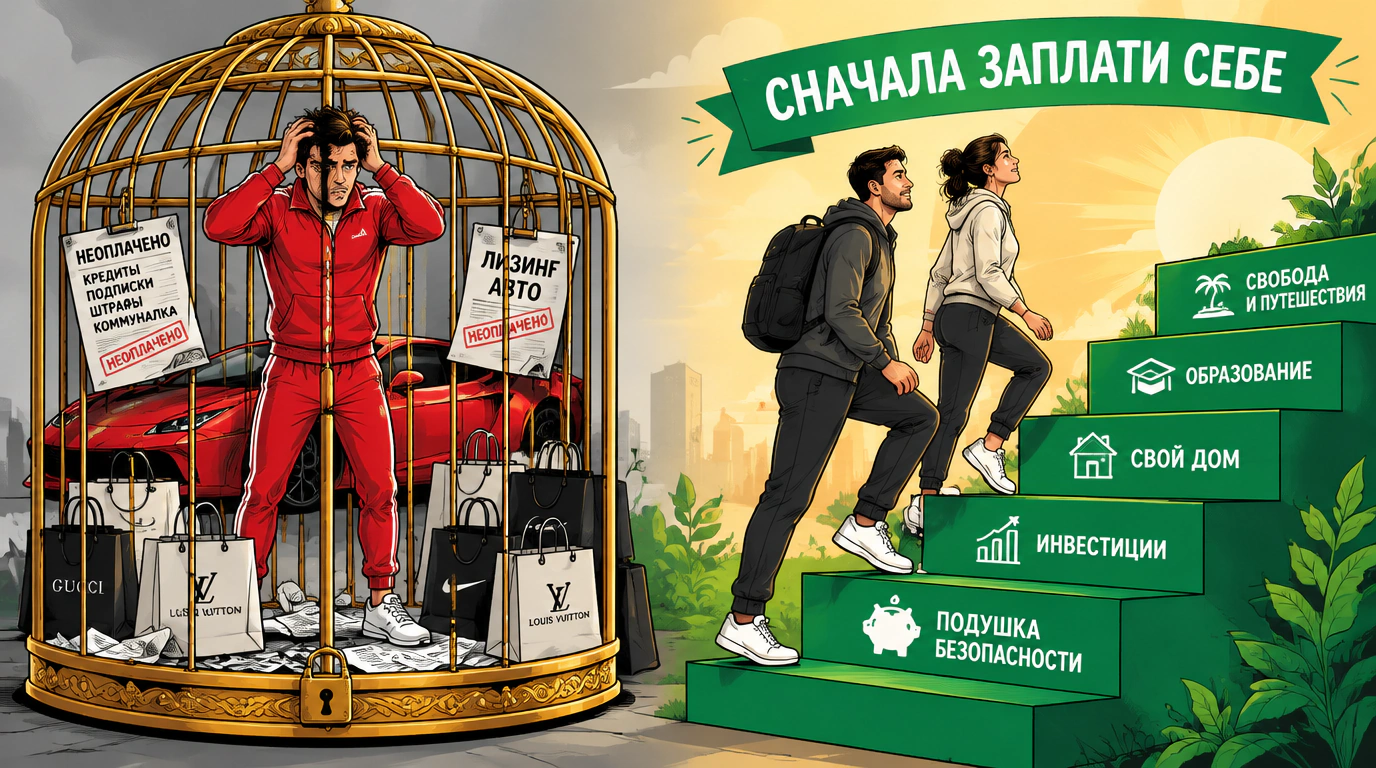
В современном обществе существует стойкое заблуждение: считается, что для решения всех материальных проблем достаточно выйти на высокий уровень заработка. Людям кажется, что доход в миллион долларов автоматически превращает человека в богача. Однако экономическая реальность беспощадна: если ваши расходы растут синхронно с доходами, вы остаетесь бедным человеком, сколько бы нулей ни стояло в вашей ведомости. Вы просто переходите на более дорогой уровень обслуживания своих долгов.
Гиперпотребление — это хроническая неспособность удержать заработанное. Человек с огромным заработком, но с привычкой тратить все подчистую, находится в куда более опасном положении, чем скромный служащий с умеренным доходом, откладывающий треть зарплаты. Высокие доходы могут прекратиться в любой момент, а непомерные финансовые обязательства и привычка к роскоши останутся.
Эмпирическая основа
Ярчайшей иллюстрацией этой ловушки служат профессиональные спортсмены и медийные знаменитости. Классический пример из исследований — элитный баскетболист с годовым контрактом в 5 миллионов долларов. В возрасте 30 лет, согласно формуле накопления богатства, его чистый капитал должен составлять не менее 15 миллионов долларов:
Каково же его реальное состояние? У большинства таких атлетов фактический капитал едва дотягивает до одного миллиона долларов. Получая колоссальные гонорары, они ведут образ жизни крайних гиперпотребителей: покупают суперкары, содержат раздутую свиту, оплачивают роскошные виллы и приобретают статусные ювелирные украшения. Формально на пике карьеры они считаются миллионерами, но по уровню устойчивости и долгосрочной защищенности они во много раз уступают любому среднему ОНБ. Стоит спортивной карьере завершиться или случиться травме, как вчерашний «богач» оказывается в долговой яме.
Истинные миллионеры демонстрируют противоположное поведение. Подавляющее большинство из них неукоснительно отвечают «да» на три ключевых вопроса семейной социологии:
- Были ли ваши родители бережливыми людьми?
- Бережливы ли вы сами?
- Можно ли сказать, что ваш супруг (супруга) еще более бережлив, чем вы?
Особое значение имеет третий вопрос. В семьях настоящих миллионеров жены, как правило, проявляют еще большую финансовую умеренность, чем мужья-предприниматели.
Механика накопления и скрытые ловушки
Бережливость — это не унылая экономия на спичках и не добровольная нищета. Это фундаментальный выбор в пользу независимости, а не демонстрации внешнего блеска.
Большинство миллионеров первого поколения ведут детальный бюджет и планируют структуру расходов на год вперед. Те немногие, кто не ведет регулярных гроссбухов, используют жесткое автоматическое правило: «сначала заплати себе». Получив доход, они немедленно направляют от 15 до 20% в инвестиционные активы и бизнес до того, как появится физическая возможность потратить эти деньги на потребление.
Когда у семьи есть четкий финансовый план, экономить на ненужных вещах становится психологически легко. Импульсивные траты исчезают, потому что каждый доллар имеет конкретное целевое назначение в общей архитектуре капитала.
Практические выводы для капитала
Никто не способен построить семейное состояние в первом поколении, если второй партнер в браке расточителен. Богатство создается только совместными усилиями и единомыслием.
Чтобы разорвать цепь гиперпотребления, необходимо перестать ориентироваться на потребительские стандарты своего окружения. Бережливость освобождает ресурс, который при регулярном инвестировании создает настоящую семейную крепость — капитал независимости.
Бережливость — основа любого крупного состояния. Человек с миллионным доходом, тратящий все на статус, остается финансово уязвимым заложником, тогда как бережливый ОНБ с умеренным заработком покупает себе полную свободу от внешних обстоятельств.