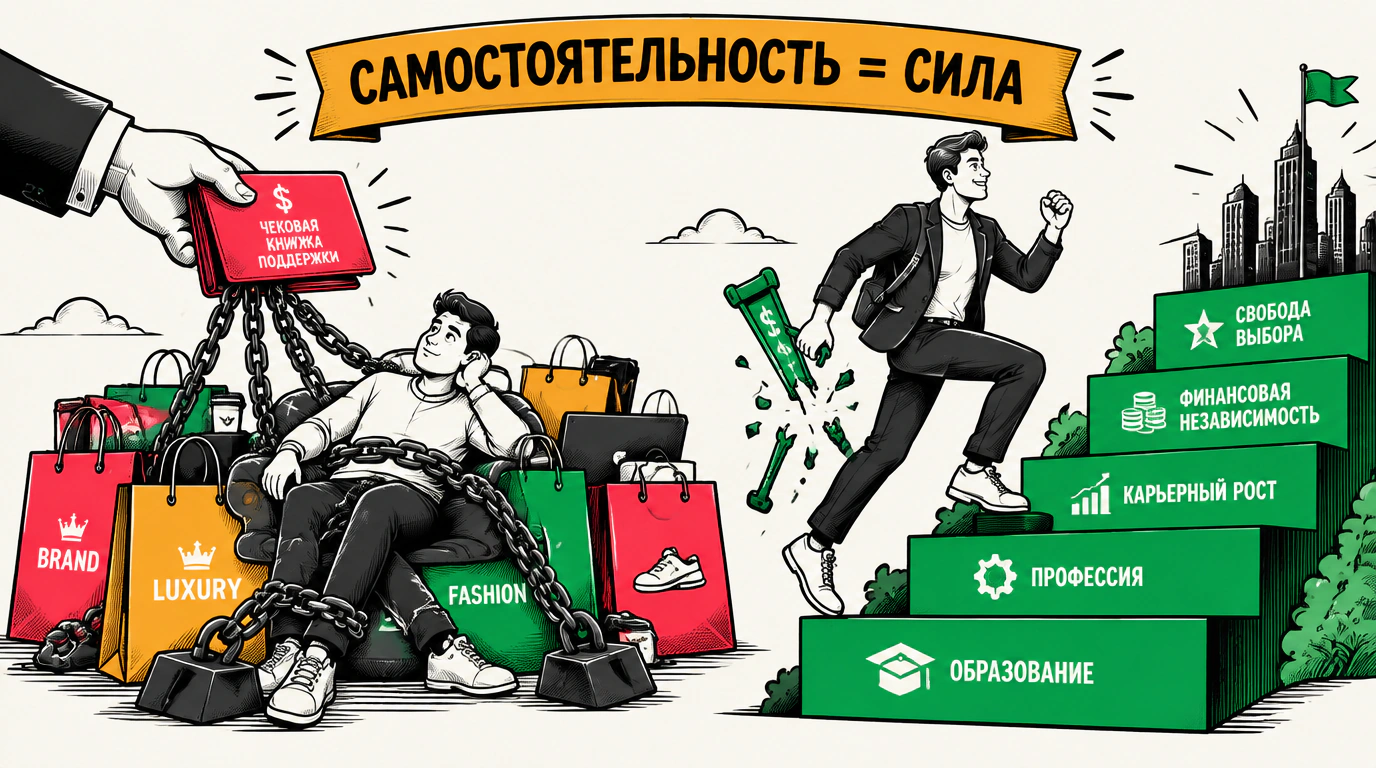
Любящие родители естественным образом стремятся облегчить путь своим детям. Достигнув материального успеха и накопив солидное состояние, они хотят избавить следующее поколение от тягот и лишений, через которые прошли сами в начале карьеры. Кажется вполне логичным подарить повзрослевшему сыну или дочери дорогую квартиру, оплатить статусную иномарку или регулярно подбрасывать крупные денежные суммы на покрытие бытовых расходов. В родительском воображении эти субсидии служат надежной стартовой площадкой. В реальной экономической жизни они действуют как финансовый яд.
Явление, которое социологи называют «синдромом экономической амбулаторной помощи», превращает потенциально способных молодых людей в зависимых экономических инвалидов, неспособных самостоятельно выжить в рыночной среде.
Эмпирическая основа
Многолетние исследования Стэнли и Данко зафиксировали жесткую, математически подтвержденную корреляцию:
- Чем больше регулярной финансовой помощи получают взрослые дети от своих состоятельных родителей, тем меньше чистого капитала они накапливают самостоятельно.
Дети богатых родителей крайне редко бывают бережливыми. Вырастая в обеспеченной среде и получая дипломы престижных вузов, они занимают высокое положение в обществе, которое навязывает соответствующий высокий стандарт потребления: брендовую одежду, дорогой досуг, элитное жилье. Но в отличие от родителей-предпринимателей, десятилетиями оттачивавших навыки сбережения и жесткого учета затрат, их дети просто копируют внешнюю сторону потребления. В итоге при солидных окладах они зарабатывают меньше, чем тратят, и постоянно обращаются к родительскому кошельку.
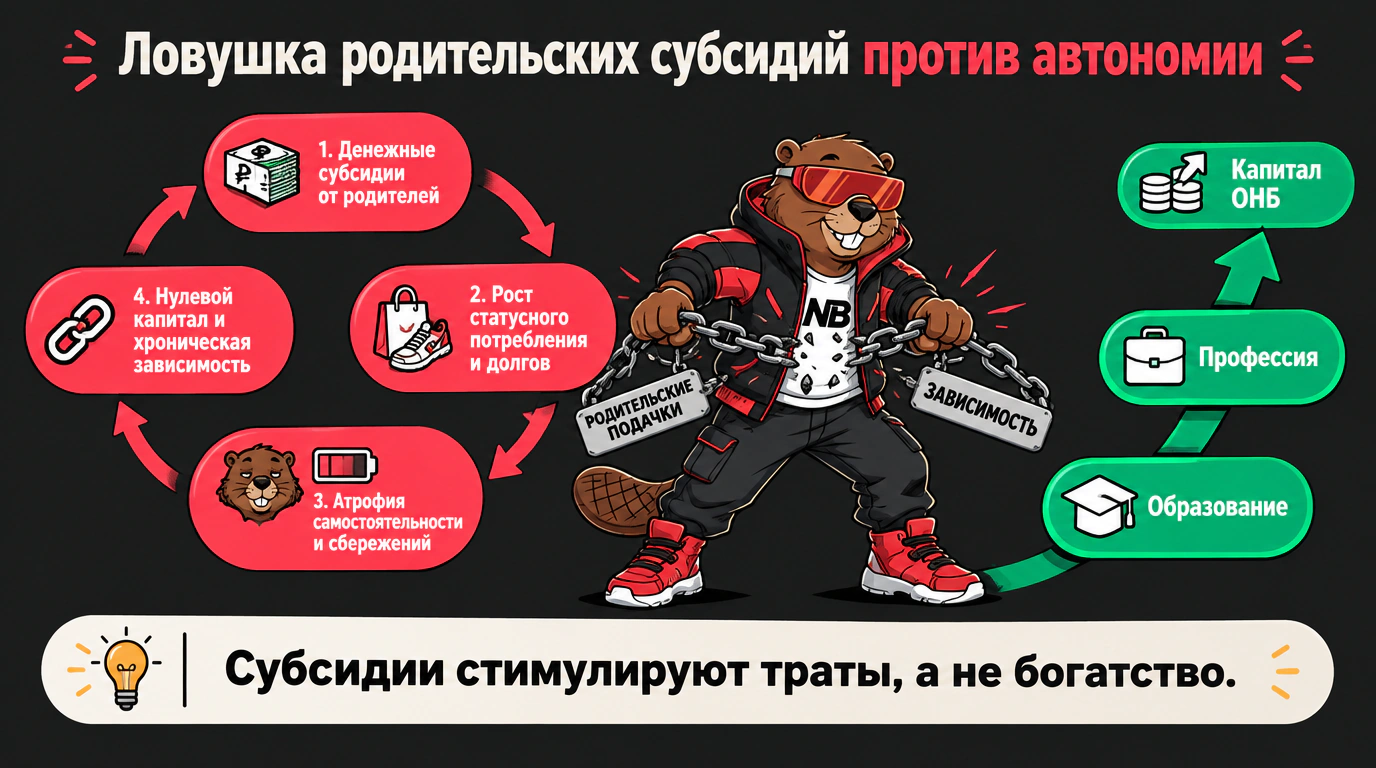
Исследования выявили четыре деструктивных последствия постоянной родительской помощи:
- Субсидии стимулируют потребление, а не инвестиции. Более 90% подаренных денег взрослые дети спускают на статусные покупки, поездки и улучшение быта, и лишь мизерная доля идет в реальные активы.
- Стирается психологическая грань между собственным заработком и чужими деньгами. Молодой человек начинает воспринимать родительский капитал как свой законный резерв и теряет мотивацию зарабатывать больше.
- Резко возрастает склонность к кредитам. Дети привыкают к высокому уровню жизни и при малейшей задержке родительских траншей берут непосильные потребительские займы.
- Атрофируется способность к самостоятельному накоплению. Получатели субсидий в 3–4 раза реже формируют собственный инвестиционный портфель, чем их сверстники, рассчитывающие исключительно на себя.
Механика накопления и скрытые ловушки
Главная опасность «экономической амбулаторной помощи» лежит в сфере психологии. Чтобы добиться успеха в бизнесе или карьере, человеку необходима готовность идти на разумный риск и преодолевать неизбежные неудачи. Для риска требуется внутренняя смелость и стрессоустойчивость.
Но смелость невозможно развить в стерильной среде, где любые ошибки, долги и провалы немедленно компенсируются родительским чеком. Регулярные подачки лишают человека здорового чувства опасности и убивают деловую хватку. Взрослый ребенок остается психологическим подростком, уверенным, что в любой сложной ситуации родители придут на помощь.
Статистика показывает: самые богатые, уверенные в себе и успешные дети состоятельных родителей — это те, кто после окончания университета не получил от родителей ни цента на повседневные расходы.
Практические выводы для капитала
Если вы хотите видеть своих детей преуспевающими и богатыми, перестаньте субсидировать их быт. Оплатите им качественное образование, помогите получить востребованную профессию, но предоставьте им право самостоятельно платить за свои квартиры, машины и рестораны. Только необходимость обеспечивать себя своими силами рождает бережливость, самодисциплину и настоящий характер победителя.
Регулярная материальная помощь взрослым детям стимулирует потребление, убивает деловую смелость и делает человека неспособным к самостоятельному накоплению капитала. Лучшая помощь — качественное образование и полная финансовая автономия.