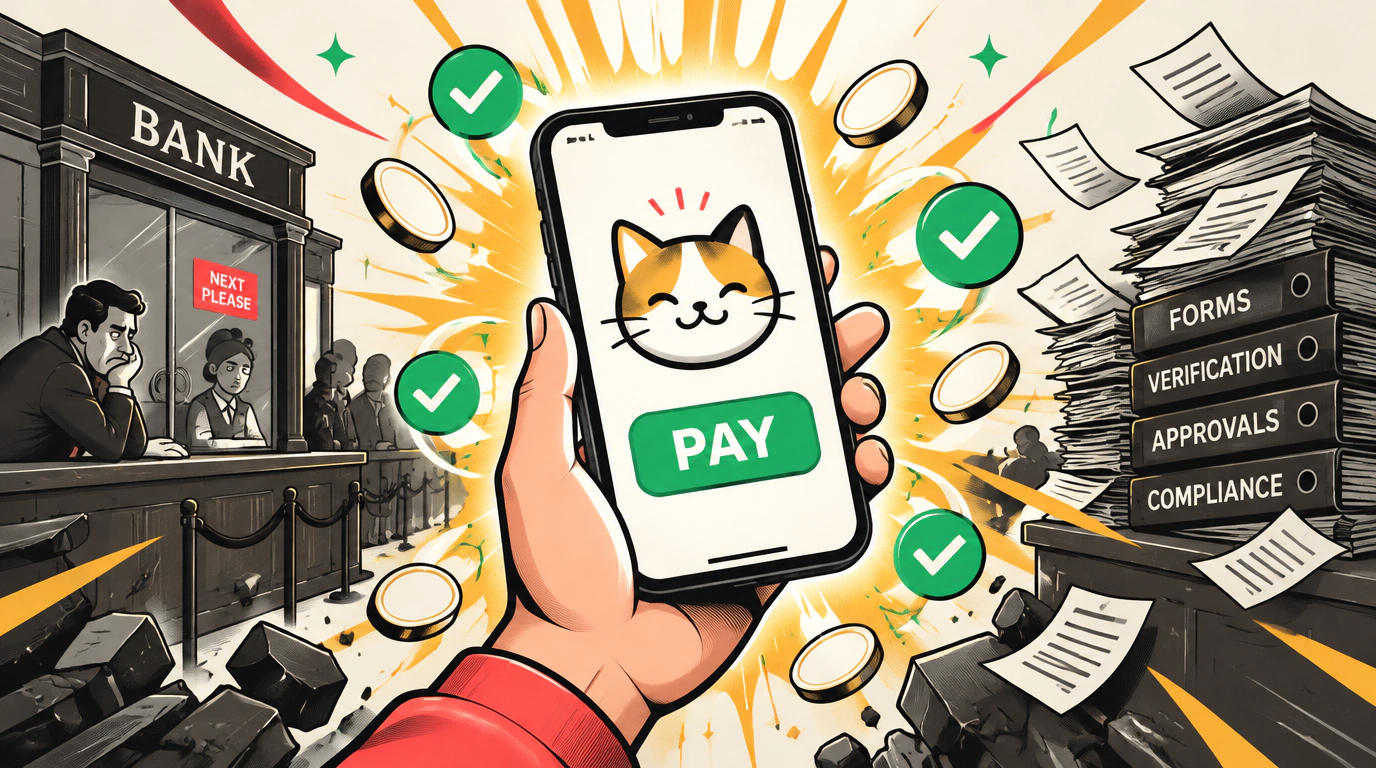
Классический розничный банкинг десятилетиями строился на тотальном игнорировании комфорта потребителя. Чтобы открыть базовый счет или получить кредитную карту, человеку приходилось отпрашиваться с работы, стоять в душных отделениях, терпеть раздражение кассиров и ставить шестьдесят подписей на шестидесяти страницах юридического текста. Банки создавались под диктовку консервативных юристов и бухгалтеров, для которых безопасность процедур и соблюдение формальностей стояли неизмеримо выше клиентского опыта. Клиент воспринимался как проситель, обязанный подстраиваться под архаичный банковский график.
После национализации ПриватБанка топ-команда разработчиков и менеджеров оказалась перед выбором: уйти в западные корпорации на комфортные позиции «винтиков» или рискнуть и построить финтех нового поколения с нуля. Так родилась компания Fintech Band и концепция monobank — первого в стране мобильного банка без единого физического отделения, развернутого в партнерстве с Universal Bank.
Переосмысление банкинга: mobile-first и культура no bullshit
Стартовое ограничение — полное отсутствие физической инфраструктуры — было превращено в ключевое конкурентное преимущество. Вместо колоссальных затрат на аренду помещений, зарплаты операционистов и инкассацию ресурсы были направлены на идеальную шлифовку цифрового продукта. В основу легла корпоративная культура no bullshit: абсолютный приоритет сути над внешней формой, выжигание бюрократии и фокус на продуктовых метриках.
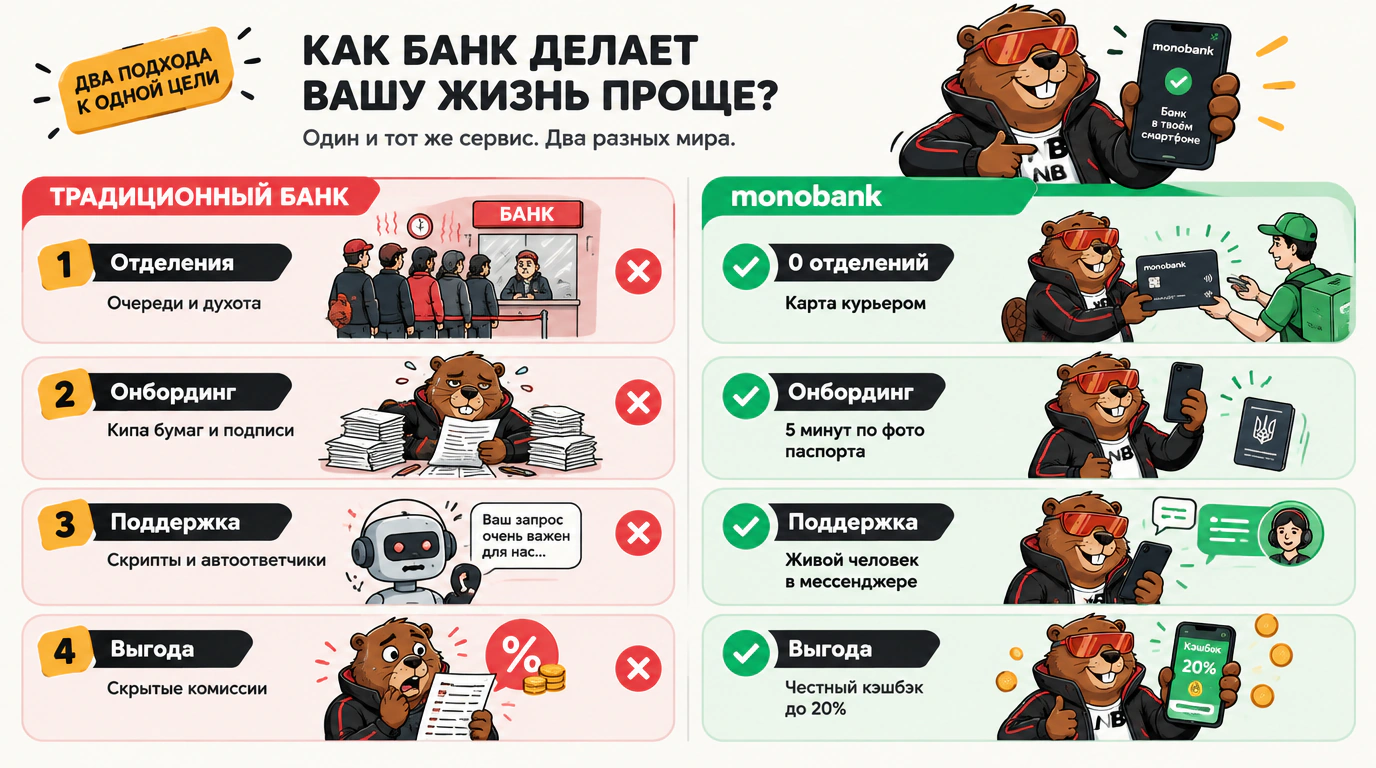
- Радикальная ликвидация клиентской боли. Команда провела аудит всех типовых банковских процедур и безжалостно вычистила 90% бессмысленных согласований. Если консервативный юрист заявляет, что клиенту необходимо расписаться 60 раз, предприниматель задает жесткий вопрос: «Зачем? Давайте разберем каждую строчку». В результате многостраничные договоры сжались до лаконичных экранных соглашений, а получение карты стало возможным за несколько минут через фотографию паспорта в приложении.
- Интерфейс как виральный маркетинг. Продукт был упакован с элементами геймификации: маскот-кот, система наград за ежедневные траты, честный кешбэк живыми деньгами до 20% и перевод средств между пользователями встряхиванием смартфона. То, что традиционные банки считали детской несерьезностью, вызвало взрывной органический охват в социальных сетях: клиенты сами хвастались приложением и приводили друзей.
- Человеческая поддержка в мессенджерах. Вместо мучительного телефонного автоответчика с бесконечным меню «нажмите один, нажмите два» monobank перенес общение в привычные мессенджеры (Telegram, Viber). Операторам запретили отвечать заученными бездушными скриптами — поддержка заговорила простым, живым человеческим языком без канцелярщины.
Чему меня это научило
- Суть первична, форма вторична. В растущем бизнесе нельзя допускать «несуттевых» людей — менеджеров, у которых соблюдение процедур доминирует над конечным бизнес-результатом. Юристы и бухгалтеры обязаны помогать бизнесу развивать продукт, а не блокировать инициативы ради перестраховки.
- Идеальный сервис — когда поддержка не нужна. Главная метрика качества IT-продукта — не скорость ответа оператора, а отсутствие технических сбоев и двусмысленностей в интерфейсе. Если приложение работает безупречно и интуитивно, у клиента не возникает повода обращаться в службу поддержки.
- Динамика бюджета по окупаемости. Жесткое годовое планирование бюджетов парализует компанию. Решения должны приниматься на основе возврата инвестиций (ROI). Если обнаружен эффективный маркетинговый канал с низкой стоимостью привлечения клиента, финансирование увеличивается за 10 минут, минуя многонедельные комитеты.
Результат продуктовой революции
За счет бескомпромиссного упрощения продукта и ставки на mobile-only monobank за рекордные сроки преодолел отметку в 1 000 000 активных клиентов без открытия единого классического отделения.
| Что сработало | Что категорически нельзя повторять |
|---|---|
| Полный отказ от отделений и перенос всех сервисов в удобный смартфон | Защита громоздких регламентов и требований десятков подписей ради мнимой безопасности |
| Поддержка в Telegram и Viber живым языком без роботизированных скриптов | Удержание клиентов через навязывание скрытых комиссий и сложного юридического текста |
| Геймификация, честный кешбэк и виральная реферальная программа | Замораживание маркетинговых бюджетов в жестких годовых рамках без оглядки на ROI |
| Культура no bullshit: приоритет клиентского пути над внутренней бюрократией | Раздувание штата менеджеров, у которых соблюдение формы важнее решения проблемы |