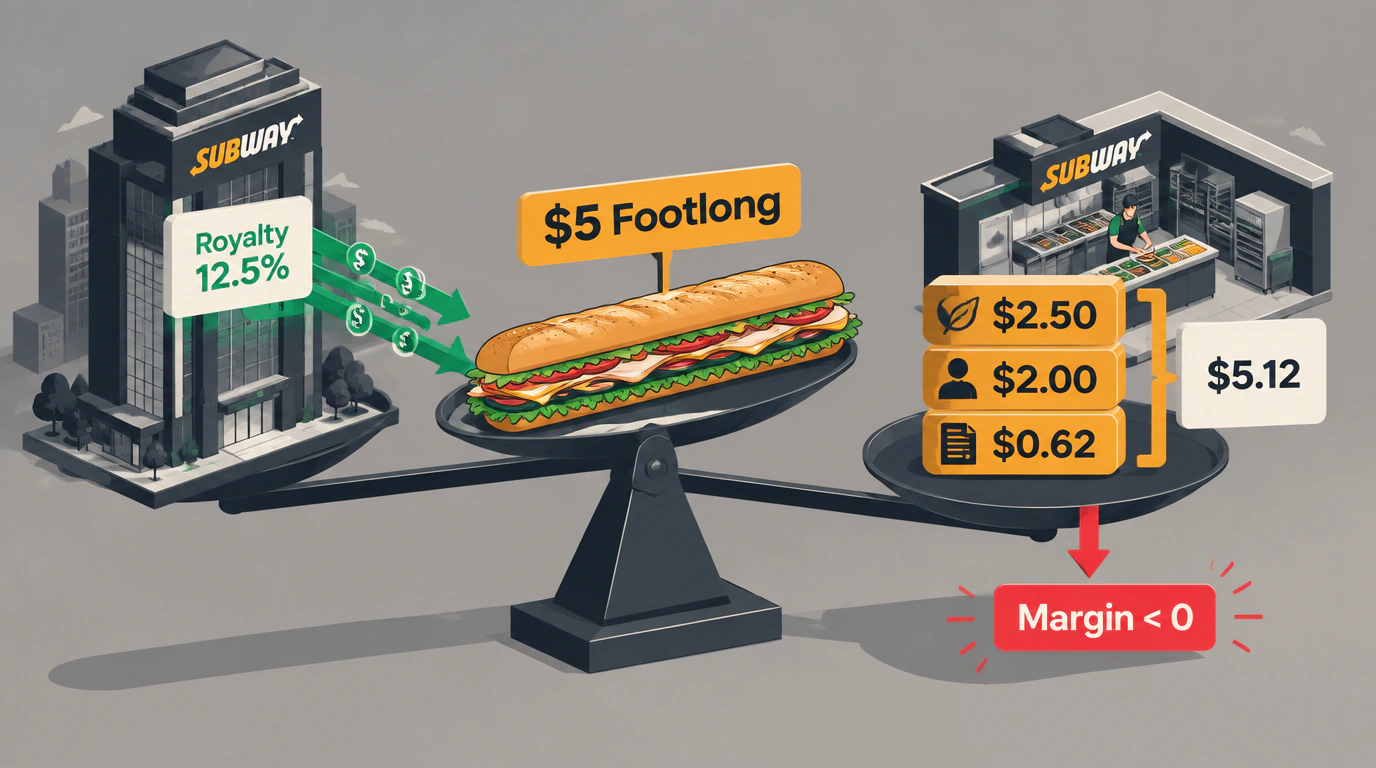

Маркетинговые кампании со сверхнизкими ценами способны творить чудеса с точки зрения узнаваемости бренда и притока новых клиентов. Однако за блестящими отчетами маркетологов о взрывном росте оборота нередко скрывается глубокий кризис операционной юнит-экономики. Аналитик Нил Патель разобрал классический кейс глобальной сети фастфуда Subway, наглядно демонстрирующий системный конфликт интересов между управляющей компанией и ее франчайзинговыми партнерами.
В 2008 году, отвечая на потребительскую неуверенность времен финансового кризиса, сеть запустила знаменитую акцию «$5 Footlong» — продажу 30-сантиметрового сэндвича по фиксированной цене в пять долларов. Промо-акция с запоминающимся слоганом стала культурным феноменом и привлекла миллионы посетителей. Корпоративная выручка штаб-квартиры взлетела, но для тысяч владельцев отдельных ресторанов инициатива обернулась катастрофой.
Конфликт стимулов: роялти с оборота против чистой прибыли
Причина противоречия заложена в самой финансовой модели франшизы Subway. Сеть является полностью партнерской: компания практически не владела собственными корпоративными ресторанами, получая доход исключительно за счет отчислений:
- 8% составляет фиксированное роялти с валовой выручки (Gross Sales);
- 4,5% — обязательный взнос точки в национальный рекламный фонд;
- Суммарно 12,5% от каждого входящего доллара автоматически уходит головной компании еще до того, как предприниматель оплатит продукты, аренду и работу персонала.
Для корпоративного офиса любая акция, разгоняющая физический объем продаж, безусловно выгодна. Чем больше сэндвичей продано, тем выше долларовый объем роялти, даже если цена упала вдвое. Но владелец конкретной кухни живет по законам операционной маржинальности, а не валового оборота.
При цене сэндвича в $5 головная компания гарантированно забирала ~$0,62 с каждой продажи. Франчайзи же оставался один на один с растущей себестоимостью ингредиентов, арендой и зарплатным фондом.
Как инфляция превратила хит в генератор убытков
В первые годы запуска акция работала относительно стабильно благодаря дешевым оптовым закупкам сырья. Однако с течением времени экономическая конъюнктура изменилась:
- Себестоимость продуктов (мяса, сыра, овощей и хлеба) выросла с первоначальных $1,50 до $2,50–$3,00 на сэндвич;
- Почасовая оплата труда работников кухни и администраторов, а также коммунальные платежи и налоги добавили еще $1,50–$2,00 расходов в расчете на одну позицию;
- В итоге чистая себестоимость производства пятидолларового сабвея вплотную приблизилась к его розничной цене или превысила ее.
Владельцы точек в крупных городах с высокой арендной ставкой (например, в Нью-Йорке или Сан-Франциско) терпели прямые убытки с каждого пробитого чека. Ситуацию усугубляла стратегия плотного покрытия: корпорация открывала новые рестораны буквально через дорогу от существующих партнеров, каннибализируя трафик.
В 2017–2018 годах терпение партнеров лопнуло. Более 400 владельцев франшиз объединились и подали официальную петицию руководству компании, потребовав прекратить акцию или компенсировать потери. Сеть была вынуждена пойти на уступки и предоставить ресторанам право добровольно выходить из общенациональных дисконтных промо-программ.
Уроки для электронной коммерции и маркетплейсов
Кейс Subway выходит далеко за рамки ресторанного бизнеса. С аналогичным конфликтом стимулов сегодня сталкиваются сотни тысяч продавцов на современных маркетплейсах.
Когда платформа принудительно включает селлеров в авто-акции с глубокими скидками (до 30–50%), она преследует ту же цель, что и головной офис франчайзера: разогнать валовый GMV (общий объем оборота товаров) и собрать максимальную комиссию с площадки. Для селлера же сжатие цены ниже себестоимости логистики и закупки оборачивается кассовым разрывом и банкротством.
Бизнесу необходимо помнить: масштабный дисконт оправдан только как краткосрочный инструмент привлечения аудитории (Loss Leader), если за ним выстроена цепочка допродаж высокомаржинальных сопутствующих товаров. Попытка сделать убыточный флагман основой долгосрочного позиционирования неминуемо разрушает партнерскую сеть.