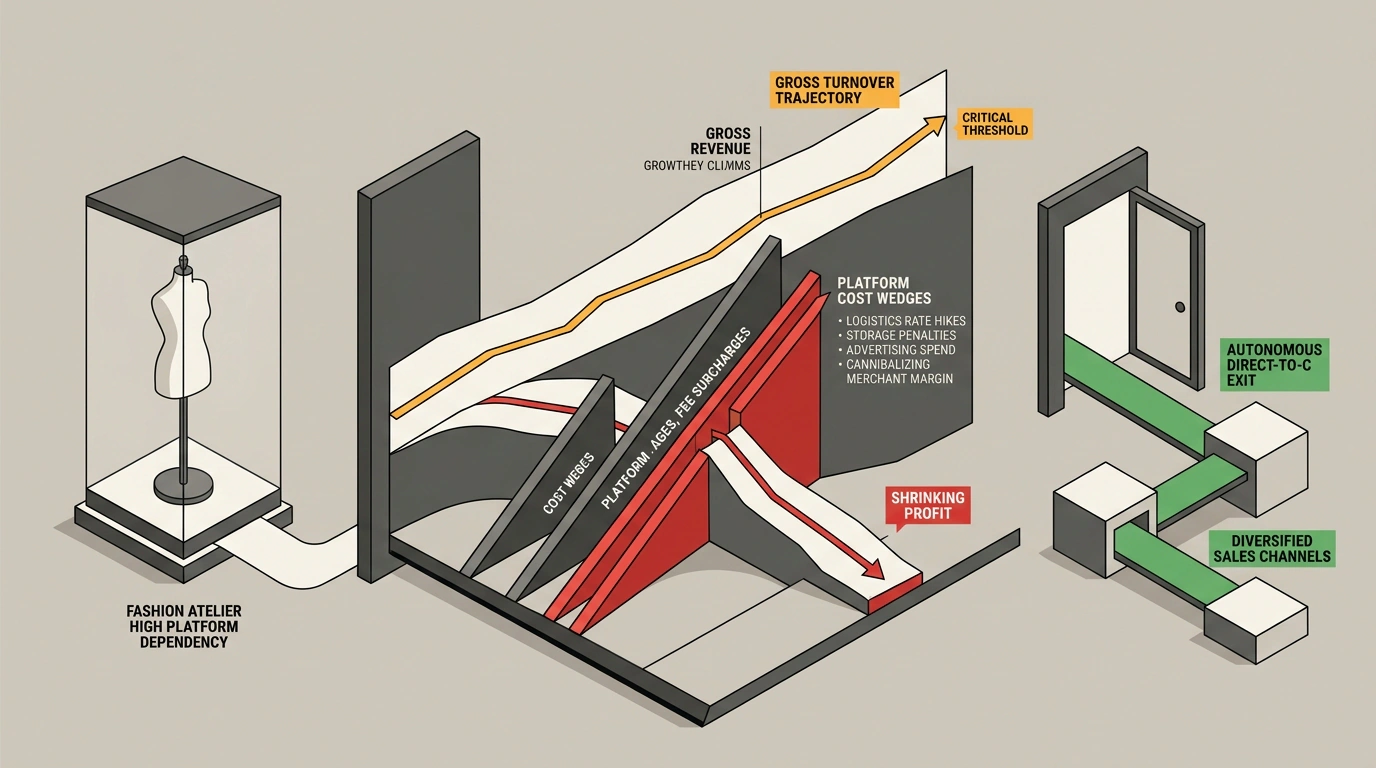
Многие предприниматели в сфере электронной коммерции до сих пор оценивают успешность своего бизнеса исключительно по графику валовой выручки. Если объем продаж растет от месяца к месяцу, кажется, что бизнес развивается по восходящей траектории. Однако аналитика первых восьми месяцев 2026 года демонстрирует опасную иллюзию этой метрики: рынок маркетплейсов вошел в фазу жестких «ножниц рентабельности», когда оборот компании стремительно увеличивается, а реальная чистая прибыль сжимается вплоть до полного обнуления. За январь–август число продавцов, закрывших магазины на ведущих платформах, подскочило на 33% по сравнению с аналогичным периодом прошлого года. При этом совокупный оборот исследованных селлеров вырос на 55%, но чистая прибыль прибавила скромные 14%, а средняя рентабельность просела с 26% до тревожных 19%.
Ценовые клещи: куда исчезает доходность селлера
Главная причина массового ухода предпринимателей — взрывной рост совокупной платформенной нагрузки. По данным исследования сервиса финансового учета «Финансист», если в начале 2025 года маркетплейсы забирали в виде различных удержаний около 20% от цены товара, то к августу 2026 года эта цифра взлетела до 42% выручки.
В эту долю входят не только прямые комиссии категорий, но и скрытые издержки, которые многие начинающие селлеры не учитывают при первоначальном планировании:
- Регулярная индексация тарифов на базовую магистральную и курьерскую логистику;
- Платная приемка коробов и паллет в периоды пиковой загрузки распределительных центров;
- Повышенные тарифы на сверхнормативное хранение остатков с низкой оборачиваемостью;
- Обязательные расходы на обратную доставку невыкупленных товаров;
- Неизбежные затраты на внутреннюю авторекламу: доля рекламных расходов (ДРР) в конкурентных нишах достигает 15–20% от чека, без чего карточка мгновенно вымывается из зоны видимости покупателей.
Эпоха, когда стремительный рост покупательской аудитории на маркетплейсах прощал селлерам любые ошибки в ценообразовании, окончательно завершилась. Сегодня каждый неверно рассчитанный рубль в логистическом плече напрямую вычитается из чистой прибыли владельца магазина.
Ловушка моноканала для локальных fashion-брендов
Наиболее острая кризисная ситуация сложилась в сегменте российской одежды и обуви. У большинства небольших и средних отечественных fashion-марок продажи через Wildberries и Ozon генерируют от 70% до 90% всей годовой выручки.
Собственные интернет-магазины брендов фактически превратились в декоративные витрины. Потребитель заходит на красивый сайт марки, выбирает модель, но оформлять заказ идет на маркетплейс, привлеченный бесплатной примеркой в соседнем подъезде, удобной постоплатой и скидкой по СПП.
В результате бренд оказывается в ситуации критической монозависимости. У бизнеса нет прямого контакта с покупателями — ни номеров телефонов, ни адресов электронной почты. Площадка полностью контролирует правила доступа к аудитории. Стоит маркетплейсу изменить алгоритм ранжирования, поднять коэффициент логистики или заблокировать кабинет из-за спорной претензии, как производитель с десятками сотрудников и производственными цехами в один день лишается операционного денежного потока. Дополнительное давление оказывает низкий процент выкупа в одежде (30–40%), из-за чего товар может неделями путешествовать по складам, накапливая плату за логистику.
Стратегия диверсификации и защита независимости
Чтобы не оказаться заложником чужой инфраструктуры, устойчивые бренды переходят к активной стратегии омниканальности:
- Развитие D2C-воронки (Direct-to-Consumer): каждая посылка на маркетплейсе должна содержать фирменный вкладыш с QR-кодом, мотивирующим покупателя перейти в экосистему бренда — Telegram-бот, закрытый клуб распродаж или сервис регистрации расширенной гарантии;
- Эксклюзивное предложение на собственном сайте: предоставление на личной витрине уникальных капсульных коллекций, персонализации или подарочной упаковки, недоступной на маркетплейсах;
- Выход в независимый ритейл: партнерство с региональными мультибрендовыми шоурумами, универмагами и корпоративными B2B-заказчиками;
- Бескомпромиссная чистка матрицы: еженедельный аудит юнит-экономики каждого артикула. Позиции, чья чистая рентабельность после вычета всех логистических и рекламных расходов падает ниже 12–15%, должны безжалостно сниматься с производства.