
Ты наверняка видел эту классическую ловушку селлера: карточка взлетела в топ, заказы сыплются десятками в день, на складе остаётся товара на три дня, а свободных денег на закупку следующей партии просто нет. Выручка крутится внутри маркетплейса, но вывести её мгновенно невозможно из-за холдов и отсрочек выплат.
Бизнес попадает в так называемый кассовый разрыв роста. Допустим, ты держишь стабильный оборот в 1 миллион рублей в месяц и вынимаешь 100 тысяч рублей чистой прибыли (рентабельность 10%). Твоя цель — вырасти до 5 миллионов рублей оборота и зарабатывать 500 тысяч рублей. Но чтобы сделать этот шаг, в оборот нужно единовременно влить ещё 4 миллиона рублей. Вынуть их из личного кармана или семейного бюджета может далеко не каждый.
Давай разберём финансовую модель, которую предложил предприниматель Андрей (автор профильного канала о торговле на маркетплейсах): как привлечь заёмный капитал и сделать так, чтобы проценты по нему фактически оплатил поставщик товара.
Почему банки отказывают 70% селлеров
Первая мысль при нехватке денег — пойти в коммерческий банк за кредитом для бизнеса. Но суровая статистика показывает: более 70% селлеров получают отказ.
У банков своя логика. Для кредитного комитета ИП на упрощёнке без недвижимости или ликвидного транспорта — рискованный заёмщик. Но даже если кредит одобрят, стандартная банковская схема с аннуитетными платежами смертельна для товарного бизнеса на этапе роста:
- Банк требует возвращать часть основного долга уже со следующего месяца;
- Товар в этот момент ещё едет с фабрики или лежит на приёмке распределительного центра;
- Выплаты банку вымывают последние остатки оборотного капитала, усугубляя кассовый разрыв.
О том, как устроена эта финансовая яма, мы подробно рассказывали в материале о том, почему рост выручки на маркетплейсах часто приводит к кассовым разрывам.
Альтернатива: частные займы с возвратом тела в конце срока
Рабочей альтернативой банковскому кредитованию выступают прямые займы от частных инвесторов (физических лиц).
Рыночная ставка для такого финансирования составляет порядка 2% в месяц, что соответствует 24% годовых. Это выгоднее любого банковского вклада для инвестора и предсказуемо для селлера, потому что договор заключается на гибких условиях: тело долга возвращается целиком в самом конце инвестиционного срока, а ежемесячно выплачиваются только начисленные проценты.
Никогда не бери все 4 миллиона рублей одним траншем в первый день. Заемный капитал привлекается ступенчато: берешь 1 миллион рублей, запускаешь партию в оборот, тестируешь скорость приемки складом и реальный темп продаж. Только когда убедился, что цепочка не буксует, привлекаешь следующий миллион через 4–6 недель. Это снижает процентную нагрузку в период разгона.
Юридически сделка оформляется стандартным договором займа между физлицом и ИП. Деньги переводятся строго по безналичному расчёту со счёта на счёт. Проценты по займу признаются внереализационными расходами селлера, а инвестор самостоятельно декларирует доход и уплачивает НДФЛ 13%.
Математика перекрытия: как скидка поставщика окупает заем
А теперь главный финансовый трюк. Как сделать так, чтобы ставка 2% в месяц не уменьшала твою чистую маржу? Ответ кроется в оптовой скидке фабрики.
Когда ты приходишь к производителю не за партией на 200 тысяч рублей, а с заказом сразу на 1 миллион, поставщик готов дать скидку за объём. Стандартный рыночный дисконт на крупный опт составляет от 5%.
Давай посчитаем операционный цикл оборачиваемости партии:
- 1 неделя: доставка от поставщика и сортировочная приёмка на складе Ozon или Wildberries;
- 4 недели: период активных продаж партии покупателям;
- 3 недели: холд средств маркетплейсом, формирование закрывающих отчётов и перечисление денег на расчётный счёт.
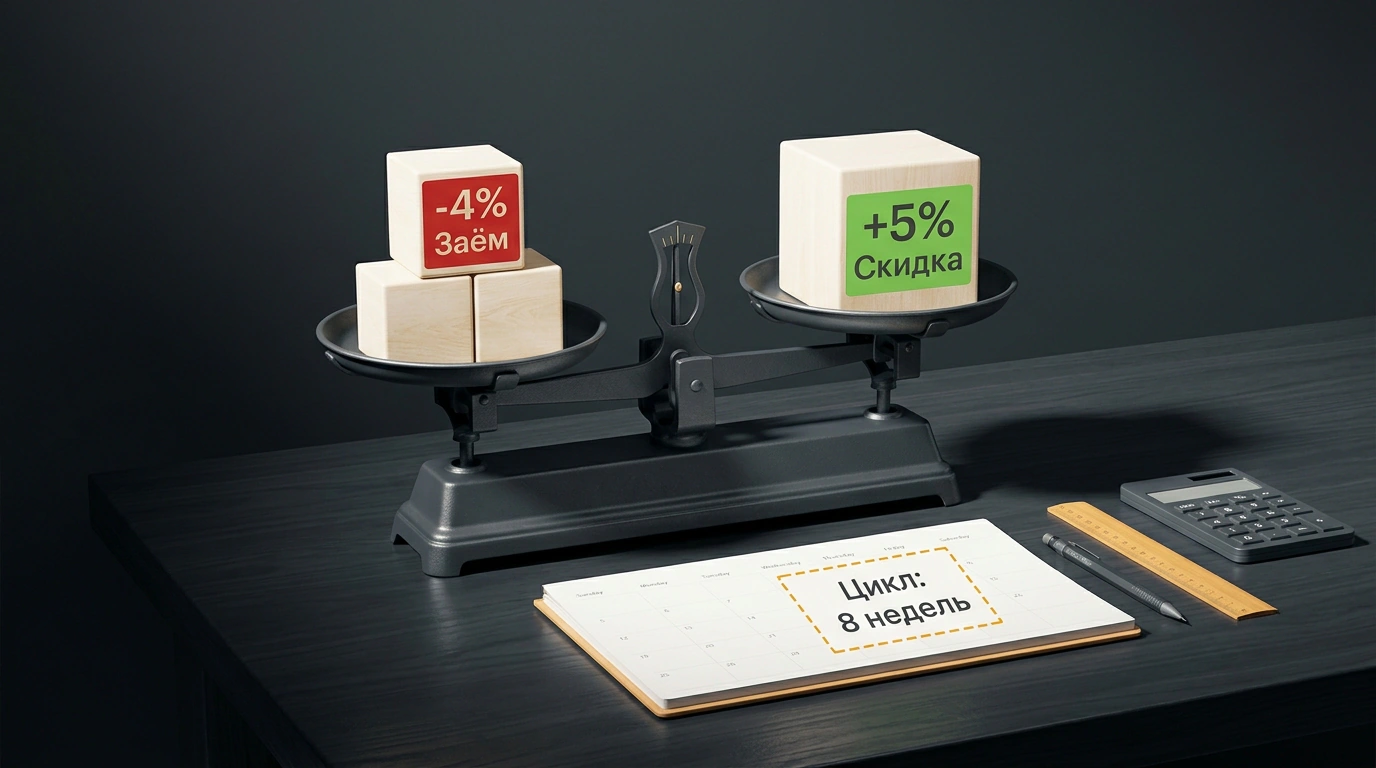
Суммарный цикл от момента оплаты фабрике до возврата денег на счёт селлера составляет ровно 8 недель — то есть 2 календарных месяца. За эти 2 месяца ты заплатишь инвестору 4% от суммы займа (2% × 2 мес).
Скидка поставщика в 5% полностью перекрывает эти 4% процентных расходов, и у тебя в кармане остаётся ещё 1% дополнительной экономии от себестоимости товара! Фактически поставщик за счёт своей оптовой маржи оплачивает тебе использование чужих денег. При этом важно заранее пересчитать формулы юнит-экономики, чтобы учесть хранение и возвраты.
Эта конструкция работает идеально только при строгой дисциплине операционного цикла. Если маркетплейс задержит выплаты, товар попадёт под платную приёмку или зависнет на складе из-за пессимизации карточки, 8-недельный цикл растянется до 12–14 недель. В этом случае проценты по займу начнут съедать твою операционную прибыль. Поэтому работай по этой схеме только на товарах с подтверждённым спросом и высокой скоростью оборачиваемости.
Масштабирование за счёт заёмного рычага — это не авантюра, а холодный математический расчёт. Если оптовая скидка поставщика превышает стоимость денег во времени, бизнес растёт в разы быстрее, чем на реинвестировании собственных крох.