

Когда публичные корпорации публикуют финансовые отчёты по МСФО, большинство предпринимателей пролистывают сухие бухгалтерские таблицы. И совершенно напрасно: именно в этих многостраничных документах скрыта настоящая правда о том, за чей счёт живёт и процветает экосистема маркетплейса.
28 октября 2026 года Ozon отчитался за третий квартал. Главный вывод отчёта: маркетплейс окончательно перестал быть простым интернет-магазином и превратился в высокомаржинальную сервисную платформу. Пока селлеры борются за сохранение рентабельности на фоне инфляции и растущих ставок за рекламу, сама площадка демонстрирует фантастическую финансовую устойчивость.
Сервисный разрыв: площадка зарабатывает на продавцах быстрее, чем растёт оборот
Посмотрим на ключевые цифры квартала:
- Оборот (GMV) вырос на 42% год к году и достиг 1,56 трлн рублей (за 9 месяцев — более 4 трлн рублей).
- Число доставленных заказов взлетело на 76% до 1,18 млрд штук. Это наглядный индикатор: покупатели заказывают чаще, но средний чек покупки продолжает снижаться.
- Общая выручка группы прибавила 63%, перевалив за 421,2 млрд рублей.
- Скорректированная EBITDA взлетела на 124% до 93,0 млрд рублей, а чистая прибыль составила 3,7 млрд рублей — и это с учётом того, что Ozon зарезервировал 30,1 млрд рублей оценочных убытков от повреждения 11 складов в результате атак БПЛА.
- Финтех (Ozon Банк) принёс 27,1 млрд рублей прибыли до налогообложения при росте выручки на 57%.
Но самое интересное для селлера кроется в сопоставлении двух противоположных графиков:
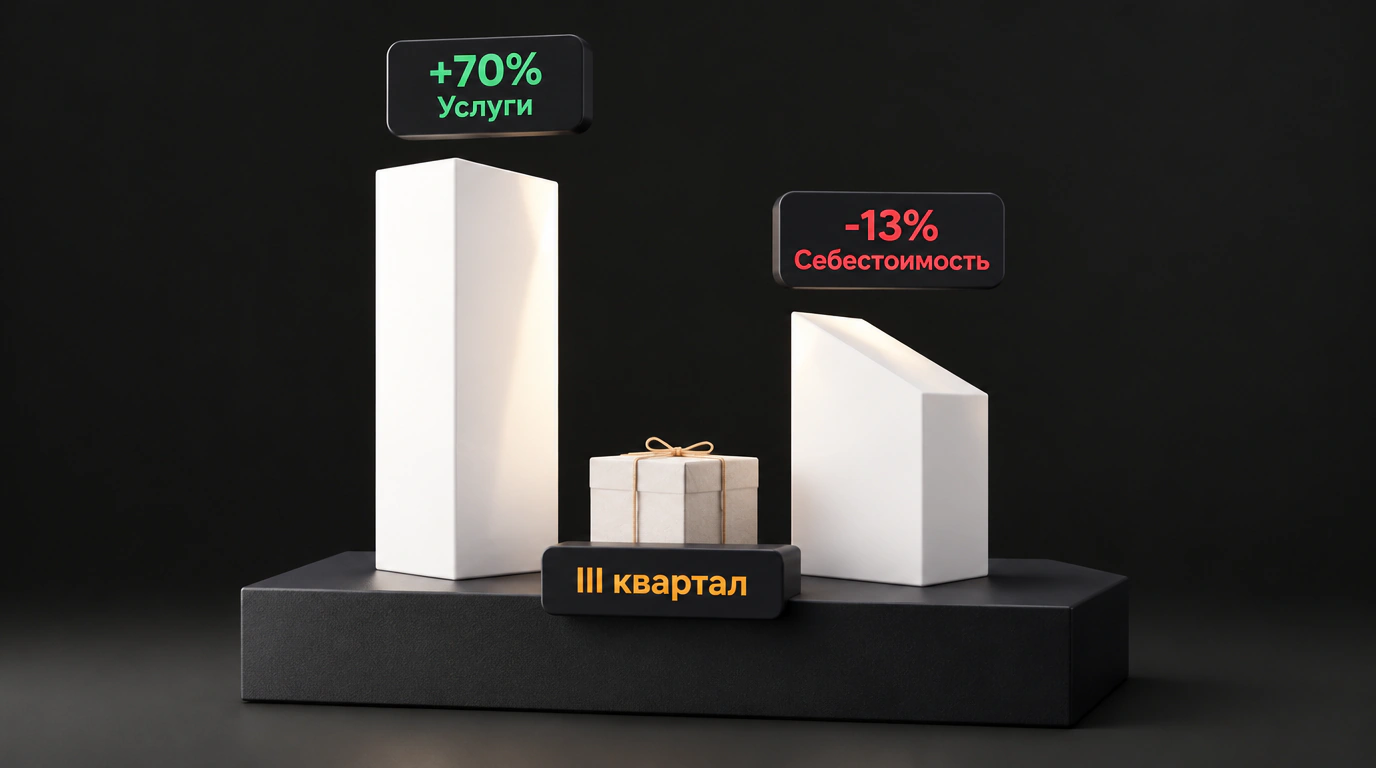
- Выручка Ozon от услуг (комиссии, логистика, реклама, подписки и эквайринг) подскочила сразу на 70% — до 275,7 млрд рублей. Сервисные сборы растут почти вдвое быстрее самого товарооборота (+42%)!
- Себестоимость обработки одного заказа у самого маркетплейса при этом упала на 13% — до 150 рублей.
За счёт роботизации складов и уплотнения маршрутов курьеров Ozon научился перемещать посылки дешевле. Но платить селлеры за логистику и витрину меньше не стали — наоборот, площадка забирает всё большую долю пирога. О том, как эта тенденция отражается на динамике чистой прибыли селлеров маркетплейсов, свидетельствуют отраслевые опросы, а подробный разбор структуре реальной доходности торговли на площадках подтверждает сжатие чистой маржи.
Что это значит для кошелька селлера: реклама, удержания и финтех
Почему сервисная выручка взлетела до небес? Ответ очевиден любому практику: органический трафик на витрине фактически умер. Чтобы карточка получала заказы, селлер обязан заливать деньги в аукционные инструменты — «Трафареты», продвижение в поиске и брендовые полки. Доля рекламных расходов (ДРР) за последний год выросла с привычных 5–7% до 12–18%, а в высококонкурентных нишах (одежда, косметика) доходит до 25%.
В отчётности доходы от рекламы и штрафов за срыв габаритов аккуратно спрятаны внутри общей сервисной выручки, но именно они формируют рекордную маржинальность маркетплейса. Кроме того, на балансе Ozon находится 364,2 млрд рублей средств селлеров и покупателей, находящихся в расчётном цикле, что даёт компании колоссальный процентный доход.
Если суммарная доля всех удержаний Ozon (комиссия категории + логистика FBO/FBS + эквайринг + реклама в поиске) по твоему артикулу превышает 38–40% от розничной цены, товар находится в зоне риска. При малейшем скачке процента возвратов позиция начнёт генерировать прямой кассовый убыток.
Как действовать в этих реалиях? Во-первых, проводить еженедельную чистку рекламных кампаний: отключать неконверсионные ключи и ставить жёсткий дневной лимит расхода. Во-вторых, закладывать рекламные аукционы в базовую юнит-экономику ещё на этапе поиска поставщика. Маркетплейс богатеет на услугах, и зарабатывать рядом с ним смогут только те, кто умеет виртуозно контролировать свои издержки.