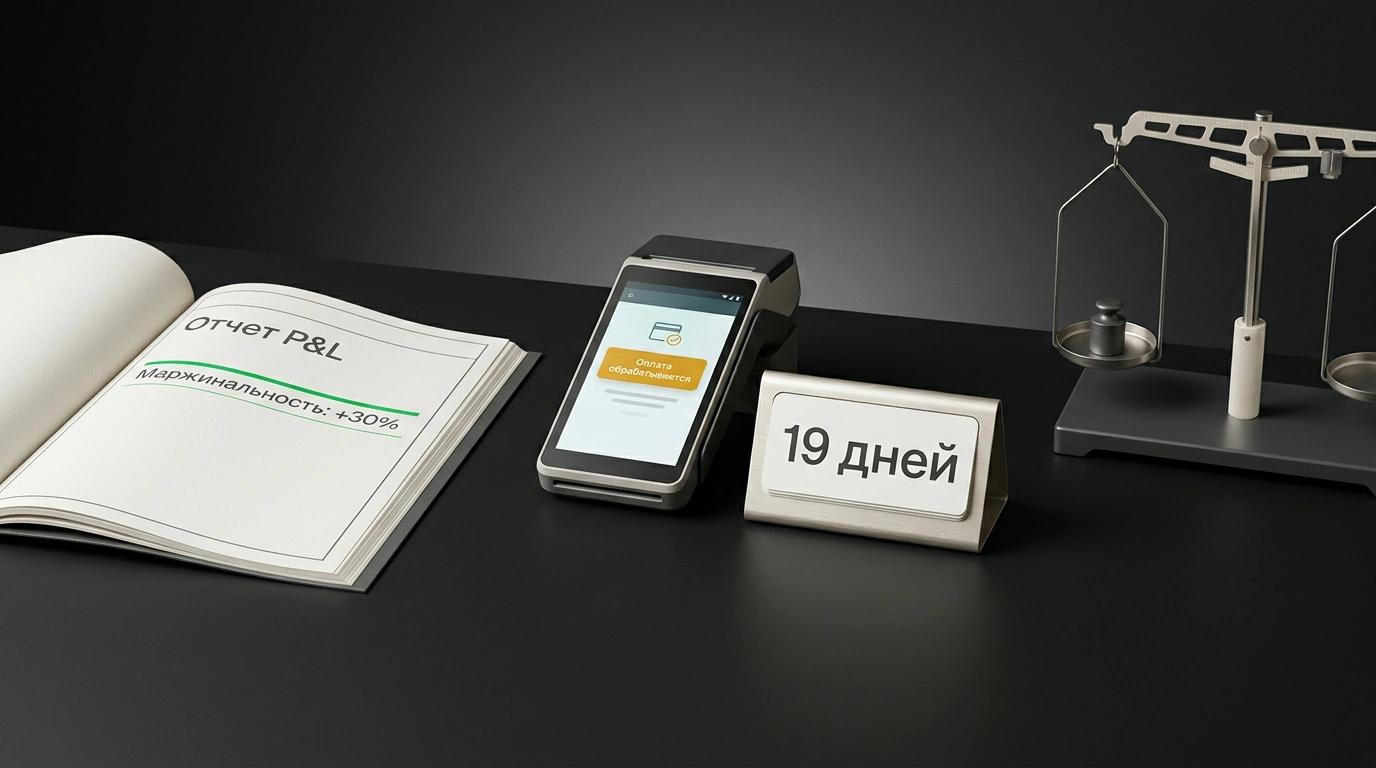


Когда ты заходишь в личный кабинет селлера, видишь красивый график выручки с семью нулями, а через полчаса бухгалтер сообщает, что платить зарплату сотрудникам склада нечем — это не просто неприятный сюрприз. Это классический кассовый разрыв, в который осенью 2026 года с головой окунулись тысячи российских предпринимателей. На бумаге бизнес цветет и пахнет, отчет о прибылях и убытках показывает отличную рентабельность, но на расчетном счете в банке красуется сиротливый ноль. Деньги застряли где-то в недрах платежных шлюзов маркетплейса, а счета за аренду, упаковку, логистику и налоги никто не отменял.
Я внимательно слежу за тем, как развивается ситуация с финансовой дисциплиной на площадках. Осень 2026 года стала для многих продавцов настоящим стресс-тестом на выживание. При ключевой ставке Центробанка в 21% годовых цена любой задержки выплат выросла многократно. Если раньше перебои на пару-тройку дней воспринимались как досадная техническая заминка, то сегодня ожидание денег неделями способно похоронить даже крепкую компанию с высокой маржой. Давай без лишней воды и паники разберем, что на самом деле происходит с расчетами, почему прибыльные магазины вылетают в трубу и какую пошаговую финансовую оборону нужно выстроить прямо сейчас, чтобы не потерять контроль над своим делом.
Масштаб кризиса ликвидности: 19 дней ожидания и цена зависшего капитала
Масштаб проблемы перестал быть тайной закрытых селлерских чатов. По данным масштабного опроса предпринимателей, проведенного профильным каналом «Андрей: Про маркетплейс Wildberries, OZON и не только», свыше 60% действующих продавцов открыто заявили о возникновении тяжелых финансовых трудностей и жесткого дефицита ликвидности именно по причине систематических сбоев в перечислении денег торговыми площадками.
Исследование команды «На маркетплейсах c Лео Шевченко» дало еще более отрезвляющие замеры. Средняя фактическая задержка вывода средств на Wildberries достигла 2,7 недели, или 19 календарных дней. При этом прослеживается циничная математическая закономерность: чем крупнее оборот селлера, тем дольше он ждет свои заработанные деньги.
- Если сумма вывода не превышает 100 000 рублей, транзакции чаще всего проходят либо в штатном режиме, либо с терпимой задержкой до одной недели.
- Но как только заявка переваливает за 100 000 рублей и уходит в диапазон до 1 000 000 рублей и выше, средний срок ожидания взлетает до 3–4 недель.
В экранах реальных личных кабинетов продавцов неделями висит одна и та же картина: реестры выплат со статусом «Оплата обрабатывается». Причем банковский шлюз дублирует тот же комментарий. Реальные платежи, сформированные 14 октября, 22 октября, 26 октября и 2 ноября 2026 года, зависали в системе без движения. По оценкам Союза продавцов маркетплейсов (СПМ), на пике сбоя с задержками разной степени тяжести столкнулись до 95% активных продавцов, а общий объем замороженной ликвидности в масштабах рынка оценивался экспертами в колоссальные 20 миллиардов рублей.
А теперь давай включим калькулятор и посчитаем, сколько этот простой стоит селлеру при текущей ставке ЦБ в 21% годовых. Любые деньги имеют стоимость во времени. Формула прямых потерь (или дохода от размещения ликвидности на денежном рынке) проста: (Сумма долга × 21% / 365) × Дни задержки.
- Задержка первого миллиона рублей за одну неделю вымывает 4 027,40 рубля.
- За вторую неделю долг вырастает до двух миллионов, а потери составляют еще 8 054,79 рубля.
- На третьей неделе (при сумме долга в три миллиона) набегает 12 082,19 рубля.
- К четвертой неделе, когда висит четыре миллиона рублей, недельные потери достигают 16 109,59 рубля.
Суммарно за один месяц задержки селлер с регулярным еженедельным оборотом в один миллион рублей теряет 40 273,97 рубля чистых денег только на стоимости капитала. А если твой оборот 10 или 20 миллионов в месяц? Потери улетают в сотни тысяч рублей. Эти деньги либо сгорают на процентах по коммерческим кредитам, либо не приносят дохода на накопительных счетах, пока площадка бесплатно кредитуется за счет селлерского сообщества.
Парадокс кассового разрыва: почему бумажная прибыль в P&L не спасает от пустой кассы
Главная психологическая ловушка начинающего предпринимателя — путать начисленную прибыль и реальные деньги. В отчете о прибылях и убытках (P&L) у тебя может быть зафиксирована великолепная картина: товар отгружен, маржинальность составляет честные 30%, продажи за месяц подскочили в полтора раза. Ты мысленно подсчитываешь барыши, а расплатиться с контрагентами нечем.
Кассовый разрыв — это не банкротство и не признак того, что бизнес убыточен. Это временная нехватка живых денег в кассе для исполнения обязательств, срок оплаты которых наступил прямо сейчас, при том что в будущем поступления гарантированно ожидаются. Но для поставщика фурнитуры, владельца склада или налоговой инспекции фраза «мне на следующей неделе капнет с маркетплейса» не значит ровным счетом ничего.
В электронной коммерции кассовые разрывы случаются гораздо чаще и острее, чем в классическом ритейле. Причина кроется в гигантском логистическом и операционном плече. Посуди сам:
- Ты заказываешь партию товара на производстве или везешь ее из-за рубежа (от одной до четырех недель).
- Принимаешь груз на фулфилменте, маркируешь кодами «Честного Знака», фасуешь по коробам и везешь на склад маркетплейса (еще несколько дней).
- Товар распределяется по региональным складам FBO, попадает на витрину и начинает продаваться.
- Покупатель заказывает позицию, она едет до ПВЗ, ожидает примерки, выкупается (или возвращается назад).
- Маркетплейс формирует еженедельный отчет реализации, проверяет данные и ставит сумму в очередь на выплату.
В нормальных условиях этот цикл занимает от 45 до 60 дней. Но когда маркетплейс внезапно растягивает финальный шаг выплат с 7 до 28 дней, вся цепочка мгновенно рвется. Оплатить следующую партию фабрике ты обязан через 14 дней, аренду склада списать 20-го числа, а зарплату сотрудникам перечислить строго до 10-го. Бумажный плюс в отчете есть, а на расчетном счете гуляет сквозняк.
Архитектура оперативного платежного календаря: как оцифровать движение денег на каждый день
Когда горизонт планирования сжимается до считаных часов, ежемесячные управленческие таблицы можно смело отправлять в архив. Бизнесу требуется жесткий оперативный инструмент — ежедневный платежный календарь. Я рекомендую собирать его в обычной таблице Excel, Google Таблицах или разворачивать на базе товароучетных ERP-систем вроде «МойСклад».
Платежный календарь решает две фундаментальные задачи, без которых выжить в шторм невозможно:
- Полный контроль дебиторской и кредиторской задолженности. Ты в любой момент видишь, кто, сколько и когда должен перечислить тебе (начисленные суммы от Wildberries, Ozon, оптовиков), и точно знаешь календарь собственных жестких обязательств.
- Предиктивное выявление кассовых ям. Календарь позволяет увидеть нехватку денег не в день зарплаты, а за две-три недели до нее. А это дает главное — драгоценное время на маневр.
Чтобы таблица действительно работала, ее структура должна быть кристально прозрачной. Каждый рабочий день оцифровывается по следующим позициям:
Входящий остаток: фактическая сумма на всех расчетных счетах на начало дня.Плановые поступления: разбивка по источникам (выплаты с WB, выплаты с Ozon, доходы от сторонних каналов).Фактические поступления: реальные деньги, упавшие на счет.Отклонение по доходам: разница между планом и фактом.Плановые списания: постатейный список расходов (ФОТ, налоги, аренда, закупка товара, упаковка, маркетинг, проценты по кредитам).Фактические списания: проведенные платежки.Отклонение по расходам: экономия или перерасход.Исходящий остаток: итоговая сумма на конец дня.
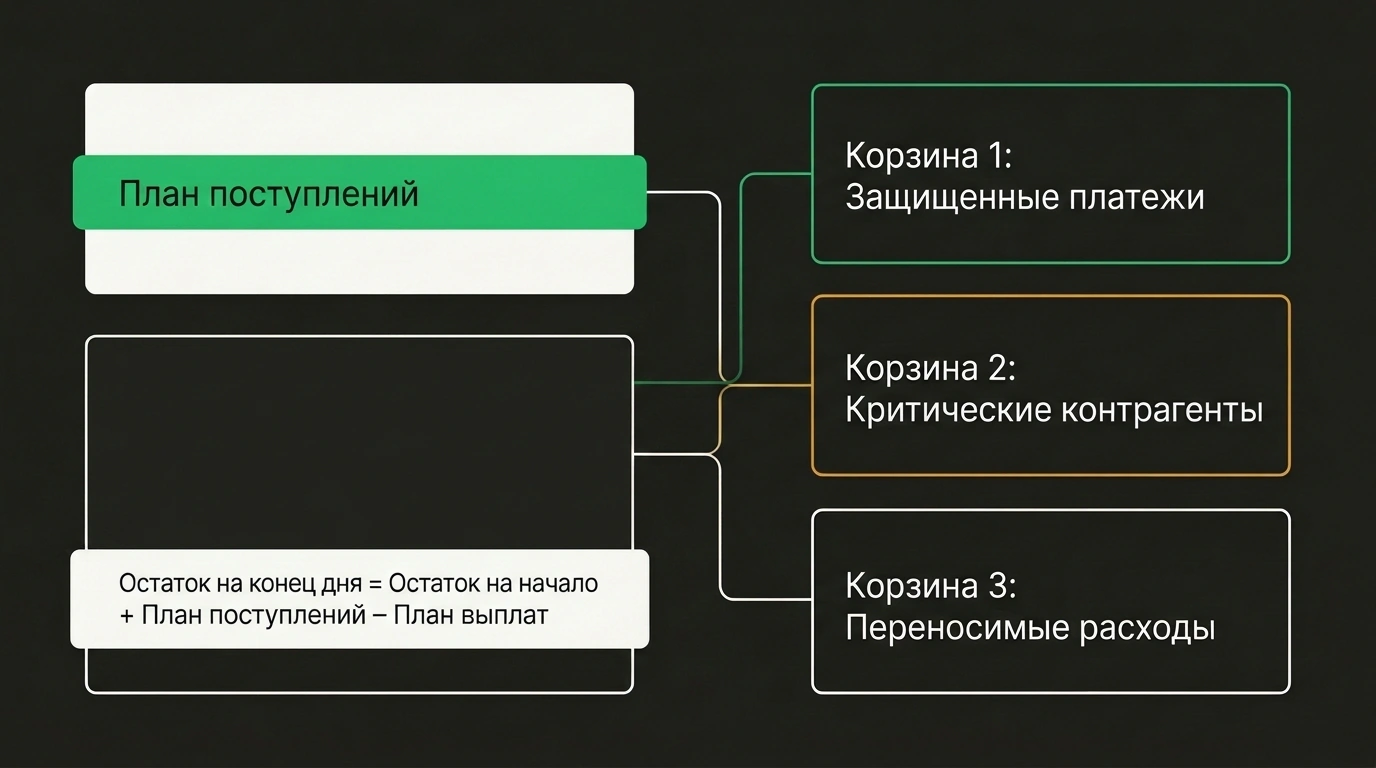
Формула прогноза предельно проста: Остаток на конец дня = Остаток на начало + План поступлений − План выплат. Как только итоговое число в строке становится отрицательным — перед тобой прогнозируемый кассовый разрыв. Его модуль точно показывает, какую сумму тебе нужно найти или перенести, чтобы бизнес не встал.
Главное правило ведения календаря при нестабильных выплатах площадок — консервативное планирование. Если Wildberries обещает выплату через 5 дней, в план поступлений ты закладываешь дату со сдвигом на 14–21 день вперед. Лучше приятно удивиться досрочному приходу денег, чем обнаружить дыру в бюджете накануне налогового платежа.
Все платежи в календаре делятся на три жесткие корзины приоритетности:
- Корзина 1 (Защищенные платежи высшего приоритета). Сюда входят зарплаты операционного и складского персонала (если уйдут кладовщики — встанет сборка заказов), налоги и сборы (ФНС заблокирует расчетные счета по статье 76 НК РФ за один день просрочки) и проценты по кредитам (просрочка убивает кредитную историю и активирует ковенанты банков).
- Корзина 2 (Критические контрагенты). Поставщики упаковки, коробов, маркировки и транспортные компании. Без них товар физически не уедет на маркетплейс.
- Корзина 3 (Переносимые платежи). Закупка новых партий товара, гонорары внешних маркетинговых агентств, расширение штата, закупка нового оборудования и выплаты дивидендов собственникам. Все это ставится на паузу до стабилизации денежного потока.
Скорая помощь для кэша: экстренная ликвидация неликвидов и ABC/XYZ-ранжирование
Когда внешние заемные деньги стоят запредельно дорого, а маркетплейс задерживает выплаты, твой единственный спасательный круг — внутренние резервы. Самый быстрый и дешевый источник живого кэша закопан на складах маркетплейсов в виде мертвого товарного остатка.
Я часто вижу, как селлеры до последнего держатся за неликвидные позиции. Логика понятна: «Я купил этот пуховик за 3 000 рублей, продавать его за 1 500 рублей — это чистый убыток». Но на деле каждый день нахождения неликвида на складе FBO генерирует плату за хранение, ухудшает коэффициент оборачиваемости и забирает баллы ранжирования у всего магазина.
Для расчистки полок проводится экспресс-анализ товарной матрицы по методике ABC/XYZ:
- По шкале ABC товары ранжируются по вкладу в выручку и маржу (A — лидеры, дающие 80% прибыли, B — середняки, C — аутсайдеры, приносящие крохи).
- По шкале XYZ оценивается регулярность спроса и скорость оборачиваемости (X — стабильные продажи каждый день, Y — колебания, Z — непредсказуемый спрос и глухие зависания).
В товарном бизнесе оборачиваемость артикулов различается кратно: 4 позиции из 10 продаются за три недели, а остальные 6 могут лежать на полках по 8–10 недель. Товары группы CZ — это твои главные пожиратели ликвидности.
Стратегия здесь одна: безжалостный сброс неликвида в деньги.
- Выставляй товары категории CZ в глубокие распродажи с дисконтом 30–50% от себестоимости прямо на маркетплейсе.
- Сливай остатки оптом через альтернативные каналы — классифайды, доски объявлений, оптовые чаты, локальные розничные сети и дискаунтеры.
- Оформляй частичный вывоз остатков, если тарифы на длительное хранение превышают остаточную стоимость партии.
В чем экономический смысл фиксации бумажного убытка? Представь: ты продал неликвид ниже себестоимости и получил на руки 500 000 рублей живого кэша. Да, в бухгалтерском отчете ты зафиксировал минус. Но прямо сейчас эти полмиллиона закрыли кассовую яму, спасли тебя от блокировки счетов и позволили оперативно закупить высокооборачиваемый товар группы AX. За два месяца этот ходовой товар обернется трижды и с лихвой перекроет разовый убыток от ликвидации мертвого груза.
Переговоры с фабриками и кредитное плечо: как пережить 60 суток товарного цикла
Если оптимизация остатков не покрывает дефицит ликвидности, селлер обязан выходить на переговоры с кредиторами и внешними финансовыми институтами. Главная ошибка здесь — прятать голову в песок и переставать брать трубки. Молчание воспринимается партнерами как обман и ведет к мгновенной остановке отгрузок и искам.
Стандартный операционный цикл продавца укладывается в формулу «1 + 3 + 5»:
- 1 неделя уходит на производство и логистику;
- 3 недели занимает продажа партии на складе FBO;
- от 4 до 5 недель уходит на обработку возвратов и ожидание перечисления денег площадкой.
В сумме для непрерывной работы бизнесу требуется отсрочка платежа минимум на 60 суток (8–9 недель). Как вести диалог с фабриками?
- Будь предельно прозрачен. Покажи производство изнутри: выгрузи финансовый отчет маркетплейса, покажи реальные скриншоты реестров выплат в статусе «Оплата обрабатывается». Фабрика должна видеть, что товар продан, деньги начислены и проблема заключается в задержке транзакции, а не в крахе твоего бизнеса.
- Предложи компромиссный ступенчатый график гашения задолженности: 20% через 14 дней, 40% через 30 дней и остаток через 45–60 дней.
- Разделяй условия по товарным позициям: за ходовые ткани и ходовые артикулы плати небольшую предоплату, а длинные сезонные позиции забирай под 100% постоплату.
Особое преимущество получают селлеры, работающие с фабриками в Китае. Китайские производители имеют доступ к государственным кредитным программам со ставками в разы ниже российских. Если у тебя есть подтвержденная история сотрудничества хотя бы за 2–3 месяца, азиатские партнеры охотно соглашаются на отсрочку в 45–60 дней при условии сохранения объемов заказов.
Что касается внешних финансовых инструментов, здесь требуется холодный расчет:
Факторинг маркетплейсов. Инструмент позволяет уступить дебиторку банку и забрать до 80–90% от утвержденного отчета реализации на следующий день. Звучит заманчиво, но посчитай цену: при ключевой ставке 21% факторинговая комиссия составляет 2,5–4% от объема поставки в месяц. Если маржинальность твоего товара меньше 15–20%, факторинг просто сожрет всю прибыль, и ты будешь работать на банк.Овердрафт к расчетному счету. Отличный короткий инструмент для закрытия дыр на 15–30 дней, но требует безупречных оборотов по счету за последние полгода.Возобновляемая кредитная линия (ВКЛ). Наиболее безопасная форма кредитования: лимит открыт, но проценты капают строго на ту сумму, которую ты реально взял на расчетный счет для закрытия платежки.Кнопка быстрого вывода средств в кабинете WB. Маркетплейс предлагает забрать деньги досрочно за комиссию от 1,5% до 3%. Пользуйся этим только в крайнем случае, когда цена задержки превышает комиссию площадки (например, при угрозе срыва крупного контракта или штрафов по налогам).
Стратегия диверсификации: мультиплатформенность и пул резервных банков
Кризис ликвидности 2026 года наглядно показал: ставить все на одну торговую площадку и один обслуживающий банк — непозволительная роскошь для предпринимателя. Селлеры, державшие 100% стока на Wildberries, оказались парализованы, в то время как компании со сбалансированным портфелем прошли турбулентность с минимальными потерями.
Сравни финансовую дисциплину двух гигантов:
- Wildberries демонстрирует непредсказуемые задержки от 19 до 28 дней с плавающими статусами вывода;
- Ozon строго соблюдает регулярный двухнедельный или еженедельный график выплат: средства зачисляются по средам с фиксированным периодом заморозки.
Даже если маржинальность на Wildberries кажется чуть выше за счет трафика, Ozon обеспечивает бизнесу ритмичный, прогнозируемый денежный поток. Перераспределение товарных потоков в пропорции 50/50 или 60/40 позволяет за счет стабильных еженедельных поступлений от Ozon гарантированно закрывать базовые постоянные расходы компании (аренду, зарплаты, логистику), не дожидаясь разблокировки реестров на WB.
Второй критический элемент защиты — мультибанковская инфраструктура. Практический кейс команды «Акулы Wildberries и Ozon» под руководством Ивана Куриленко доказал это на практике. После масштабных летних происшествий и пожаров на складских комплексах многие продавцы оказались в жесточайшем кассовом разрыве. В самый тяжелый момент крупные системные банки внезапно заблокировали или урезали селлерам кредитные лимиты, переведя торговлю на маркетплейсах в категорию высокорисковых отраслей.
Селлеры, выжившие в кризис, сделали единственно верный вывод: открывать и поддерживать активные расчетные счета минимум в 2–3 независимых банках. Пример лояльного взаимодействия с рынком e-commerce — специализированные программы Совкомбанка (в рамках акции «Нечерная пятница» банк предложил 0 рублей за обслуживание счета, бесплатные переводы физлицам до 3 миллионов рублей, безлимитные B2B-платежи и существенную скидку на кредитование бизнеса при поддержании минимального неснижаемого остатка от 5 000 рублей). Наличие запасных счетов спасает компанию не только при технических сбоях эквайринга, но и при внезапных запросах финмониторинга по 115-ФЗ, исключая риск полной парализации операционной деятельности.
Юридическая защита и досудебный порядок: как требовать проценты по статье 395 ГК РФ
Сидеть и молча ждать, пока площадка соизволит перечислить деньги — худшая стратегия. В предыдущих материалах мы детально препарировали задержки выплат на Wildberries: официальную позицию властям, кассовые разрывы и реакцию селлеров, а также анализировали регламент решения финансовых проблем селлеров. С 1 октября 2026 года ситуация перешла в качественно иную правовую плоскость благодаря вступлению в силу Федерального закона № 289-ФЗ о платформенной экономике.
Закон закрепил обязательный досудебный порядок урегулирования споров и установил жесткие рамки ответственности цифровых платформ перед партнерами. Официальная позиция объединенной компании Wildberries и Russ (РВБ) сводится к тому, что задержки вызваны масштабными DDoS-атаками на микросервисы баланса и срабатыванием автоматических антифрод-фильтров безопасности. Представители площадки заверяют, что все деньги сохранны и выплачиваются по мере прохождения проверок.
Однако законные права селлера на пользование собственными средствами никто не отменял. Вот алгоритм юридической фиксации долга:
- Категорический запрет на отмену зависших выплат. Ни в коем случае не нажимай кнопку отмены платежа в личном кабинете в надежде пересоздать заявку! Отмена сбрасывает статус в очереди, и твоя транзакция улетит в конец списка с обнулением срока ожидания.
- Фиксация доказательств. Сделай нотариальные или заверенные электронной подписью скриншоты вкладки «Финансы», еженедельного отчета реализации со строкой «Итого к оплате» и реестра платежей со статусом «Оплата обрабатывается». Запроси официальную банковскую выписку об отсутствии поступлений.
- Направление досудебной претензии. Составь официальную претензию в адрес ООО «РВБ» через официальный раздел обращений в ЛК и продублируй ее заказным письмом с описью вложения на юридический адрес маркетплейса.
- Расчет процентов по статье 395 ГК РФ. В претензии укажи требование выплаты процентов за неправомерное удержание денежных средств. Проценты рассчитываются исходя из ключевой ставки Банка России (21%) за каждый день просрочки, начиная со следующего дня после регламентного срока перечисления по оферте.
- Обращение в отраслевые ассоциации и ФАС. Коллективные жалобы через АУРЭК, АПЭТ и обращения в антимонопольную службу создают необходимый общественный резонанс, вынуждая платформу разбирать зависшие платежи в приоритетном порядке.
Запомни главное: кризис ликвидности преодолевают не те, у кого больше оборота на витрине, а те, кто умеет виртуозно управлять денежным потоком. Оцифруй каждый рубль в платежном календаре, сбрось мертвый груз неликвидов, диверсифицируй продажи и жестко защищай свои законные права. Только так товарный бизнес сохраняет устойчивость в любую экономическую бурю.