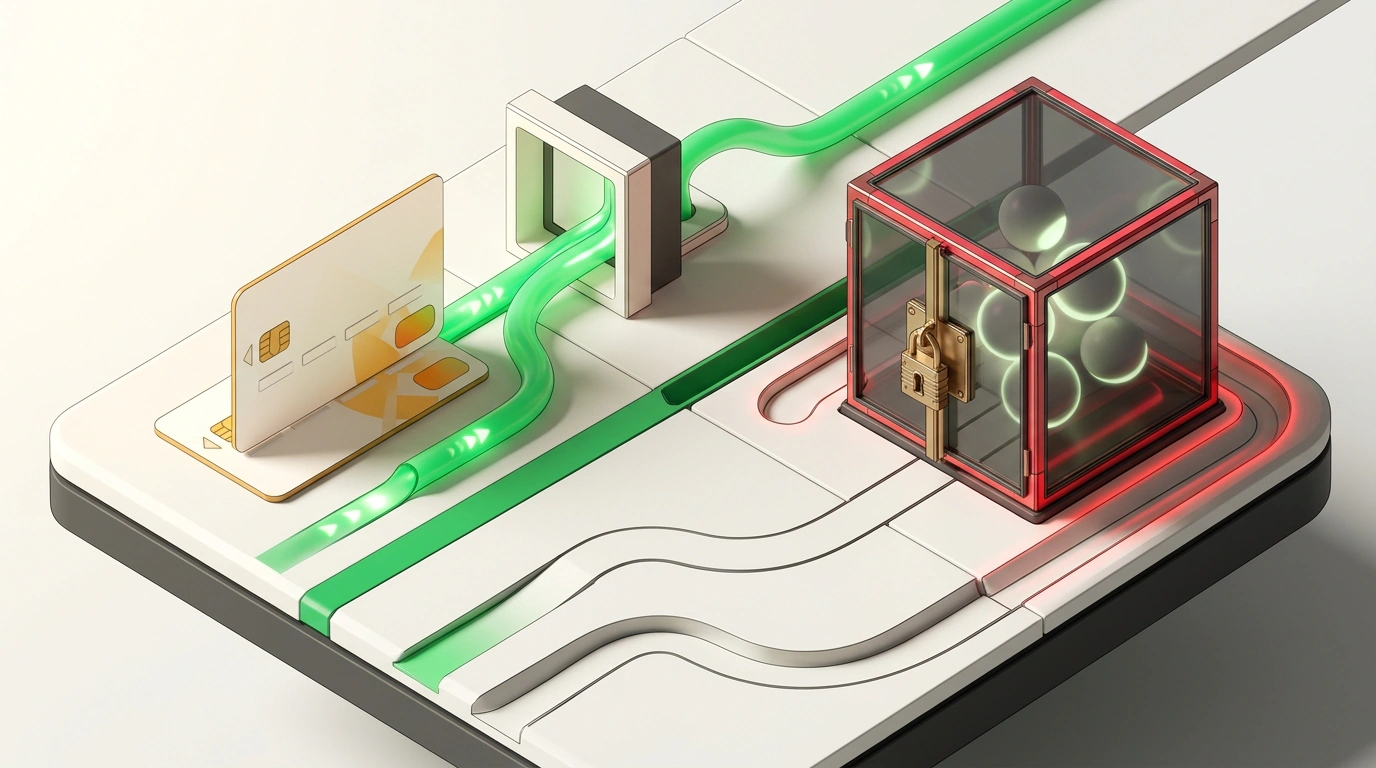
Parece obvio que la cancelación de un pedido en línea funciona como una devolución en la caja de la tienda del barrio: a la tarjeta con la que pagaste la compra, ahí vuelve el dinero. Pero Wildberries y Ozon a menudo transfieren las devoluciones por defecto no a un banco externo, sino a sus propias cuentas —en Ozon Банк o WB Кошелек—, reteniendo el dinero dentro del ecosistema.
El Banco de Rusia envió al Ministerio de Desarrollo Económico la propuesta de cerrar esta maniobra y establecer por ley la devolución estrictamente a la tarjeta de cargo. Analicé la iniciativa con ojos de vendedor: ¿por qué el saldo interno se volvió una trampa para los compradores y cómo afectará la reforma a tus ventas repetidas?
Cómo una devolución se convierte en saldo atrapado dentro de la plataforma
El problema empieza porque el comprador muchas veces ni siquiera sabe que se le abrió una cuenta: la billetera electrónica anónima se crea automáticamente al registrarse o al pagar. Mientras los pedidos le quedan bien, la persona no la nota, exactamente hasta el primer rechazo al probárselo.
En este esquema me llamó la atención cómo las reglas del escaparate chocan con la ley en una compra común. Supongamos que un cliente pidió en tu ficha una chaqueta de 8,000 ₽ con su tarjeta de nómina de Sber. En el punto de entrega de pedidos (PVZ) la prenda no le quedó, el comprador tramitó el rechazo, pero el dinero cayó no en Sber, sino en una WB Кошелек sin titular verificado. Aquí entra en juego la ley № 161-ФЗ: en una cuenta no identificada el techo de saldo está limitado a 15,000 rublos, y las transferencias a particulares y los retiros a cuentas bancarias mediante el Sistema de Pagos Rápidos (SBP) están bloqueados.
Para devolver el importe a su tarjeta, la aplicación exige confirmar la identidad mediante «Госуслуги» o pasaporte. Es como devolver unas botas en la tienda, recibir fichas del centro comercial y escuchar a la salida que debes mostrar el pasaporte para cambiarlas por rublos. No todos están dispuestos a compartir sus documentos con el banco de la plataforma: el dinero queda atrapado en el escaparate, el marketplace obtiene fondeo gratuito —en esencia, un fondo sin intereses de dinero ajeno en circulación dentro de su banco— y al cliente le resulta más fácil gastar el saldo ahí mismo.
Devolución directa por adquirencia y supervisión bancaria
En el Banco Central señalaron directamente que esa práctica vulnera el derecho de las personas a disponer libremente de su dinero. Según la propuesta del regulador, debe funcionar la devolución directa por adquirencia: una transferencia inversa de fondos por la cadena interbancaria estrictamente a la tarjeta original de pago. Acreditar el dinero en otra cuenta, incluida una billetera interna, solo se permitirá cuando el comprador haya elegido esa opción de forma explícita y consciente.
De paso, el Banco Central propuso extender a las plataformas las normas bancarias de venta de productos financieros e incluir a los marketplaces en el perímetro directo de su supervisión al mismo nivel que las entidades de crédito; las raíces de esta disputa ya las analicé en el material sobre el enfrentamiento entre bancos y marketplaces en el SPIEF. Hoy no hace falta cambiar con urgencia el modelo financiero: por ahora la iniciativa se coordina entre ministerios, y para la prohibición harán falta enmiendas a través de la Duma Estatal.
Qué cambiará en los pedidos repetidos y descuentos para el vendedor
Incluso antes de que se apruebe la ley, te aconsejo estimar con aquella misma chaqueta de 8,000 ₽ cómo afectará a tu comprador el cambio de ruta de la devolución. En la billetera interna el importe aparece en minutos y se percibe como «ya depositado en la plataforma»: el cliente vuelve a pedir la talla contigua en cuestión de horas. Con la devolución a la tarjeta de Sber, la transferencia interbancaria tarda de 1 a 3 días hábiles según el banco que procese el pago.
Para nuestro comercio esto cambia dos cosas. En primer lugar, la tarde de la prueba el cliente no tiene dinero libre, y un par de días después los rublos devueltos a la tarjeta se van fácilmente al comercio físico: la impulsividad de los re-pedidos se enfría. En segundo lugar, las liquidaciones internas daban a las plataformas una ventaja enorme, de la que se habló en el análisis de ingresos del fintech de los marketplaces sin adquirencia externa. Ahora las plataformas incentivan el pago con sus propias tarjetas con descuentos de hasta el 3–5%, pero sin liquidez gratuita de devoluciones podrían recortar las condiciones de fidelización.
Qué conviene tener en cuenta al trabajar con tus fichas desde ya:
- Estado de la norma. La propuesta del Banco Central está en coordinación interministerial y espera enmiendas en la Duma Estatal, por lo que las liquidaciones siguen igual por ahora.
- Compra efectiva en la primera prueba. Debido a la pausa de la devolución interbancaria, parte de quienes rechazan en ropa y calzado no volverán a pedir esa misma tarde: una tabla de tallas exacta y medidas reales protegen la facturación.
- Margen sin descuentos de billetera. Si las plataformas reducen el descuento con sus tarjetas, el precio en escaparate subirá sin tu intervención, así que la unit economics debe cuadrar con el precio base.
La iniciativa del Banco Central elimina la barrera de «Госуслуги» y devuelve a las compras una lógica bancaria honesta. Y cuando el dinero del comprador no queda encerrado dentro de una billetera ajena, gana el vendedor cuyo producto se llevan del PVZ a la primera.