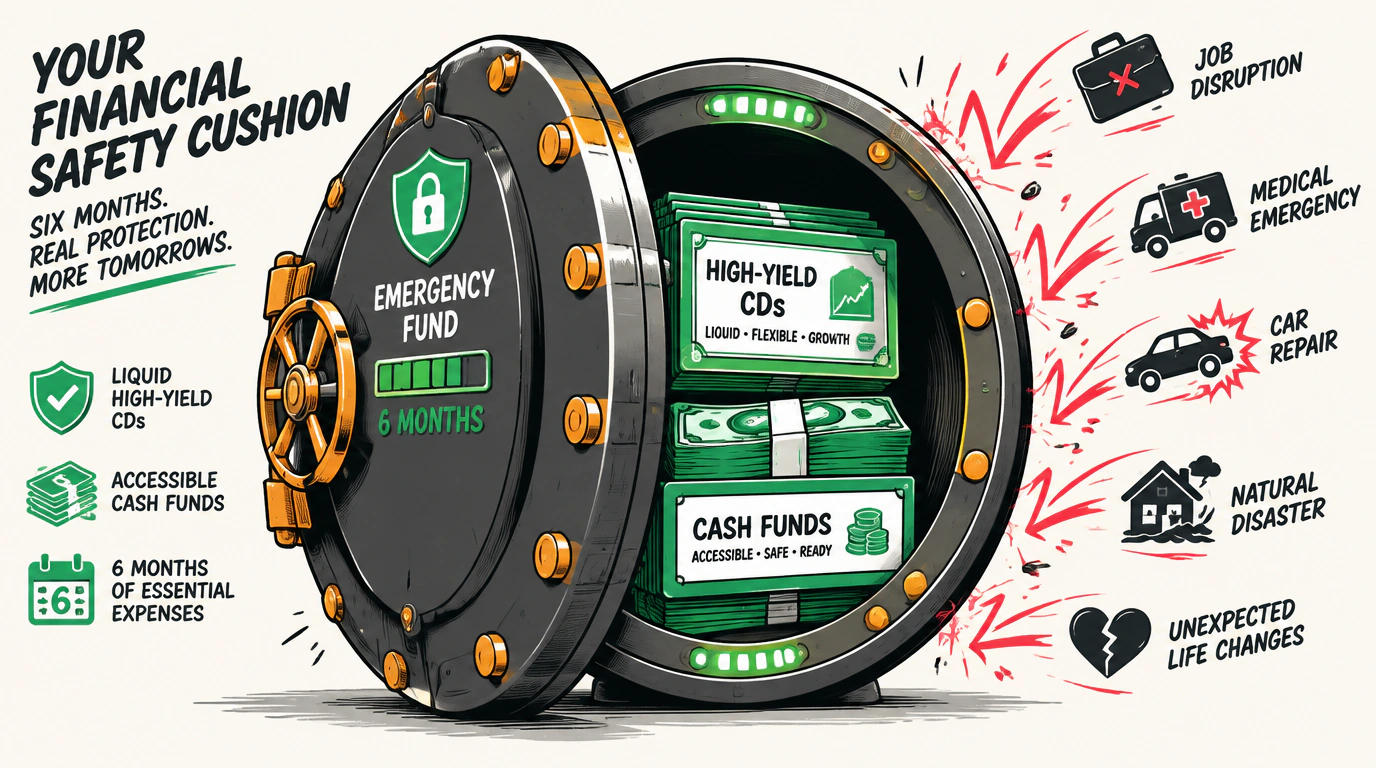
Концептуальная модель
Человек, не имеющий за душой запаса свободной ликвидности минимум на полгода жизни, является современным экономическим рабом. Он вынужден терпеть самодурство начальства, соглашаться на унизительные условия труда и бояться любого непредвиденного кризиса: поломки автомобиля, болезни близких или задержки зарплаты. Любой внешний толчок мгновенно загоняет его в долговую яму микрозаймов и кредитных карт.
Концептуальная модель манимейкера утверждает: резервный фонд — это не инвестиции и не инструмент для погони за доходностью. Это персональный страховой полис и бронежилет твоей психики. Когда ты знаешь, что на твоем счете лежит сумма, позволяющая спокойно оплачивать аренду жилья, качественное питание и медицину в течение 6–12 месяцев даже при полном обнулении активного дохода, твое внутреннее состояние кардинально меняется. Ты начинаешь вести переговоры с позиции силы, хладнокровия и достоинства.
Резервный фонд категорически запрещено инвестировать в акции, крипту или бизнес-проекты. Он хранится только в максимально надежных и ликвидных инструментах: кэш в твердой валюте в сейфе плюс накопительный счет в топ-банке с ежедневным начислением процентов.
Критерии и метрики аудита
Для точного расчета параметров подушки безопасности используются три измеримые метрики:
- Базовый ежемесячный расход (Burn Rate). Минимальная сумма, необходимая для поддержания жизнедеятельности в режиме «выживание»: аренда жилья, коммунальные платежи, простая здоровая еда, связь, базовый транспорт и минимальные платежи по обязательствам.
- Горизонт автономности (Runway). Количество месяцев, которые ты и твоя семья способны прожить при нулевом входящем денежном потоке. Стандарт манимейкера — от 6 до 12 месяцев.
- Коэффициент ликвидности (Liquidity Ratio). Доля резерва, доступная к снятию физическими деньгами в течение 60 минут без потери накопленных процентов и комиссий. Должна составлять 100%.
Пошаговая классификация
Структура резервного фонда делится на три защитных эшелона:
- Первый эшелон («Оперативный кэш» — 30%): Наличные деньги в физическом доступе. Разделяются в пропорции 50/50 между наличными рублями и твердой мировой валютой (доллары США, евро нового образца). Хранятся дома в надежном сейфе. Задача — защита от сбоев банковской системы и форс-мажоров.
- Второй эшелон («Банковская ликвидность» — 50%): Накопительные счета в двух системно значимых банках с ежедневным начислением процентов на остаток. Деньги доступны в мобильном приложении круглосуточно, при этом генерируют доходность на уровне ключевой ставки (18–20%).
- Третий эшелон («Короткий защитный буфер» — 20%): Фонды денежного рынка (например, LQDT) или ультракороткие государственные облигации (ОФЗ со сроком погашения до 3–6 месяцев). Продаются в один клик в торговые часы биржи.
Матрица решений
| Размер резерва | Психологический статус | Управленческое решение |
|---|---|---|
| Менее 1 месяца | Зона смертельного риска | Направить 50% всех входящих денег на ускоренное формирование подушки |
| 1–3 месяца | Хрупкая безопасность | Продолжать пополнение резерва до нормы, не открывая рисковых сделок |
| 6 месяцев | Твердый базис манимейкера | Норма достигнута: можно направлять свободный поток в инвестиции |
| 12+ месяцев | Абсолютная автономность | Излишки сверх годового расхода переливать в долгосрочный капитал |
Шаблон для самостоятельного аудита
Заполни паспорт своего резервного фонда:
- Ежемесячный прожиточный минимум (Burn Rate): Сумма в рублях.
- Целевой размер резервного фонда (Burn Rate × 6 месяцев): Сумма в рублях.
- Фактический резерв на сегодня: Сумма в рублях.
- Дефицит фонда: Целевой размер минус фактический.
- Текущий горизонт автономности: Фактический резерв ÷ Burn Rate.
- Ежемесячный транш на пополнение: Сумма, откладываемая с каждого дохода.
Практическое задание
Рассчитай свой точный Burn Rate без эмоциональных излишеств. Умножь эту цифру на 6 и зафиксируй целевой объем подушки безопасности в рублях. Открой накопительный счет в надежном банке с ежедневным начислением процентов и переведи туда первый взнос прямо сегодня.