Проблематизация и вводный тезис
Для среднестатистического человека фондовый рынок ассоциируется только с акциями и хайповыми новостями. Облигации обыватель воспринимает как скучный инструмент с мизерной доходностью. Это опасное заблуждение, свидетельствующее о полном непонимании архитектуры финансового мира.
Объем мирового рынка облигаций более чем вдвое превышает капитализацию всех акций планеты. Именно на долговом рынке двигаются триллионы долларов институциональных инвесторов и государств. Если ты не понимаешь, как устроены долговые расписки, ты упускаешь фундаментальные возможности для надежного приумножения капитала с минимальным риском.
Анатомия механизма
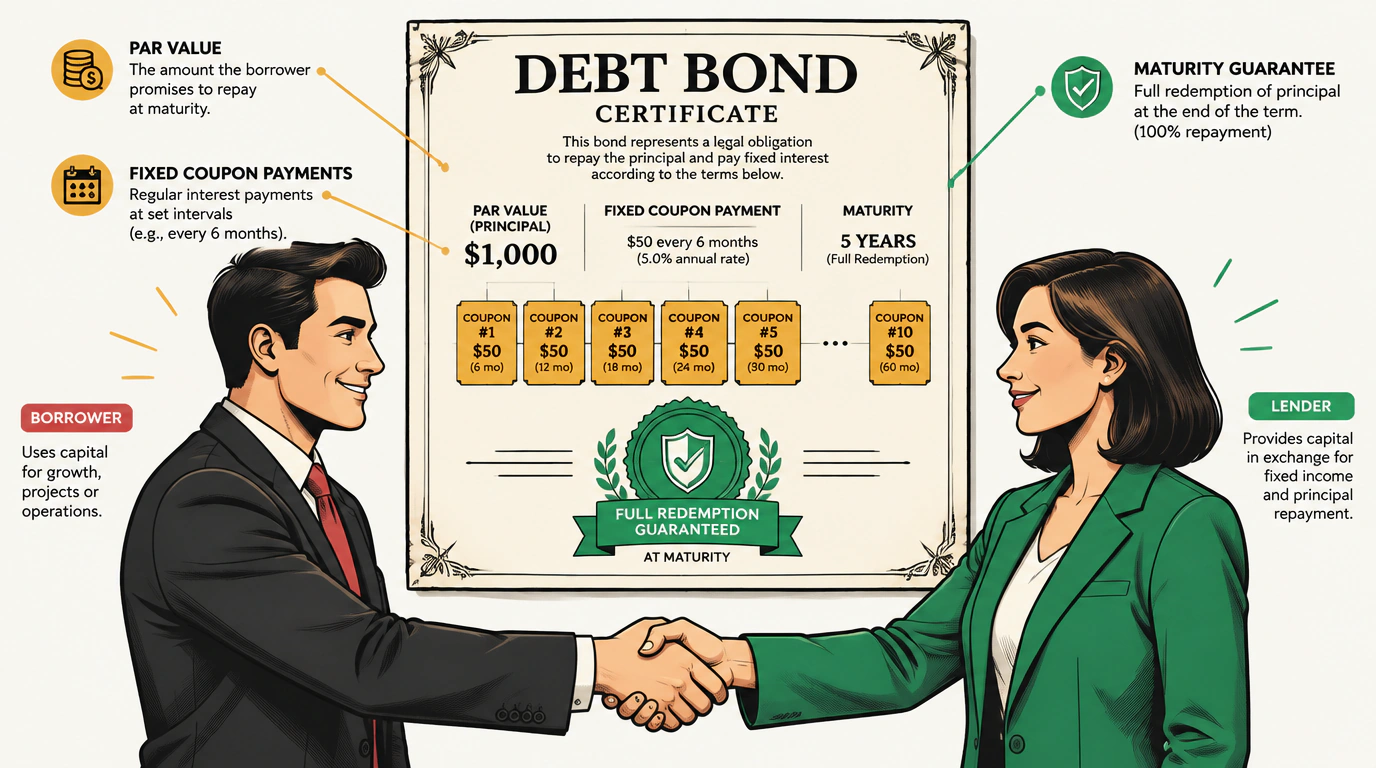
Облигация — это эмиссионная долговая бумага. Покупая облигацию, ты становишься кредитором, а выпустившая бумагу структура (эмитент) берет деньги в долг на определенный срок под оговоренный процент. Эмитентом выступает государство в лице Минфина (ОФЗ) или надежная компания (корпоративные облигации).
Каждая бумага имеет пять неизменных параметров:
- Номинал: базовая стоимость при выпуске (в России стандарт — 1 000 рублей). Именно эту сумму эмитент вернет в дату погашения.
- Рыночная цена: текущая биржевая котировка в процентах от номинала. Если цена составляет 75%, ты покупаешь бумагу за 750 рублей.
- Купон: регулярная выплата за пользование деньгами (2, 4 или 12 раз в год).
- Дата погашения: день возврата 100% номинала инвестору.
- Накопленный купонный доход (НКД): проценты, начисленные с момента прошлой выплаты.
При покупке облигации вы платите продавцу НКД, но в следующую дату выплаты купона получаете всю сумму купона целиком, компенсируя этот расход.
Типичные ошибки понимания
Первое заблуждение — паника при падении рыночной цены бумаги ниже номинала. Видя котировку 60%, дилетант думает, что потерял 40% депозита. Но если эмитент надежен, при погашении он выплатит ровно 1 000 рублей. Рыночная просадка — это возможность купить будущий номинал с дисконтом.
Вторая ошибка — путаница между купонной доходностью и доходностью к погашению (Yield to Maturity, YTM). Купон может быть скромным (например, 7–8%), но при покупке за 55% от номинала итоговая доходность с учетом возврата тела превысит 20% годовых.
Практический разбор инструментов
Сопоставим параметры эталонных государственных бумаг РФ:
| Выпуск | Дата погашения | Рыночная цена (% и руб.) | Купон в год | Доходность к погашению (YTM) |
|---|---|---|---|---|
| ОФЗ 26229 | Ноябрь 2025 | 96,5% (965 руб.) | 71,5 руб. | Фиксация на короткий срок |
| ОФЗ 26219 | Сентябрь 2026 | 88,2% (882 руб.) | 77,5 руб. | Баланс срока и надежности |
| ОФЗ 26238 | Июнь 2041 | 53,5% (535 руб.) | 71,0 руб. | Максимальный апсайд тела |
Покупая длинный выпуск ОФЗ 26238 за 535 рублей, ты фиксируешь гарантированный возврат 1 000 рублей, получая регулярные купонные выплаты.
Резюме урока
- Облигация — твердое долговое обязательство эмитента вернуть 100% номинала в дату погашения и выплачивать купоны.
- Рыночная цена облигации отклоняется от номинала под влиянием ставок, создавая точки выгодного входа.
- Механизм НКД защищает доходность инвестора при досрочной продаже на бирже.
- Доходность к погашению складывается из регулярных купонов и разницы между ценой покупки и номиналом.
Практическое задание
- Зайди на долговой агрегатор (RusBonds, Доходъ или Smart-Lab).
- Отбери 10 выпусков ОФЗ с постоянным купонным доходом (ОФЗ-ПД).
- Выпиши по каждому выпуску номер, дату погашения, текущую цену в процентах и рублях, а также доходность к погашению (YTM).