

Ты открываешь личный кабинет, а там уже третью неделю висят замороженные заявки на вывод средств. Ситуация знакомая: по статистике профессиональных сообществ, около 40% продавцов Wildberries сегодня ждут свои выплаты дольше трёх недель. А налоги, зарплату упаковщикам и счета поставщикам за сезонную партию нужно оплачивать здесь и сейчас.
И тут на экране всплывает заманчивая кнопка: «Быстрый вывод средств» или персональный кредит от площадки. Комиссия кажется смешной: «Всего 2,5% за 2 недели» или «4,49% за 3 недели». Рука сама тянется нажать кнопку, мозг услужливо шепчет: «Ну что такое два процента? Зато дыру закрою».
Остановись и отложи мышку. Давай возьмём калькулятор и посчитаем, сколько эти «два процента» стоят на самом деле.
Ловушка «быстрых денег»: как 2,5% превращаются в 96% годовых
Главный трюк финтех-сервисов маркетплейсов кроется в маскировке ставки за счёт сверхкороткого срока. Тебе не называют годовой процент, потому что от него волосы встанут дыбом.
Смотри, как устроена математика:
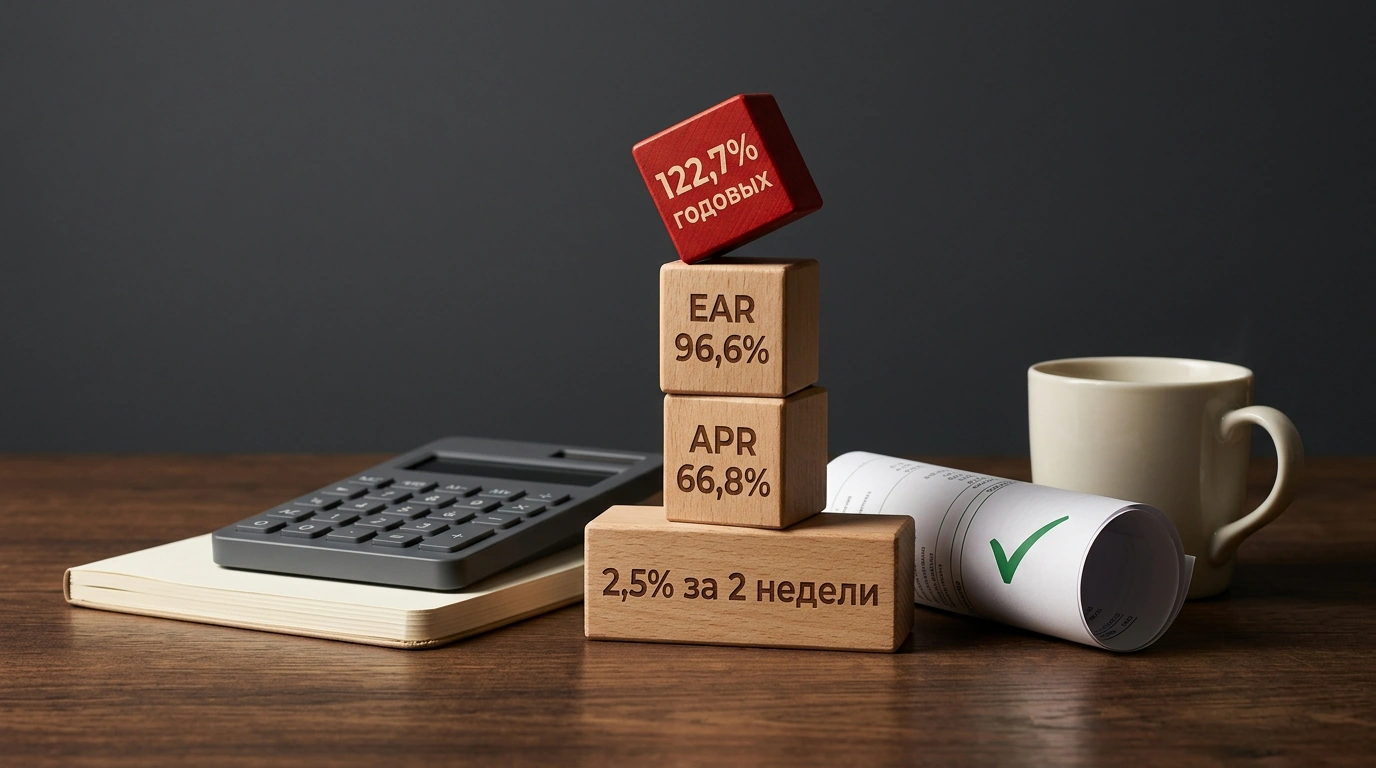
- Если ты берёшь деньги под 2,5% на 2 недели, простая годовая ставка (APR) уже составляет ~66,8% годовых.
- Но маркетплейс требует еженедельного возврата долга, постоянно сжимая тело займа. Если пересчитать эти условия в эффективную годовую ставку с учётом сложного процента (EAR), получается ~96,6% годовых.
- С комиссией 4,49% за 3 недели картина ещё драматичнее: эффективная ставка EAR взлетает до безумных ~122,7% годовых.
Почувствуй масштаб: перед тобой не дружеская поддержка платформы, а типичный микрокредит с драконовскими переплатами, упакованный в красивый интерфейс личного кабинета. При средней рентабельности товарного бизнеса в 15–20% регулярное использование таких денег гарантированно съедает всю твою чистую прибыль за квартал.
Недельный график: почему долг сжирает оборотку быстрее классического кредита
В обычном банке ты берёшь кредит, пускаешь всю сумму в оборот, закупаешь партию товара и через месяц гасишь небольшой аннуитетный платёж. Деньги работают в твоём бизнесе целиком.
На маркетплейсе правила другие:
- Площадка начинает списывать долг и проценты каждую неделю, автоматически удерживая их из поступающей выручки.
- В результате у тебя нет на руках полного объёма заёмных средств на заявленный срок. С каждым днём оборотная сумма уменьшается, а процент ты продолжаешь платить от первоначального лимита.
- Ты попадаешь в классическую воронку кассового разрыва: чтобы закрыть списания маркетплейса на следующей неделе, тебе приходится снова жать кнопку «быстрый вывод». Зависимость формируется моментально.
В предыдущем анализе кризиса ликвидности на Wildberries мы уже фиксировали, как подобные задержки толкают продавцов на крайние меры. Но занимать под 100%+ годовых ради тушения пожара — это попытка гасить огонь бензином.
Антикризисная иерархия финансирования: откуда брать деньги в кассовый разрыв
Я вывел для своего магазина жёсткое правило, которое спасало меня не раз: заёмные деньги на маркетплейсе допустимы только для масштабирования проверенной прибыльной связки, когда маржа товара с запасом перекрывает стоимость капитала. Для закрытия кассовых разрывов действует строгая иерархия источников:
- Товарная отсрочка от поставщика. Позвони фабрике или дистрибьютору, честно покажи скриншоты зависшего баланса и согласуй перенос платежа на 10–14 дней. Для постоянных партнёров это обычная практика, которая стоит тебе ровно ноль рублей переплаты.
- Собственные резервы и распродажа неликвида. Снизь цену на залежавшийся товар на складе, выведи его в ноль и забери живые деньги из собственного ассортимента.
- Частный инвесторский заём. Займы у проверенных частных лиц или партнёров под фиксированные 25–30% годовых с ежемесячной выплатой обходятся втрое дешевле банковских продуктов маркетплейса.
- Классический банковский овердрафт или кредит для МСП. Даже в условиях высокой ключевой ставки стандартный банковский кредит с понятным графиком остаётся вменяемым инструментом.
- Факторинг и быстрый вывод маркетплейса — крайняя мера. Его можно включать только на 2–3 дня, если альтернативой является полное обнуление остатков (out-of-stock) по главному флагманскому артикулу, когда потеря позиций в поисковой выдаче обойдётся дороже любых процентов.