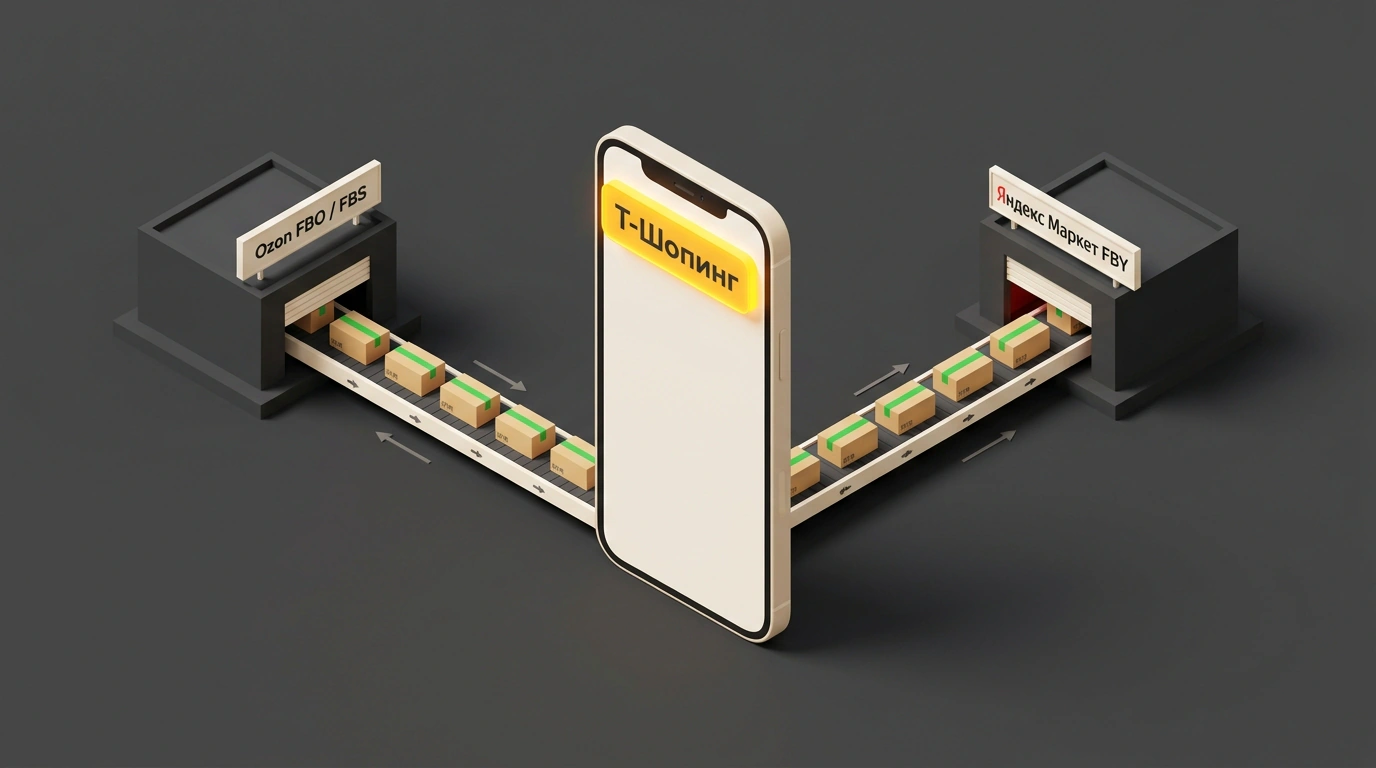

Когда финтех-гигант с базой в десятки миллионов активных пользователей решает построить собственный маркетплейс, обычно ожидают новостей о стройке гигантских логопарков и открытии тысяч брендированных пунктов выдачи. Но Т-Банк пошёл принципиально иным путём. Его проект «Т-Шопинг» внутри мобильного банка — это яркий пример гибридного маркетплейса, который забирает себе трафик и платежи, а всю складскую рутину перекладывает на плечи Ozon и Яндекс Маркета.
Давай разберём, как устроена эта витрина изнутри и есть ли здесь реальные деньги для продавца.
Гибридная архитектура: 55 миллионов покупателей без собственных складов
Т-Шопинг живёт прямо в основном приложении банка во вкладке «Город». Масштаб аудитории впечатляет:
- Более 55 миллионов активных клиентов экосистемы.
- Средний пользователь заходит в мобильный банк 36 раз в месяц и проводит в нём около 9 минут в день.
- Для сравнения: в классические приложения маркетплейсов люди заходят целенаправленно за покупками, а в банковское приложение — оплатить ЖКХ, перевести деньги или проверить кэшбэк. Банк ловит покупателя на разогретом кошельке.
Но самое интересное — как это работает логистически. У Т-Банка нет собственных сортировочных центров и курьеров для e-commerce. Вместо этого банк подключил внешние логистические рельсы:
- Ozon Логистика: заказы комплектуются и доставляются со складов маркетплейса по схеме FBO либо со склада селлера по схеме FBS.
- Яндекс Маркет: отгрузка работает по модели FBY (Fulfillment by Yandex).
- DBS (Delivery by Seller): крупногабаритные товары продавец может доставлять собственной курьерской службой.
- Wildberries в этой интеграции принципиально не участвует: площадки Татьяны Ким развивают собственный закрытый контур.
Товары и остатки синхронизируются автоматически через сквозной API. Если у тебя уже лежит партия товара на складе Ozon в Коледино или Хоругвино, тебе не нужно заводить отдельную коробку под Т-Банк: заказ из мобильного приложения банка спишет единицу с твоего текущего остатка на Ozon. О подобном подходе мы рассказывали в материале об универсальном чекауте в поиске Яндекса, где покупка происходит прямо в интерфейсе поисковика.
Плюсы модели: свободные товарные ниши и встроенная рассрочка
Почему селлеры смотрят на Т-Шопинг с растущим интересом?
- Низкая органическая конкуренция: около 65% товарного ассортимента на витрине пока не закрыто. Там, где на Wildberries в поиске толкаются 50 000 однотипных карточек, в Т-Банке может быть представлено всего несколько предложений.
- Встроенные кредитные инструменты: треть всех покупок в Т-Шопинге оформляется через беспроцентную рассрочку или сервис «Долями». Покупатель охотнее берёт дорогие товары (электронику, мебель, бытовую технику), когда платёж делится на четыре части без переплат.
- Банковский кэшбэк до 30%: банк щедро соинвестирует в продвижение за счёт целевых категорий кэшбэка, привлекая платёжеспособную аудиторию.
- Оплата за результат: абонентской платы за нахождение товаров в каталоге нет, комиссия взимается только за фактически доставленный заказ.
Подводные камни: двойные комиссии и синхронизация остатков
Звучит как сказка, но в юнит-экономике чудес не бывает. Главная засада кроется в структуре издержек.
Работая через витрину Т-Банка с логистикой Ozon или Яндекс Маркета, ты фактически платишь двойную комиссию:
- Сначала партнёрская площадка списывает свои базовые расходы за приёмку, хранение, сборку и магистральную логистику посылки.
- Затем Т-Банк забирает своё комиссионное вознаграждение за привлечение клиента и эквайринг.
Если маржинальность твоего товара меньше 25–30%, после вычета двух комиссий ты рискуешь сработать в ноль или в минус. Выходить на Т-Шопинг имеет смысл продавцам высокомаржинальных категорий с чеком от 3 000 рублей, где критически важна рассрочка и нет ожесточённого демпинга.