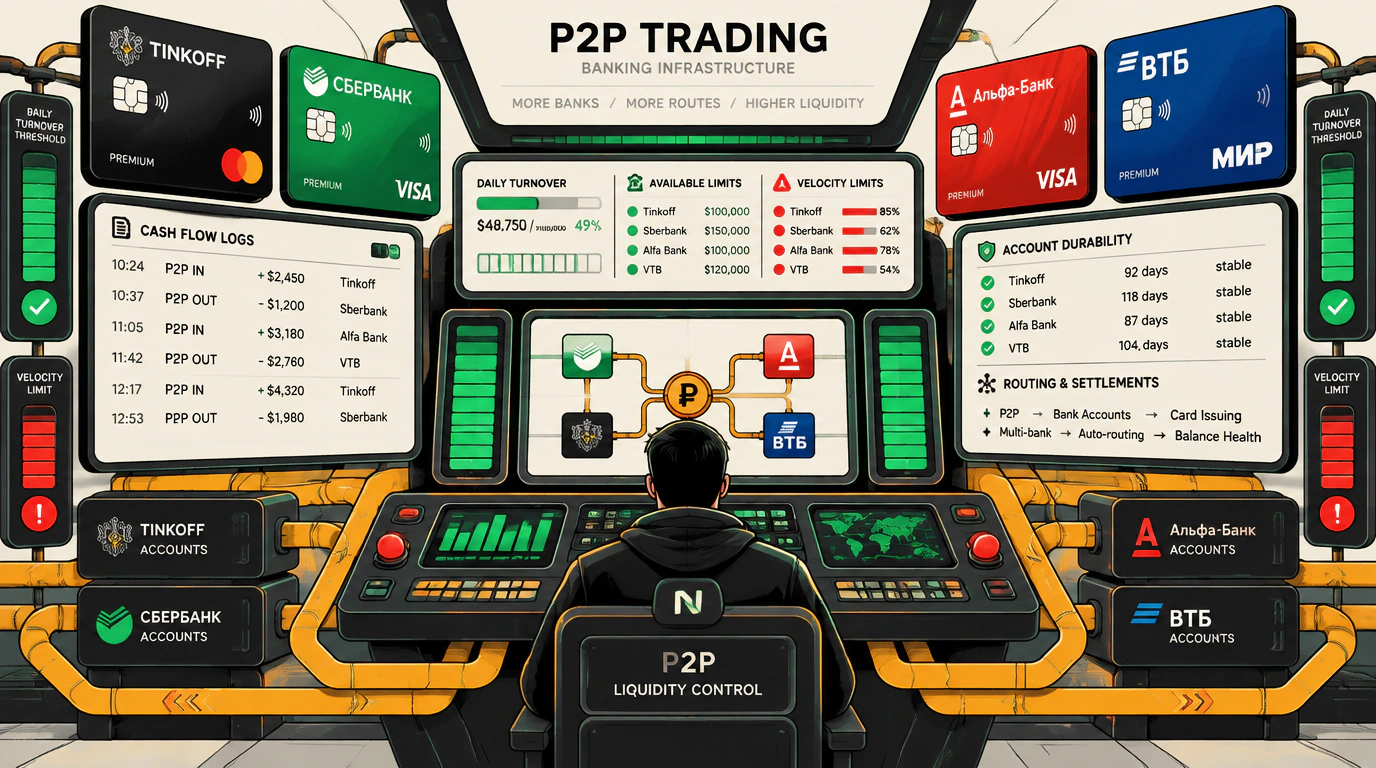
Банковская система — кровеносная артерия P2P-арбитража. Без надежной сети прогретых, правильно подготовленных банковских счетов ни одна, даже самая прибыльная связка не проживет дольше пары дней. Новички часто совершают фатальную ошибку: они берут только что открытую свежую карту, заливают на нее 300 000 рублей и начинают совершать десятки входящих и исходящих транзакций подряд. Результат закономерен — мгновенная блокировка по 115-ФЗ или попадание в черный список по 161-ФЗ уже к вечеру первых суток.
В этом разделе мы превратим ваше взаимодействие с российскими банками в четко отлаженную инженерную систему. Вы получите детальный рейтинг надежности кредитных организаций, разберете внутренние алгоритмы финансового мониторинга и научитесь методично прогревать пластик перед боевой работой. Мы разберем лимиты СБП, комиссии за межбанковские переводы и правила диверсификации капитала, которые позволят вашим картам жить месяцами при объемах оборота в миллионы рублей.
В этом разделе
- Сравнительный анализ и закрытый рейтинг надежности банков РФ для P2P: от лояльных Т-Банка и Райффайзена до жестких ВТБ и Сбера.
- Калькуляция лимитов, комиссий и платежных каналов: переводы внутри банка, СБП и межбанковские шлюзы.
- Пошаговый регламент и таймлайн прогрева новых банковских карт перед запуском боевого торгового оборота.
- Свод обязательных правил ведения учета капитала: структура торгового дневника, фиксация спреда и аудит балансов.
- Операционный чек-лист распределения финансовой нагрузки по счетам для предотвращения срабатывания банковских триггеров.
Банки не являются нашими партнерами — это институты жесткого надзора. Ваша безопасность держится на распределении объемов: никогда не концентрируйте более 20–25% оборота на одной карте и соблюдайте интервалы между кругами.