Суть концепции и рыночная реальность
Федеральный закон № 115-ФЗ «О противодействии легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма» — главный регулирующий инструмент финансовой системы РФ. В представлении обывателя попадание под 115-ФЗ означает уголовное преследование или арест счетов государством. Это опасное заблуждение. В 99% случаев так называемая «блокировка» — это внутренняя мера кредитной организации по отключению клиента от систем дистанционного банковского обслуживания (интернет-банка и мобильного приложения).
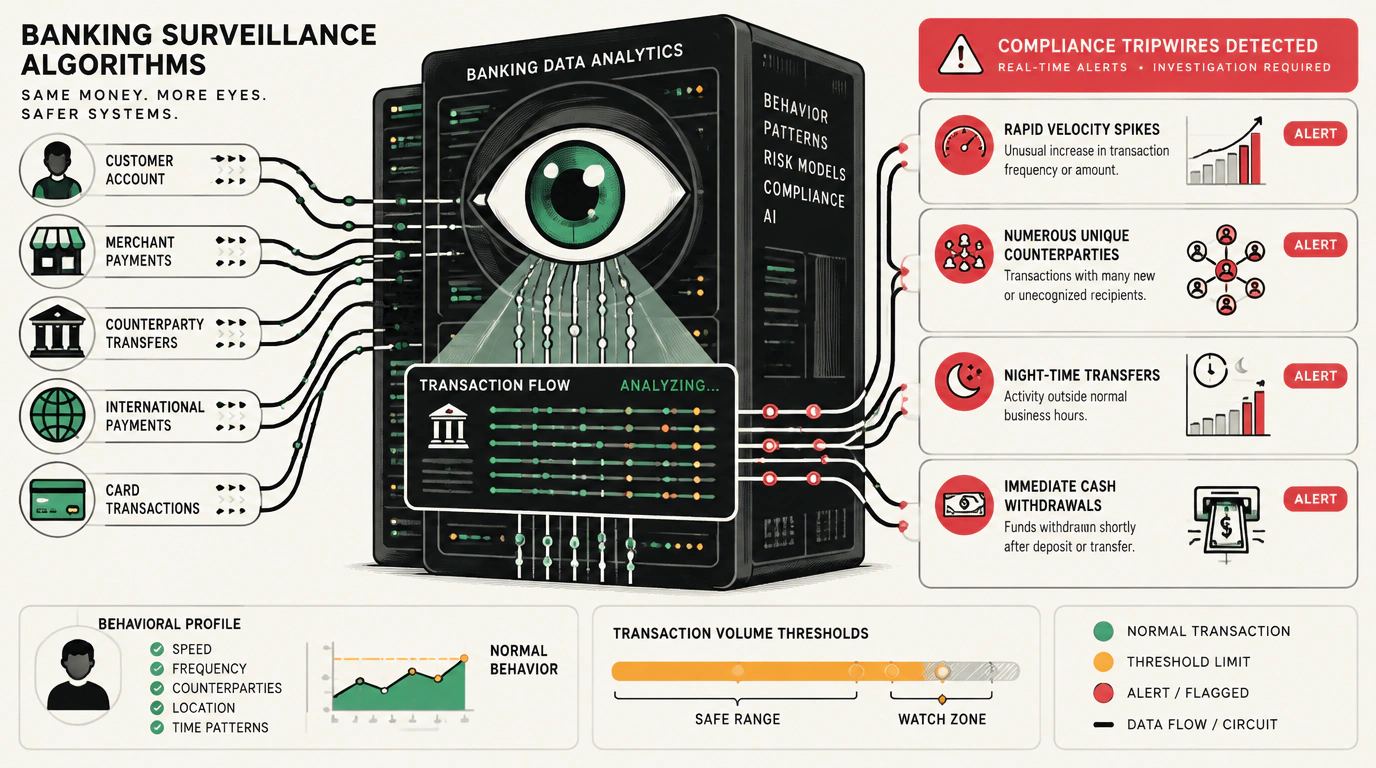
Банки не ведут персональную охоту за P2P-трейдерами. Решения об ограничениях принимают автоматические скоринговые роботы, запрограммированные на выявление нетипичного клиентского поведения в соответствии с методическими рекомендациями Банка России (в частности, Положением № 375-П и Методическими рекомендациями № 16-МР). Понимая логику работы этих алгоритмов, арбитражник может осознанно избегать критических триггеров и продлевать жизнь своим счетам.
Анатомия процесса
Банковский мониторинг оценивает транзакционный профиль клиента по совокупности математических критериев:
- Транзитный характер операций: Деньги поступают на счет и списываются в течение короткого промежутка времени (менее 30–60 минут), а среднедневной остаток на счете стремится к нулю.
- Аномальная интенсивность переводов: Более 10–15 входящих и исходящих транзакций в сутки между физическими лицами без явного потребительского назначения.
- Отсутствие потребительских расходов: По карте нет стандартных оплат товаров и услуг (продукты питания, коммунальные платежи, транспорт, связь), обеспечивающих жизнедеятельность человека.
- Резкий всплеск оборота: По карте, по которой полгода проходило по 20 000 рублей в месяц, внезапно за 3 дня прокачивается 800 000 рублей.
Робот банка не знает, что вы занимаетесь арбитражем. Он видит математический паттерн: транзитный счет с нулевым остатком и высокой частотой переводов. Задача трейдера — ломать этот паттерн регулярным бытовым поведением.
Практическая механика работы
Когда антифрод-система фиксирует критическое количество триггеров, запускается процедура комплаенс-контроля:
- Первичный флаг (Soft Block): Банк временно приостанавливает очередную исходящую операцию и запрашивает устное подтверждение по телефону.
- Отключение ДБО (Hard Block): Личный кабинет блокируется на отправку переводов. В приложении или по SMS поступает официальное уведомление: «Операции ограничены в соответствии с требованиями 115-ФЗ. Предоставьте документы, подтверждающие экономический смысл операций».
- Официальный запрос документов: Банк направляет перечень: договоры, справки о доходах (2-НДФЛ), экономическое обоснование переводов за последние 1–3 месяца.
Ключевые ловушки и ошибки новичков
Главная ошибка начинающего трейдера при блокировке — агрессия и паника. Новичок бежит в отделение, кричит на операционистов и требует немедленно отдать деньги. Операционист не решает ничего — он лишь линейный сотрудник, передающий бумаги в центральный комплаенс. Скандал фиксируется в служебной записке, что ставит крест на мирном разрешении спора. Вторая ошибка — предоставление фальшивых договоров купли-продажи автомобилей или расписок от несуществующих лиц. Финмониторинг легко выявляет подделки, передавая материалы в службу безопасности.
Никогда не выдумывайте сказки про возврат долгов сотней незнакомых людей. Предоставляйте реальные экономические документы: P2P-сделки с криптовалютой не запрещены законодательством РФ.
Главные выводы и директивы
- 115-ФЗ — гражданско-правовая процедура финансового мониторинга, а не уголовное дело.
- Банк блокирует не человека, а подозрительный математический транзитный паттерн.
- Оставляйте остаток на счетах и совершайте ежедневные бытовые траты для снижения риска.
- При запросе документов действуйте спокойно, хладнокровно и строго по регламенту.