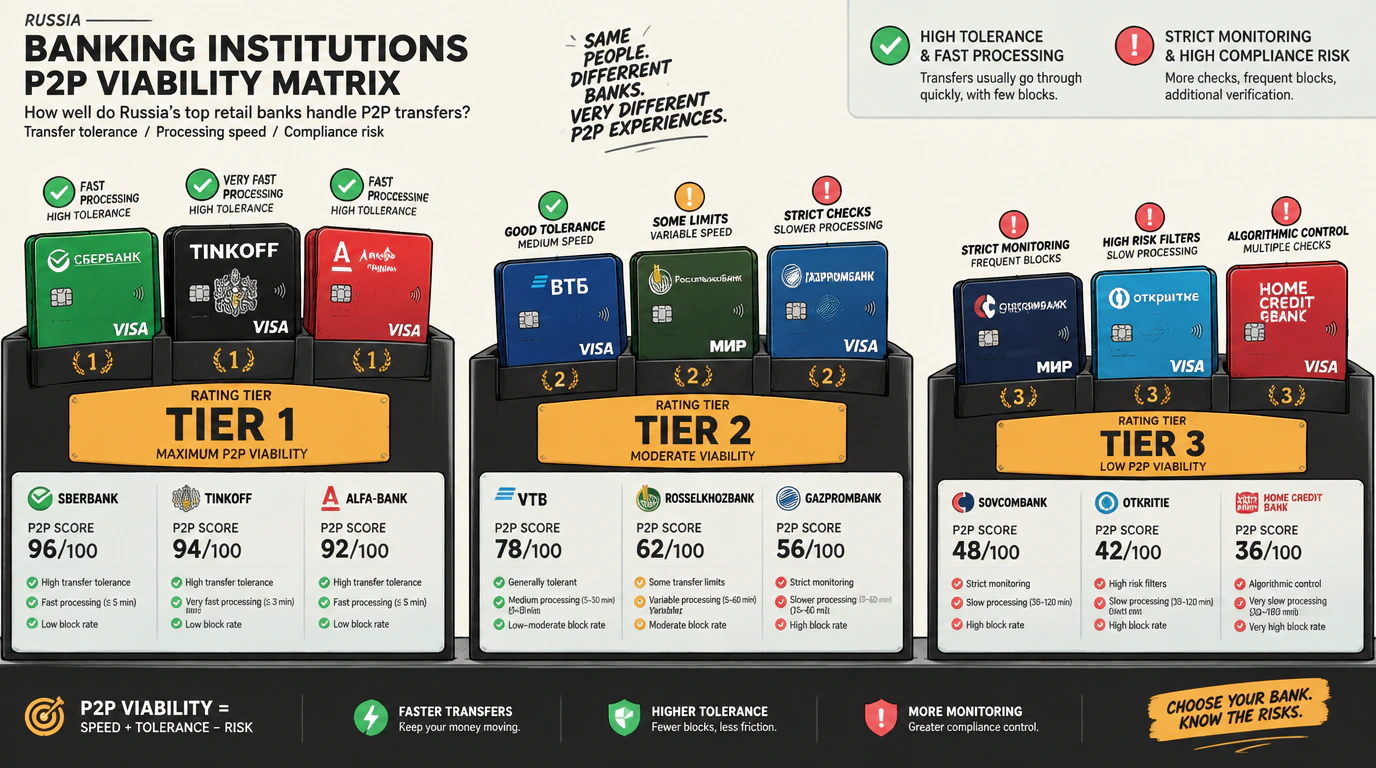
Предмет анализа и цели сравнения
Банковская карта для арбитражника — расходный производственный инструмент с ограниченным сроком службы. Однако скорость «износа» карты напрямую зависит от выбранного банка. Разные кредитные организации кардинально отличаются алгоритмами антифрод-систем, порогом подозрительности к транзакциям физических лиц и регламентами внутренней службы безопасности.
Работая вслепую, новичок рискует нарваться на мгновенный блок средств с последующим вызовом на допрос или затяжным разбирательством на несколько месяцев. Цель данного обзора — классифицировать ведущие банки РФ по уровню лояльности к P2P, чтобы сформировать сбалансированную сетку счетов под любые объемы.
Сводная сравнительная матрица
| Банк | Живучесть карты | Лимит СБП без комиссии | Отношение к входящим переводам | Специфика комплаенса | Вердикт наставников |
|---|---|---|---|---|---|
| Т-Банк (Тинькофф) | Высокая | До 5 млн руб/мес (Premium) | Лояльное при адекватном прогреве | Мягкие запросы документов в чате | Основа P2P-оборота |
| Райффайзенбанк | Высокая | До 300 000 руб/день | Нейтральное к дроблению сумм | Редкие запросы, высокий порог | Идеален под крупные суммы |
| Альфа-Банк | Средняя | До 100 000 руб/мес базово | Умеренно строгое | Жесткие блокировки при всплесках | Требует премиум-тарифа |
| Сбербанк | Умеренная | До 100 000 руб/мес (СБП) | Повышенное внимание к переводам | Мгновенный триггер на частые переводы | Только прогретые счета |
| ВТБ | Крайне низкая | До 1 млн руб/мес | Экстремально опасное | Передача данных в МВД при грязи | Только на исходящие платежи |
| Озон / Яндекс / МТС | Высокая | 100 000 – 600 000 руб | Лояльное к микропереводам | Быстрый блок при скачке лимитов | Вспомогательные шлюзы |
ВТБ — один из самых токсичных банков для приема P2P-переводов. Входящий перевод от случайного контрагента с сомнительной историей мгновенно влечет блокировку с передачей материалов в правоохранительные органы. Используйте ВТБ исключительно для отправки платежей через СБП.
Детальный разбор каждого решения
Т-Банк: фундамент арбитражной инфраструктуры
Т-Банк исторически остается самой гибкой площадкой для арбитражников. Подключение тарифов Pro или Premium расширяет бесплатные лимиты переводов по СБП и внутри банка.
- Преимущества: Удобное дистанционное общение, запросы по 115-ФЗ приходят в чат поддержки, возможность предоставления скриншотов с биржи.
- Подводные камни: При превышении месячного порога в 3–5 млн рублей на непрогретом счете запрашивает экономический смысл операций.
Райффайзенбанк: тихая гавань для крупного капитала
Один из самых стабильных банков для арбитража. Антифрод-система настроена консервативно: банк не триггерится на повторяющиеся переводы одинаковых сумм, если соблюдаются суточные лимиты.
- Преимущества: Высокая устойчивость к блокировкам, отсутствие необоснованных придирок к операциям физических лиц.
- Подводные камни: Сложности с открытием новых счетов для новых клиентов, жесткие комиссии за межбанковские переводы сверх пакета.
Сбербанк: максимальная ликвидность при строгом контроле
В стакане P2P на Сбербанк приходится до 40% всех заявок. Работать без Сбера невозможно, но работать с ним нужно с ювелирной осторожностью.
- Преимущества: Мгновенный выкуп ордеров, огромная база контрагентов.
- Подводные камни: Искусственный интеллект Сбера мгновенно блокирует карту при серии входящих переводов от разных лиц за короткий промежуток времени. Обязателен длительный бытовой прогрев.
Вспомогательные цифровые банки: Озон, Яндекс Пэй, МТС
Отличный инструмент для разгрузки основных счетов при работе со спредами до 100 000 рублей. Позволяют быстро прокручивать депозиты через виртуальные карты с минимальным риском потери основного капитала.
Сценарии выбора под стартовый капитал
- Депозит до 100 000 руб: Связка Т-Банк + Сбербанк. Обеспечивает покрытие 80% ликвидности стакана.
- Депозит 100 000 – 300 000 руб: Т-Банк (Premium) + Райффайзен + Озон Банк для распределения нагрузки.
- Депозит от 300 000 руб: Полноценная сетка из 4–5 банков с обязательным подключением премиальных пакетов обслуживания.
Итоговая рекомендация наставников
Формируйте связку из контрастных банков: лояльный Т-Банк для активного стакана, устойчивый Райффайзен для аккумулирования средств и цифровые банки для транзита. Исключите прием входящих на ВТБ.