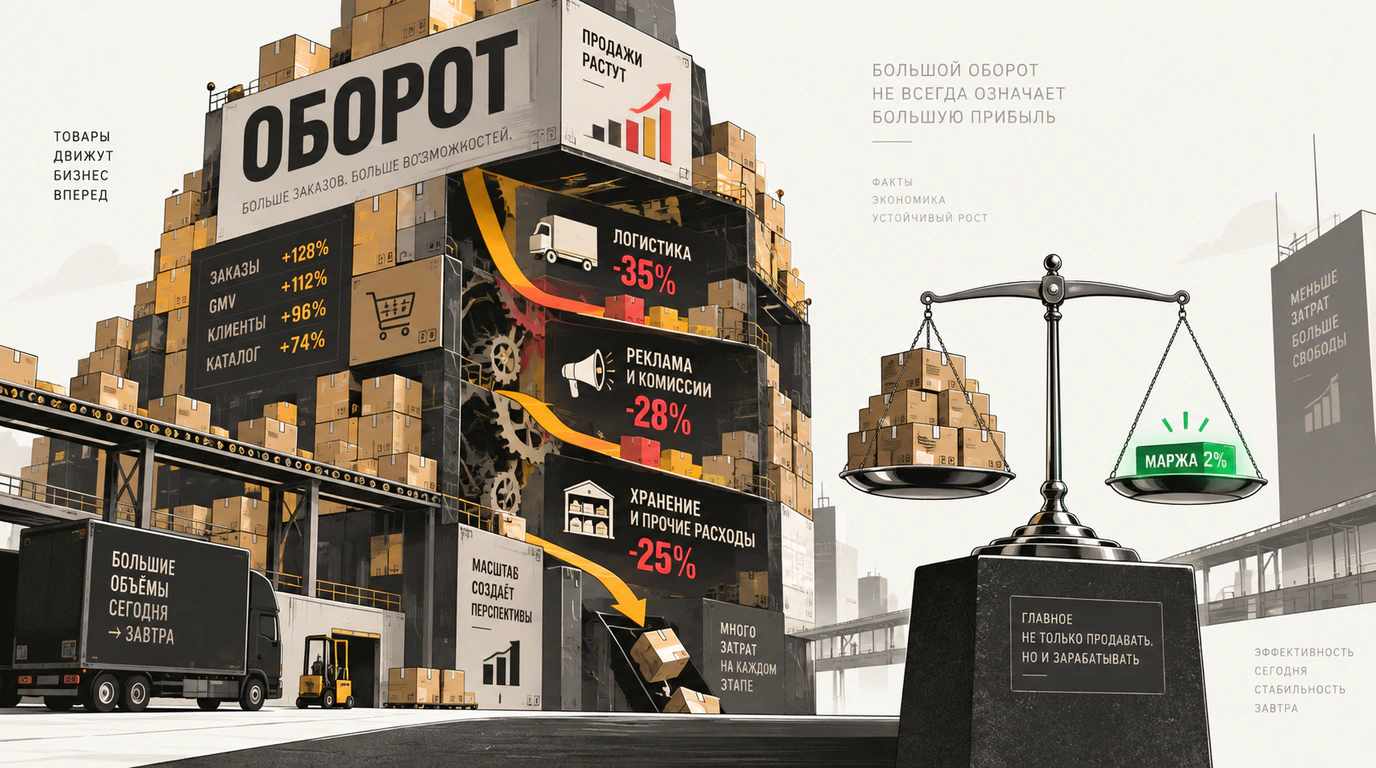

В новостных заголовках российский ритейл выглядит триумфатором. По данным Росстата, доля розничной торговли в структуре ВВП страны достигла 30,5% — это абсолютный максимум за последние шесть лет. Главным локомотивом выступают маркетплейсы: совокупный годовой оборот тройки гигантов (Wildberries, Ozon и Яндекс Маркет) подскочил на 32%, перевалив за астрономические 8,6 трлн рублей.
Однако любой предприниматель, торгующий на площадках не первый год, знает: между валовой выручкой на экране кабинета и деньгами, оставшимися на расчетном счете после вычета всех комиссий, лежит пропасть. За красивыми триллионными отчетами скрывается переход всего рынка в жесткую фазу низкой доходности.
Иллюзия роста: где растворяются проценты
Если очистить статистику от красивых графиков, картина меняется. Эксперты Высшей школы экономики и Президентской академии подчеркивают: номинальный рост товарооборота на 11–12% во многом обусловлен банальным переносом инфляции в розничные ценники. В физическом выражении (в штуках проданного товара) реальный прирост торговли составил скромные 5,1%.
При этом расходы на поддержание продаж растут быстрее ценников:
- Логистические сборы: маркетплейсы методично индексируют тарифы приемки, хранения и магистральных перевозок, перекладывая инфраструктурные расходы на поставщиков;
- Рекламная дань: органическая выдача сжалась до минимума, а доля рекламных расходов (ДРР) в борьбе за верхние позиции подскочила с комфортных 5–7% до 12–20% от выручки;
- Дорогой оборотный капитал: высокая ключевая ставка Банка России делает банковское кредитование неподъемным, лишая средний бизнес возможности дешево пополнять склады под сезонные пики.
В результате консалтинговая компания «Яков и партнеры» и Ассоциация представителей электронной торговли (АПЭТ) констатируют: чистая рентабельность в e-commerce зафиксировалась в коридоре 1,5–2% (и лишь у наиболее оптимизированных брендов достигает 3–4%). Рынок повзрослел и стал похож на зрелый западный ритейл, где за каждый процент чистой маржи идет позиционная война. Ранее мы отмечали эти структурные сдвиги, разбирая зрелость e-commerce и борьбу с убыточностью продавцов.
Осторожный покупатель и сберегательный бум
С обратной стороны прилавка тоже дует холодный ветер. По данным регулятора, норма сбережений населения достигла 16%. Из-за привлекательных доходностей по банковским вкладам из потребительского оборота ежеквартально вымывается до 1 трлн рублей.
Потребитель стал предельно рационален. Эпоха спонтанных покупок сменилась охотой за скидками, сравнением цен через парсеры и ожиданием сезонных распродаж. Средний чек стагнирует, а клиенты без колебаний отказываются от товаров при малейшем сомнении на ПВЗ. Еще весной аналитики предупреждали о неизбежности этого сценария в исследовании про рекорды e-commerce на фоне кризиса розницы.
Новая стратегия: выживание через юнит-экономику
Времена, когда можно было вырасти в разы, просто заливая склады товаром и агрессивно скручивая рекламные ставки, безвозвратно ушли. Сегодня побеждает не тот, кто показывает миллиардный оборот, а тот, кто умеет сохранять чистую прибыль.
Селлерам пора переходить к антикризисному управлению:
- Жесткая зачистка матрицы: безжалостно выводите из ассортимента артикулы с рентабельностью ниже 10%, которые генерируют иллюзию оборота, но сжирают деньги на хранении и возвратах;
- Фокус на оборачиваемости: сокращайте складской цикл до 20–30 дней, не замораживая оборотные средства в длинных складских остатках;
- Мультиканальный сбыт: развивайте собственные прямые продажи и альтернативные площадки, чтобы не зависеть от капризов тарифов одного монополиста.