Банковские структуры крупнейших российских платформ электронной коммерции — WB Банк, Ozon Банк и Яндекс Банк — продемонстрировали взрывной рост финансовых результатов по итогам первого полугодия 2026 года. Детальное отраслевое исследование финансовых отчетов показало, что финтех маркетплейсов опережает классический банковский сектор как по темпам накопления клиентских пассивов, так и по чистой рентабельности. Компании трансформировали платежную инфраструктуру из статьи расходов в мощнейший генератор экосистемной прибыли.
Чистая прибыль и финансовые рекорды
Результаты первых шести месяцев 2026 года подтвердили лидерство финансового подразделения Wildberries. Чистая прибыль WB Банка достигла рекордных 72,2 млрд рублей, что существенно превышает доход банка за весь предшествующий 2025 год (59,9 млрд рублей). Организация заработала больше, чем Ozon Банк и Яндекс Банк вместе взятые, оперируя при этом сравнительно компактным объемом балансовых активов.
Ozon Банк завершил полугодие с чистой прибылью 18,8 млрд рублей (против 27,0 млрд рублей за полный 2025 год). При этом прибыль кредитной организации по российским стандартам бухгалтерского учета оказалась на 4,2 млрд рублей выше чистой прибыли всей группы Ozon по международным стандартам финансовой отчетности (14,6 млрд рублей). Яндекс Банк также удвоил показатели: его чистая прибыль составила 8,0 млрд рублей против 4,1 млрд рублей за весь прошлый год.
Победа собственного эквайринга над кредитованием
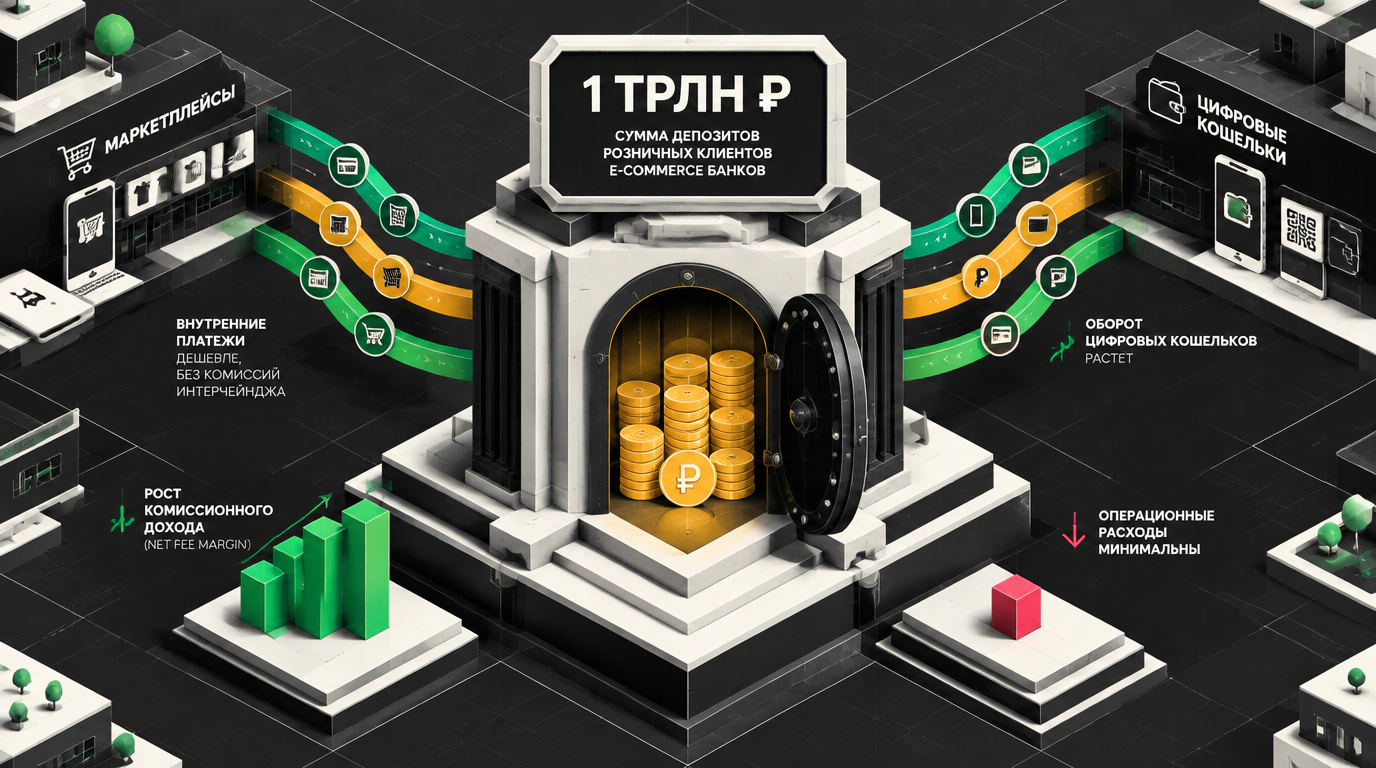
Ключевой фактор высокой доходности финтеха маркетплейсов кроется не в выдаче потребительских кредитов, а в последовательном отказе от стороннего межбанковского эквайринга. Переведя расчеты покупателей и селлеров на собственные финансовые инструменты (кошельки, виртуальные карты и систему быстрых платежей), платформы избавились от межбанковских комиссий и сами начали зарабатывать на каждой транзакции:
- WB Банк: зафиксировал 93,8 млрд рублей комиссионных доходов при совокупных комиссионных расходах всего в 5 млрд рублей. Чистая комиссионная маржа организации достигла 89,2 млрд рублей.
- Ozon Банк: получил 47 млрд рублей комиссионных поступлений при расходах порядка 5 млрд рублей, сформировав чистый комиссионный результат в 42 млрд рублей.
По сути, комиссия за проведение платежей внутри торговых площадок превратилась в гарантированный высокомаржинальный денежный поток, защищенный от кредитных рисков и неплатежей заемщиков.
Депозиты населения преодолели триллионный рубеж
Совокупный объем средств граждан на счетах и вкладах в трех банках маркетплейсов на 30 июня 2026 года перешагнул историческую отметку, достигнув 1 055,676 млрд рублей (более 1,055 трлн рублей). С начала года показатель увеличился на 352,873 млрд рублей:
- Ozon Банк аккумулировал 686,606 млрд рублей (чистый приток составил 237,776 млрд рублей);
- Яндекс Банк нарастил объем средств населения до 291,108 млрд рублей (прирост на 65,810 млрд рублей);
- WB Банк сосредоточил 77,962 млрд рублей (приток на 51,287 млрд рублей).
По оценкам аналитиков, именно на эти три финтех-института пришлось более 33% (одна треть) всего чистого прироста рублевых сбережений населения во всей банковской системе страны с начала года. При этом средства физических лиц формируют подавляющую часть их пассивов — от 75% у WB Банка до 94% у Яндекс Банка.
- 1,055 трлн рублей — совокупный объем средств частных клиентов в трех банках;
- 72,2 млрд рублей — полугодовая чистая прибыль WB Банка;
- 33,4% — доля трех банков в общем приросте вкладов физлиц по всей России;
- 131 млрд рублей — совокупная чистая комиссионная прибыль WB Банка и Ozon Банка от транзакций.
Разные стратегии управления капиталом
Хотя все три банка опираются на торговую аудиторию, их стратегии развития существенно различаются. WB Банк выполняет функцию генератора дивидендов для акционеров холдинга: за 2025 год собственникам выплачено 44,7 млрд рублей, а за первую половину 2026 года — уже 40,1 млрд рублей (коэффициент дивидендных выплат составил 64%).
Ozon Банк направляет избыточную ликвидность в консервативные ценные бумаги: портфель облигаций вырос вчетверо, с 48,5 до 193,4 млрд рублей. Яндекс Банк, напротив, делает ставку на активное развитие кредитных продуктов, получив за последние полтора года докапитализацию от материнского холдинга на 21,1 млрд рублей. Значительную долю свободных средств все три игрока размещают на межбанковском рынке у традиционных банков, зарабатывая высокую доходность в условиях жесткой денежно-кредитной политики.