En su primer día de cotización en Nasdaq, la valoración de Anthropic rozó los $1.8 billones. La deuda tradicional de la empresa antes de salir a bolsa era mínima para un gigante de ese tamaño: unos $6 mil millones frente a reservas de efectivo e inversiones superiores a $130 mil millones. Sin embargo, el viernes las acciones cayeron de $111.50 casi hasta el precio de colocación. Faltaron exactamente cinco centavos para romper la marca de $83.
La explicación está en el folleto de emisión, el formulario Form S-1 que toda empresa debe presentar ante la comisión de valores de Estados Unidos antes de su OPI (oferta pública inicial en bolsa). Dentro apareció una cifra que dejó frío a Wall Street: $900.9 mil millones en compromisos de capacidad de cómputo e infraestructura hasta 2045. Si pagas una suscripción de Claude, tus cargos mensuales en la tarjeta ahora forman parte directa de esa ecuación.
Visual corporativo de Anthropic, el primer laboratorio independiente de IA en cotizar en Nasdaq bajo el ticker ANT (Fuente: anthropic.com)
Un récord de $81 mil millones y ducha fría al segundo día
Anthropic fue el primer laboratorio independiente de IA en salir al mercado abierto (OpenAI ya presentó sus documentos, pero su debut se espera más adelante). Eligieron un ticker corto: ANT. Planeaban vender las acciones entre $70 y $78, pero la fuerte demanda elevó el precio a $83. Con la venta de unos 980 millones de acciones, la compañía recaudó $81.3 mil millones y rompió todos los récords de OPI. En paralelo, siete proveedores estratégicos de chips y nube, incluidos NVIDIA y Google, aportaron otros $26 mil millones. En total entraron a caja más de $107 mil millones.
El jueves pareció un triunfo absoluto. La cotización abrió en $111.50 y al caer la tarde Anthropic ya era la séptima empresa más valiosa de Estados Unidos. El viernes todo dio un giro brusco: los títulos ANT llegaron a caer hasta $83.05 y cerraron cerca de $88. Quien compró por impulso en la apertura del jueves perdió cerca de una quinta parte de su dinero en 24 horas.
El detonante principal fue NVIDIA. Su director ejecutivo, Jensen Huang, renunció de forma inesperada tras una investigación del consejo sobre un asunto personal, y la directora financiera Colette Kress asumió como CEO interina. En siete semanas, las acciones del principal proveedor de aceleradores de IA cayeron alrededor de un 46%. El viernes NVIDIA volvió a arrastrar a todo el sector y Anthropic cayó detrás.
$6 mil millones de deuda frente a $900 mil millones en promesas y el círculo del dinero
Para entender por qué la acción replica con tanto nerviosismo los movimientos de los fabricantes de chips, hay que mirar el balance. Anthropic casi no tiene préstamos bancarios y acumula una montaña de efectivo. El problema se esconde en la línea de contratos de cómputo a largo plazo (compute commitments). Son acuerdos plurianuales para alquilar servidores, centros de datos y aceleradores. En la contabilidad pueden no figurar como deuda convencional, pero hay que pagarlos bajo un calendario estricto.
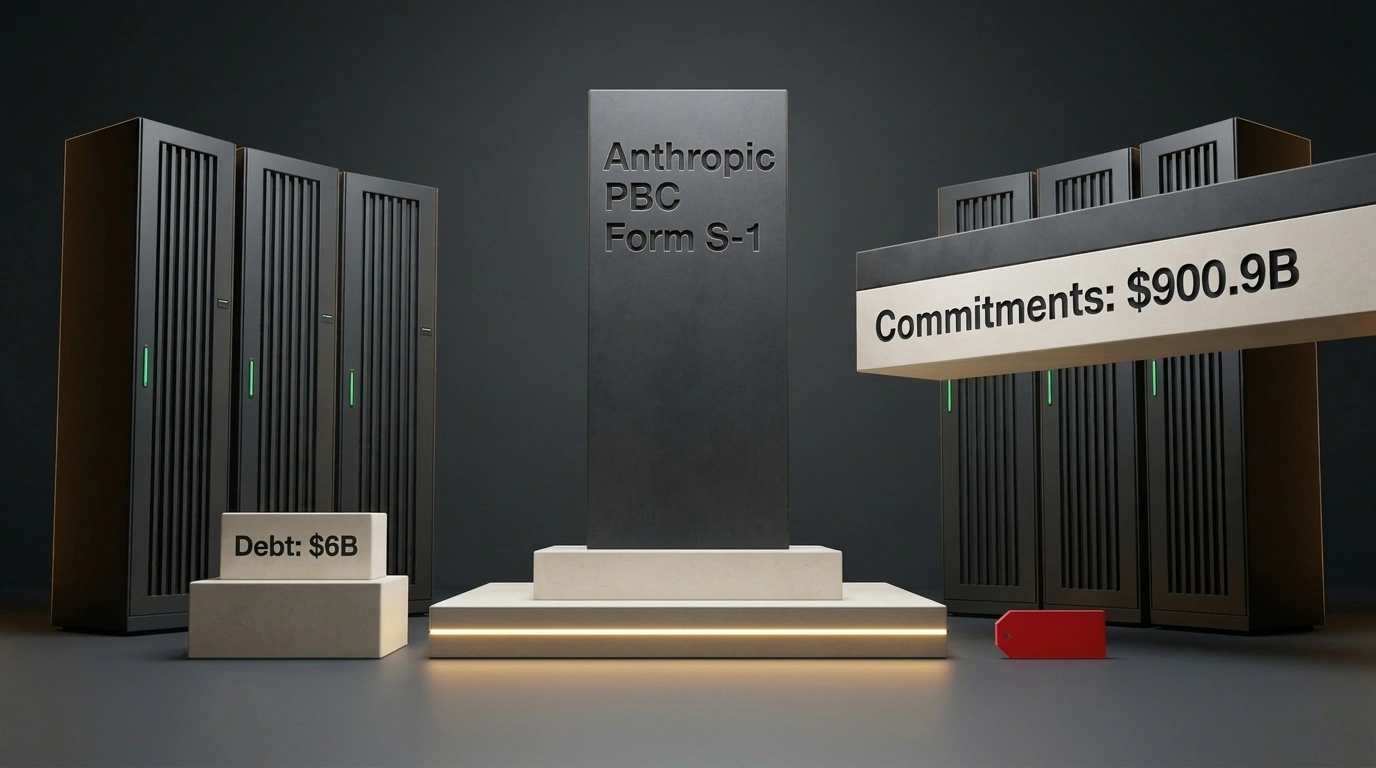
Deuda, recaudación de OPI y compromisos de cómputo de Anthropic
El gráfico muestra al instante la escala del desequilibrio. La deuda ordinaria parece una gota frente a una factura de servidores a veinte años que supera muchas veces todo el dinero levantado en bolsa. Y no se puede esperar décadas para empezar a pagar: una parte enorme de ese monto vence en los próximos doce meses.
En esencia, es como firmar el alquiler de un rascacielos gigante por veinte años apostando a que el equipo crecerá sin parar. Si el negocio realmente llena esos pisos, fijar el precio por adelantado será un ahorro brillante. Si la demanda frena, las plantas vacías devorarán toda la ganancia.
Igual de llamativo es cómo circula el dinero dentro del mercado. Los analistas llaman a este esquema financiamiento circular (circular financing): los proveedores de hardware y nube invierten en el laboratorio de IA o le dan crédito, y el laboratorio les devuelve ese dinero pagando el alquiler de servidores. Alrededor de Anthropic se armó un circuito muy claro:
- Amazon y Google poseen participaciones importantes en la empresa, le alquilan clústeres en la nube y a su vez compran Claude para sus propias tareas.
- Broadcom alquila chips y aceptó otorgar una línea de crédito de hasta $42 mil millones para pagar ese mismo alquiler.
- Siete fabricantes de hardware y proveedores de nube compraron acciones por otros $26 mil millones en paralelo a la OPI (un esquema similar al plan de NVIDIA de invertir hasta $100 mil millones en OpenAI ligado a la compra de sus GPU).
Esta rueda creció hasta mover la economía entera. El economista de Harvard Jason Furman calculó con datos de la Oficina de Análisis Económico de EE. UU. que el gasto en hardware de servidores, software y centros de datos representa cerca del 4% del PIB estadounidense. Pero ese gasto explicó alrededor del 92% de todo el crecimiento del PIB de EE. UU. en el primer semestre, mientras el resto de la economía crecía apenas un 0.1%. En fase de auge, el financiamiento circular enriquece a todos los participantes del bucle a la vez. Si un eslabón tropieza, la ola de vuelta golpea a todos juntos.
Cuatro señales del folleto S-1: de límites estrictos a la guerra contra el SaaS
La ventaja de un folleto de emisión es que allí no se pueden contar cuentos publicitarios: engañar a los inversionistas en EE. UU. implica demandas reales. Por eso Anthropic enumeró con franqueza cuatro riesgos que afectan a todo suscriptor de Claude y a cualquier servicio basado en su API.
Primero, los límites estrictos de uso no van a desaparecer. Los documentos dicen sin rodeos que la demanda supera constantemente la capacidad contratada por adelantado. Para no caerse bajo carga, la empresa debe comprar cómputo a corto plazo a precios mucho más altos, y ese gasto crecerá aún más pronto. El costo por tarea seguirá bajando y los modelos serán más capaces, pero no conviene esperar planes ilimitados generosos en Pro, Max o Ultra. Los servidores siguen valiendo oro.
Segundo, Anthropic advirtió abiertamente que compite con sus propios clientes y que lo hará todavía más. La bolsa ya sintió esos golpes. Tras el lanzamiento de los plugins legales de Claude para contratos, las acciones de Thomson Reuters cayeron entre un 16% y un 17.5% en un día, la peor sesión de su historia. El anuncio de Claude Code Security para detectar vulnerabilidades y generar parches borró más de $15 mil millones de capitalización del sector de ciberseguridad, y CrowdStrike cayó entre 8% y 11% según la ventana de negociación. El lanzamiento de Claude Design para generar interfaces le costó a Figma cerca de un 7% en una jornada. Ahora Anthropic tiene alrededor de $100 mil millones de efectivo fresco que el folleto le permite usar para adquirir otras compañías.
Tercero, la era del simple chatbot está terminando. El S-1 describe el salto hacia «colegas virtuales» autónomos (virtual collaborators) que trabajan dentro del correo corporativo, gestores de tareas y bases de datos. El mercado objetivo supera los mil millones de trabajadores del conocimiento para 2028. La carrera principal de funciones pasará de la ventana de chat a los agentes en segundo plano con acceso a herramientas de trabajo.
Cuarto, el crecimiento explosivo se frenará inevitablemente. En el último trimestre, los ingresos subieron más de un 1000% interanual, y en el folleto admiten con realismo que ese ritmo no durará para siempre. Además, en mayo vencerá el periodo de bloqueo (lockup period), cuando los primeros inversionistas y empleados podrán vender sus paquetes en el mercado. Con su fuerte vínculo con los valores de semiconductores, el ticker ANT no será un refugio tranquilo.
Qué significa todo esto para el suscriptor de Claude y el inversionista privado
La estructura de ingresos del S-1 quita rápido cualquier ilusión. Tres cuartas partes de todo el dinero de Anthropic (cerca del 74% al 75%) provienen de poco más de 11,900 clientes corporativos que pagan más de $100 mil al año. El cuarto restante lo aportan unos 40 millones de usuarios pequeños: personas y equipos reducidos en planes Pro, Max, Ultra y uso moderado de API.
¿Obligarán mañana los accionistas a subir los precios de las suscripciones minoristas para cubrir la factura anual de servidores? Wall Street no puede imponer eso directamente. Los fundadores conservaron el 50.1% de los votos mediante una acción especial que mantiene el control ante futuras emisiones, y un fideicomiso de misión independiente designa a la mayoría del consejo. Aun así, la dura economía de los centros de datos presionará los márgenes: es poco probable que rompan los precios de la noche a la mañana, pero seguirán dosificando los límites de mensajes para que los clientes corporativos no hagan fila por capacidad.
Si te tienta comprar acciones de ANT en la caída, conviene enfriar la cabeza con estadística. El profesor de finanzas de la Universidad de Florida Jay Ritter recopiló datos de todas las OPI estadounidenses desde 1980: comprar acciones al cierre del primer día y mantenerlas tres años rinde en promedio unos 20 puntos porcentuales menos que el mercado general. Las empresas grandes con ingresos reales y de rápido crecimiento suelen comportarse mejor que el promedio, y el ritmo de Anthropic en esa base es realmente excepcional. Pero los vaivenes de menos 20% en un día seguirán ahí al menos hasta el desbloqueo de acciones internas en mayo. Para la mayoría de los 40 millones de suscriptores, es más rentable invertir tiempo en dominar agentes de trabajo como Claude Code: ahí la suscripción se amortiza desde el primer mes, sin depender de los gráficos de Nasdaq ni de las noticias del consejo de NVIDIA.