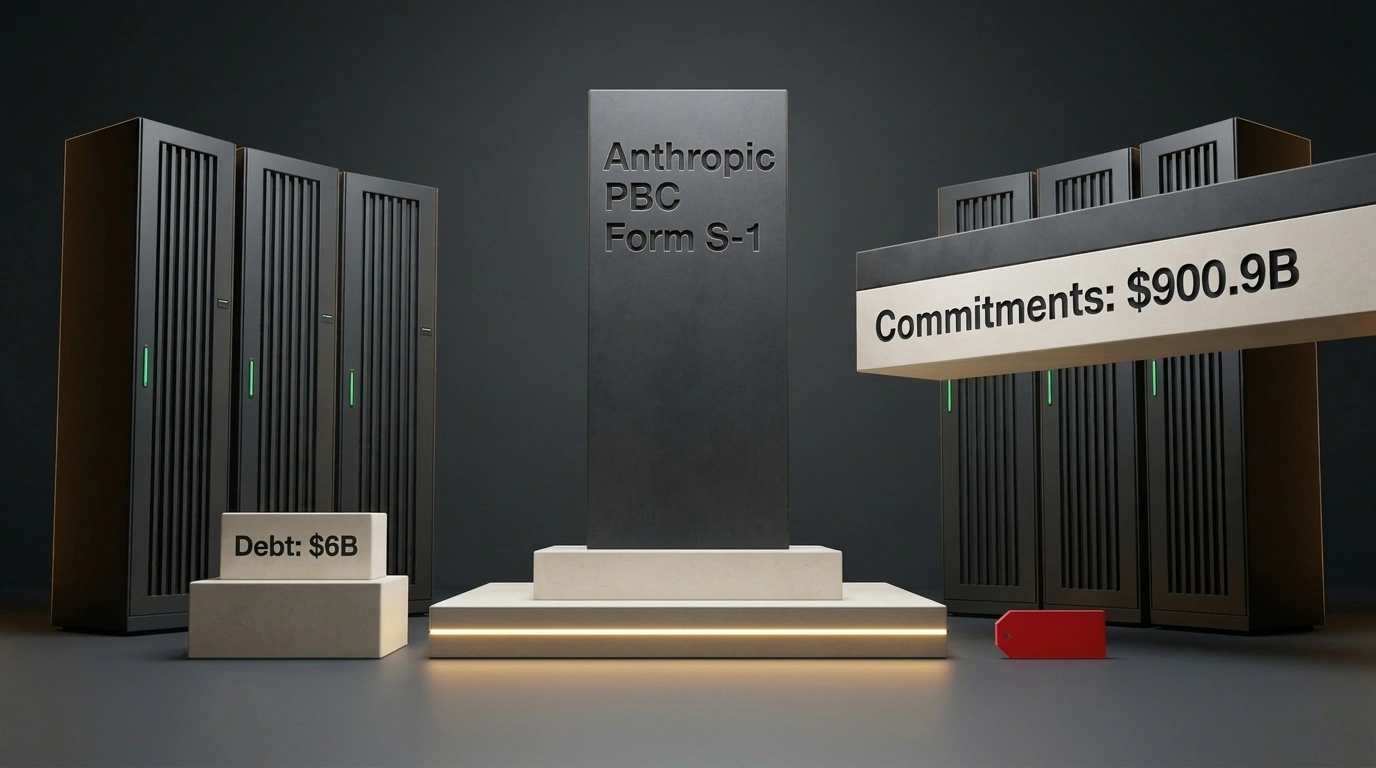
В первый же день торгов на бирже Nasdaq оценка Anthropic улетела к $1,8 трлн. Долг у компании перед выходом был смешной по меркам такого гиганта — около $6 млрд при запасе кэша и инвестиций свыше $130 млрд. А уже в пятницу акции рухнули с $111,50 почти к цене размещения. До пробития отметки $83 не хватило ровно пяти центов.
Разгадка лежит в проспекте эмиссии — документе Form S-1, который каждая компания обязана подать в комиссию по ценным бумагам США перед IPO (первым публичным размещением акций на открытой бирже). Внутри нашлась цифра, от которой у Уолл-стрит похолодели ладони: $900,9 млрд обязательств на вычислительные мощности и инфраструктуру до 2045 года. Если у тебя оформлена подписка на Claude, твои ежемесячные списания с карты теперь напрямую участвуют в этой математике.
Фирменный визуал Anthropic — первой независимой ИИ-лаборатории, вышедшей на биржу Nasdaq под тикером ANT (Источник: anthropic.com)
Рекорд на $81 млрд и холодный душ на второй день
Anthropic первой среди независимых ИИ-лабораторий вышла на открытый рынок (OpenAI документы уже подала, но её выход ждут позже). Тикер выбрали короткий — ANT. Бумаги планировали продавать по $70–$78, но из-за горячего спроса цену подняли до $83. Через продажу примерно 980 млн акций компания собрала $81,3 млрд и побила все рекорды IPO. Параллельно ещё $26 млрд занесли семь стратегических поставщиков чипов и облаков, включая NVIDIA и Google. Всего в кассу легло больше $107 млрд.
Четверг выглядел как триумф. Торги открылись по $111,50, и к вечеру Anthropic стала седьмой самой дорогой компанией США. В пятницу всё резко развернулось: бумаги ANT в моменте падали до $83,05 и закрылись около $88. Кто на эмоциях купил на открытии в четверг, за сутки потерял примерно пятую часть денег.
Главным спусковым крючком стала NVIDIA. Её глава Дженсен Хуанг неожиданно ушёл в отставку после расследования совета директоров по личному вопросу, а временным CEO назначили финдиректора Колетт Кресс. За семь недель акции главного поставщика ИИ-ускорителей просели примерно на 46%. В пятницу NVIDIA снова потянула вниз весь сектор, и Anthropic полетела следом.
$6 млрд долга против $900 млрд обещаний и замкнутый круг денег
Чтобы понять, почему бумага так нервно повторяет движения чипмейкеров, заглянем в баланс. Банковских кредитов на Anthropic почти нет, а свободных денег — целая гора. Загвоздка прячется в строке долгосрочных контрактов на вычисления (compute commitments). Это многолетние договоры на аренду серверов, дата-центров и ускорителей. В отчётности они могут не числиться обычным долгом, но платить по ним придётся по жёсткому графику.
Долг, сборы IPO и обязательства Anthropic на вычисления
На графике сразу виден масштаб перекоса. Обычные долги выглядят каплей в море на фоне двадцатилетнего счёта за серверы, который многократно перекрывает все деньги с биржи. И ждать расплаты десятилетиями не получится: весомую часть этой суммы нужно отдать уже в ближайшие двенадцать месяцев.
По сути это договор аренды гигантского небоскрёба на двадцать лет вперёд, подписанный в расчёте на взрывной рост команды. Если бизнес реально дорастёт до этих этажей, фиксация цены заранее станет блестящей экономией. Если спрос притормозит, пустые этажи мгновенно съедят всю прибыль.
Ещё любопытнее то, как внутри рынка крутятся сами деньги. Финансисты зовут такую схему круговым финансированием (circular financing): поставщики железа и облаков сами инвестируют в ИИ-лабораторию или кредитуют её, а та возвращает эти деньги обратно за аренду серверов. Вокруг Anthropic сложилась показательная связка:
- Amazon и Google владеют крупными долями в компании, сдают ей облачные кластеры и сами же покупают Claude для своих задач.
- Broadcom сдаёт в лизинг чипы и согласилась выдать кредит до $42 млрд на оплату этой же аренды.
- Семь производителей железа и облачных провайдеров выкупили акций ещё на $26 млрд параллельно с IPO (похожая схема мелькала в планах NVIDIA вложить до $100 млрд в OpenAI под закупку своих GPU).
Карусель доросла до масштабов целой экономики. Гарвардский экономист Джейсон Фурман посчитал по данным Бюро экономического анализа США, что затраты на серверное железо, софт и дата-центры занимают около 4% американского ВВП. Но именно они обеспечили примерно 92% всего прироста ВВП США в первом полугодии, пока остальная экономика выросла лишь на 0,1%. На подъёме круговое финансирование обогащает всех участников петли разом. Стоит одному звену чихнуть — обратная волна накрывает всех сразу.
Четыре сигнала из проспекта S-1: от жёстких лимитов до войны с SaaS
Проспект эмиссии хорош тем, что там нельзя кормить аудиторию рекламными сказками — за обман инвесторов в США грозят реальные иски. Поэтому Anthropic честно перечислила четыре риска, которые касаются каждого подписчика Claude и любого сервиса на базе её API.
Во-первых, жёсткие лимиты на использование никуда не денутся. В документах прямо сказано: спрос постоянно обгоняет заранее выкупленные мощности. Чтобы не падать под нагрузкой, компании приходится докупать краткосрочный compute по заметно более высоким ценам, и скоро этих трат станет ещё больше. Цена одной задачи продолжит падать, а модели будут умнеть, но щедрого безлимита в тарифах Pro, Max или Ultra ждать не стоит. Серверы всё ещё на вес золота.
Во-вторых, Anthropic открыто предупредила, что конкурирует со своими же клиентами и будет делать это ещё активнее. Фондовый рынок уже почувствовал эти удары на себе. После выхода юридических плагинов Claude для работы с контрактами акции Thomson Reuters за день обвалились на 16–17,5% — худшая сессия в истории компании. Анонс Claude Code Security для поиска уязвимостей и генерации патчей стёр больше $15 млрд капитализации у сектора кибербезопасности, а CrowdStrike просел на 8–11% по разным торговым окнам. Релиз Claude Design для генерации интерфейсов стоил Figma около 7% за день. Теперь у Anthropic на счетах лежит около $100 млрд свежего кэша, который проспект разрешает тратить на покупку других компаний.
В-третьих, эпоха простого чат-бота заканчивается. В S-1 описан переход к автономным «виртуальным коллегам» (virtual collaborators), работающим прямо внутри корпоративной почты, таск-трекеров и баз данных. Целевой рынок — больше миллиарда работников умственного труда к 2028 году. Основная гонка фич сместится из окна диалога в фоновых агентов с доступом к рабочим инструментам.
В-четвёртых, взрывной рост неизбежно притормозит. В последнем квартале выручка подскочила больше чем на 1000% год к году, и в проспекте честно признают: такой темп вечно не продержится. Плюс в мае истечёт мораторий на продажу (lockup period), когда ранние инвесторы и сотрудники смогут вывести свои пакеты на рынок. При плотной связке с бумагами полупроводников спокойной гаванью тикер ANT точно не станет.
Что всё это значит для подписчика Claude и частного инвестора
Структура выручки из S-1 быстро снимает розовые очки. Три четверти всех денег Anthropic (около 74–75%) приносят чуть больше 11 900 корпоративных клиентов с чеком выше $100 тыс. в год. Оставшуюся четверть дают примерно 40 млн небольших пользователей — люди и маленькие команды на тарифах Pro, Max, Ultra и скромном API.
Не заставят ли акционеры завтра взвинтить цены на розничные подписки, чтобы закрыть годовой счёт за серверы? Напрямую продавить такое Уолл-стрит не сможет. Основатели сохранили 50,1% голосов через специальную акцию, которая держит контрольный пакет при любых допэмиссиях, а большинство совета директоров назначает отдельный миссионный траст. Но суровая экономика дата-центров всё равно будет давить на маржу: подписки вряд ли сломают за день, зато лимиты сообщений продолжат дозировать так, чтобы корпоративные клиенты не стояли в очереди за мощностями.
Если руки чешутся купить акции ANT на просадке, полезно остудить голову статистикой. Профессор финансов Университета Флориды Джей Риттер собрал данные по всем американским IPO с 1980 года: покупка акций на закрытии первого дня торгов с удержанием на три года в среднем отстаёт от широкого рынка примерно на 20 процентных пунктов. Крупные компании с реальной и быстрорастущей выручкой исторически идут бодрее среднего, и темпы Anthropic в этой базе действительно редкие. Но качели уровня «минус 20% за сутки» останутся с бумагой как минимум до майской разблокировки пакетов инсайдеров. Для большинства из 40 миллионов подписчиков надёжнее вложить время в освоение рабочих агентов вроде Claude Code — там окупаемость подписки видна уже в первый месяц, без оглядки на графики Nasdaq и новости из совета директоров NVIDIA.